UPI मर्चंट्ससाठी महत्त्वाची सूचना: आता सरकार MDR लागू करू शकते, कायद्यात तरतूद मंजूर
आढावा (Overview)
UPI युजर्ससाठी महत्त्वाची बातमी! केंद्र सरकारने यूपीआय (UPI) पेमेंटवर पुन्हा 'मर्चंट डिस्काउंट रेट' (MDR) लागू करण्याचा मार्ग मोकळा केला आहे. संसदेने 'टॅक्सेशन अँड अदर लॉज (अमेंडमेंट) बिल, २०२६' मंजूर केल्यामुळे सरकार भविष्यात ठराविक व्यवहारांवर शुल्क आकारू शकते. मात्र, घाबरण्याचे कारण नाही; हा निर्णय प्रामुख्याने मोठ्या व्यापाऱ्यांसाठी असू शकतो. २,००० रुपयांपेक्षा कमी व्यवहार आणि किरकोळ विक्रेत्यांसाठी UPI सेवा मोफतच राहण्याची शक्यता आहे. डिजिटल पेमेंट यंत्रणेचा खर्च पेलण्यासाठी हा बदल केला असला तरी, सामान्य ग्राहकांवर कोणताही बोजा पडणार नाही, याची काळजी घेतली जाणार आहे.
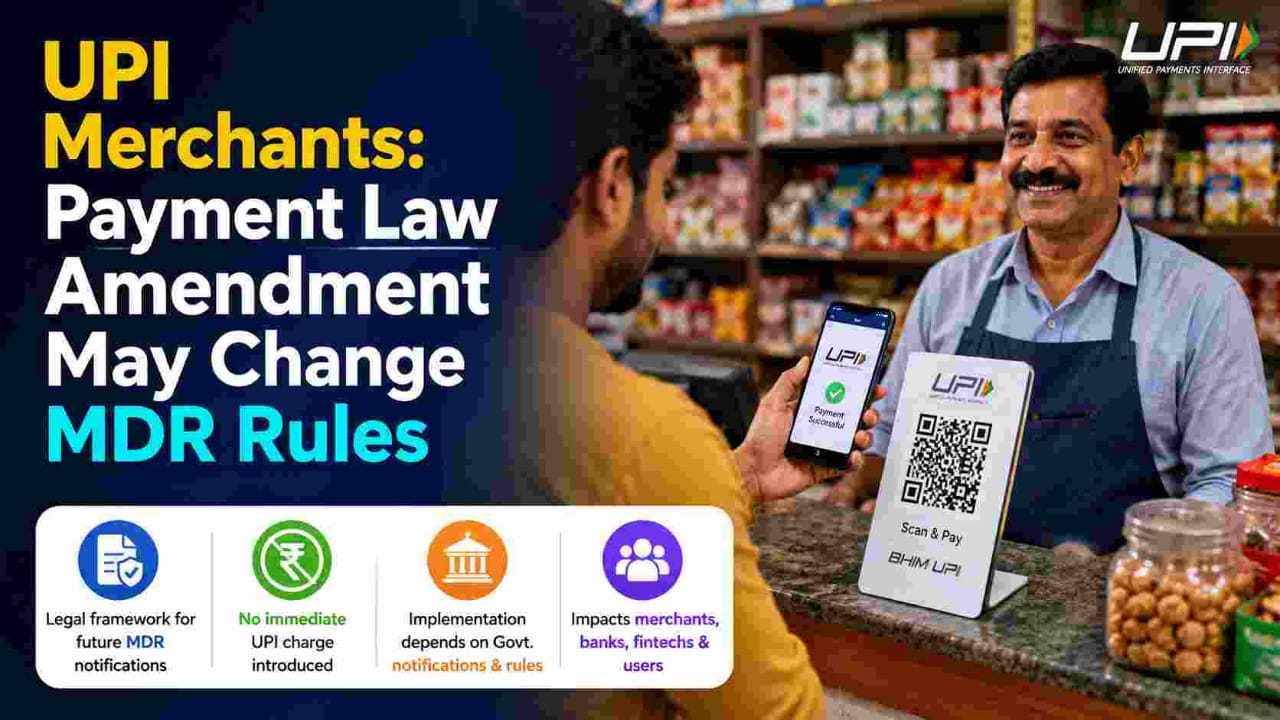

UPI पेमेंटवर व्यापारी शुल्क (Merchant Charges) पुन्हा लागू करण्याचा मार्ग संसदेने मोकळा केला आहे. या निर्णयामुळे २०२० पासून सुरू असलेली ६ वर्षांची मोफत पेमेंटची सुविधा आता बदलांच्या उंबरठिकाणी आली आहे.
लोकसभेने ६ ऑगस्ट रोजी 'टॅक्सेशन अँड अदर लॉज (अमेंडमेंट) बिल, २०२६' मंजूर केले. हे विधेयक 'पेमेंट अँड सेटलमेंट सिस्टम्स ॲक्ट, २००७' च्या कलम १०ए मध्ये सुधारणा करते. याच कायद्याच्या आधारे डिसेंबर २०१९ पासून UPI आणि RuPay डेबिट कार्ड व्यवहारांवर मर्चंट डिस्काउंट रेट (MDR) आकारण्यावर बंदी घालण्यात आली होती.
नेमका बदल काय आहे हे समजून घेणे महत्त्वाचे आहे. सध्या कोणत्याही UPI व्यवहारावर शुल्क आकारले जाणार नाही. या दुरुस्तीमुळे कायद्यातील ती 'ऑटोमॅटिक सूट' काढून टाकण्यात आली आहे, ज्याचा अर्थ असा की आता केंद्र सरकार भविष्यातील अधिसूचनेद्वारे ठरवू शकेल की कोणत्या पेमेंट मोडवर शुल्क आकारायचे आणि कोणते मोफत ठेवायचे. थोडक्यात सांगायचे तर, सरकारने UPI वर MDR लागू करण्याची कायदेशीर तयारी पूर्ण केली आहे. हे शुल्क कधी आणि कसे लागू होईल, हा प्रश्न अजूनही अनुत्तरित आहे.
हा बदल का करण्यात आला?
UPI हे आज भारताच्या डिजिटल अर्थव्यवस्थेचा कणा बनले आहे. आर्थिक वर्ष २०१९-२० मध्ये २१.३ लाख कोटी रुपये असलेले UPI व्यवहार मार्च २०२५ पर्यंत २६० लाख कोटी रुपयांच्या पुढे गेले आहेत. मात्र, या मोठ्या वाढीचा खर्चही मोठा आहे. बँका, पेमेंट ॲग्रिगेटर्स आणि PhonePe, Google Pay सारख्या कंपन्यांना व्यवहार प्रक्रिया, फसवणूक रोखणे, सायबर सुरक्षा आणि तक्रार निवारण यासाठी मोठा खर्च करावा लागतो, जो २०२० पासून 'झिरो-MDR' धोरणामुळे त्यांनाच सहन करावा लागत होता.
विधेयकाचे समर्थन करताना अधिकाऱ्यांनी सांगितले की, याचा उद्देश बँकांसाठी शाश्वत महसूल मॉडेल तयार करणे हा आहे, जेणेकरून सामान्य ग्राहक आणि लहान व्यापाऱ्यांवर अतिरिक्त बोजा पडणार नाही.
कोणत्या बदलांचा विचार होत आहे?
जरी कायद्यात कोणतीही निश्चित रक्कम नमूद केलेली नसली तरी, सरकारी स्रोत आणि अहवालांनुसार खालील प्रकारची रचना भविष्यात पाहायला मिळू शकते:
- मर्यादा (Threshold): MDR शुल्क केवळ २,००० रुपयांपेक्षा जास्त असलेल्या वैयक्तिक UPI व्यवहारांवरच लागू होऊ शकते.
- व्यापाऱ्यांचा आकार (Merchant Size): हे शुल्क मोठ्या व्यवसायांना लक्ष्य करेल, ज्यांची वार्षिक उलाढाल १ कोटी ते १.५ कोटी रुपयांच्या दरम्यान आहे.
- शुल्काचा दर (Rate Range): उद्योगाच्या अंदाजानुसार MDR दर ०.२५% ते ०.४% असू शकतो.
- व्यक्ती-ते-व्यक्ती हस्तांतरण (P2P Transfers): हे व्यवहार रकमेचा विचार न करता पूर्णपणे मोफत राहण्याची शक्यता आहे.
जर ही रचना लागू झाली, तर अंदाजे ९०% किरकोळ व्यापारी, भाजीवाले आणि लहान दुकानदार या मर्यादेच्या खाली येतील आणि त्यांना कोणतीही फी द्यावी लागणार नाही.
मोठे व्यापारी विरुद्ध लहान व्यापारी: मुख्य फरक काय?
या निर्णयाचा परिणाम दोन गटांवर वेगळ्या प्रकारे दिसून येईल.
लहान आणि सूक्ष्म व्यापारी - उदा. किरणा स्टोअर्स, भाजी विक्रेते, चहाचे स्टॉल्स - यांना सध्याप्रमाणेच मोफत UPI सेवा मिळेल. त्यांचे बहुतांश व्यवहार लहान मूल्याचे असल्याने ते या प्रस्तावित २,००० रुपयांच्या मर्यादेच्या खालीच राहतील.
मोठे आणि मध्यम व्यापारी - जे निश्चित उलाढालीच्या मर्यादेच्या वर आहेत, त्यांना भविष्यात कार्ड पेमेंटप्रमाणे ठराविक शुल्क द्यावे लागू शकते.
ASSOCHAM सारख्या व्यापार संस्थांचे म्हणणे आहे की, MSMEs ना पूर्णपणे या शुल्कातून सूट दिली पाहिजे, तर मोठ्या कंपन्या, ज्या आधीच इतर पेमेंट माध्यमांवर शुल्क भरत आहेत, त्या हे शुल्क सोसू शकतात.
काही अफवांचे स्पष्टीकरण
या विषयावर पसरलेल्या काही चुकीच्या गोष्टी खालीलप्रमाणे स्पष्ट केल्या आहेत:
- अफवा: आजपासून सर्वांसाठी UPI महाग झाले आहे. वास्तव: विधेयकाने केवळ कायदेशीर चौकटीची तरतूद केली आहे. कोणतेही शुल्क अद्याप लागू केलेले नाही.
- अफवा: ग्राहकांना QR कोड स्कॅन केल्यावर पैसे द्यावे लागतील. वास्तव: हे शुल्क व्यापाऱ्यांवर आकारले जाण्याची शक्यता आहे, ग्राहकांवर नाही.
- अफवा: लहान दुकानदारांना UPI चा फायदा मिळणार नाही. वास्तव: प्रस्तावित रचनेत लहान व्यापाऱ्यांसाठी सूट मिळण्याची शक्यता आहे.
- अफवा: हे अंतिम आहे आणि दर निश्चित झाले आहेत. वास्तव: कोणताही दर लागू करण्यासाठी RBI ची अधिसूचना आवश्यक आहे, जी अद्याप आलेली नाही.
पुढे काय होणार?
कोणतेही शुल्क लागू करण्यासाठी सरकारी अधिसूचना, RBI ची नियमावली आणि NPCI द्वारे अंमलबजावणी या तीन गोष्टी आवश्यक आहेत. RBI गव्हर्नर संजय मल्होत्रा यांनीही स्पष्ट केले आहे की अंतिम रचना कशी असेल हे सांगणे आता खूप घाईचे ठरेल.
व्यापाऱ्यांनी आता काय करावे?
- तुमची वार्षिक UPI उलाढाल १ कोटी ते १.५ कोटी रुपयांच्या मर्यादेच्या तुलनेत तपासत राहा.
- कोणताही निष्कर्ष काढण्यापूर्वी अधिकृत सरकारी अधिसूचनेची वाट पाहा.
- जर तुमचा व्यवसाय विस्तारत असेल, तर तुमची कर्ज आणि कॅश-फ्लो नियोजन तपासा - LabhGrow चे 'बिझनेस लोन EMI कॅल्क्युलेटर' तुम्हाला भविष्यातील खर्चाचे नियोजन करण्यास मदत करेल.
- WhatsApp वर येणाऱ्या अफवांवर विश्वास ठेवू नका; केवळ RBI किंवा वित्त मंत्रालयाच्या अधिकृत माहितीवरच अवलंबून राहा.
निष्कर्ष
संसदेने UPI वर व्यापारी शुल्क लावण्याचा मार्ग खुला केला आहे, पण प्रत्यक्ष शुल्क अद्याप कोठेही आकारले जात नाही. भविष्यात सरकारी अधिसूचनेनुसार लहान व्यापारी आणि ग्राहकांना जपून, केवळ उच्च-मूल्य व्यवहारांवर हे शुल्क मर्यादित राहण्याची शक्यता आहे. LabhGrow या विषयावर सतत लक्ष ठेवून आहे आणि अधिकृत माहिती मिळताच आम्ही तुम्हाला अपडेट देऊ.
अधिक माहितीसाठी -
> अस्वीकरण: LabhGrow वरील माहिती केवळ शैक्षणिक आणि माहितीच्या उद्देशाने आहे. आम्ही SEBI नोंदणीकृत गुंतवणूक सल्लागार नाही. कोणताही आर्थिक निर्णय घेण्यापूर्वी कृपया प्रमाणित आर्थिक सल्लागाराचा सल्ला घ्या. या माहितीचा वापर केल्यामुळे होणाऱ्या कोणत्याही नुकसानीसाठी LabhGrow जबाबदार नाही.

कंटेंट हेड आणि मुख्य लेखक
भारतीय सरकारी योजना, बाजार भाव आणि बँकिंग धोरणांचे तज्ञ असलेले ज्येष्ठ वित्तीय आणि वृत्त लेखक.
lakshyabhardwaj.hoc@labhgrow.in
वरिष्ठ संशोधन विश्लेषक (तथ्य तपासक)
सरकारी आणि वित्तीय डेटा स्रोतांकडून 100% अचूकता आणि तथ्य पडताळणी करणारे समर्पित संशोधक.
harshitsharma.sra@labhgrow.in