तरुण भारतीयांनी आताच जोपासल्या पाहिजेत अशा स्मार्ट आर्थिक सवयी
आढावा (Overview)
तरुण भारतीयांनी आर्थिक सुरक्षिततेसाठी आजपासूनच कोणकोणत्या व्यावहारिक सवयी लावून घ्याव्यात हे जाणून घ्या; यामध्ये बजेट बनवणे, आपत्कालीन निधी (इमर्जन्सी फंड) तयार करणे आणि लवकर एसआयपी (SIP) सुरू करणे यांसारख्या महत्त्वाच्या गोष्टींचा समावेश आहे.
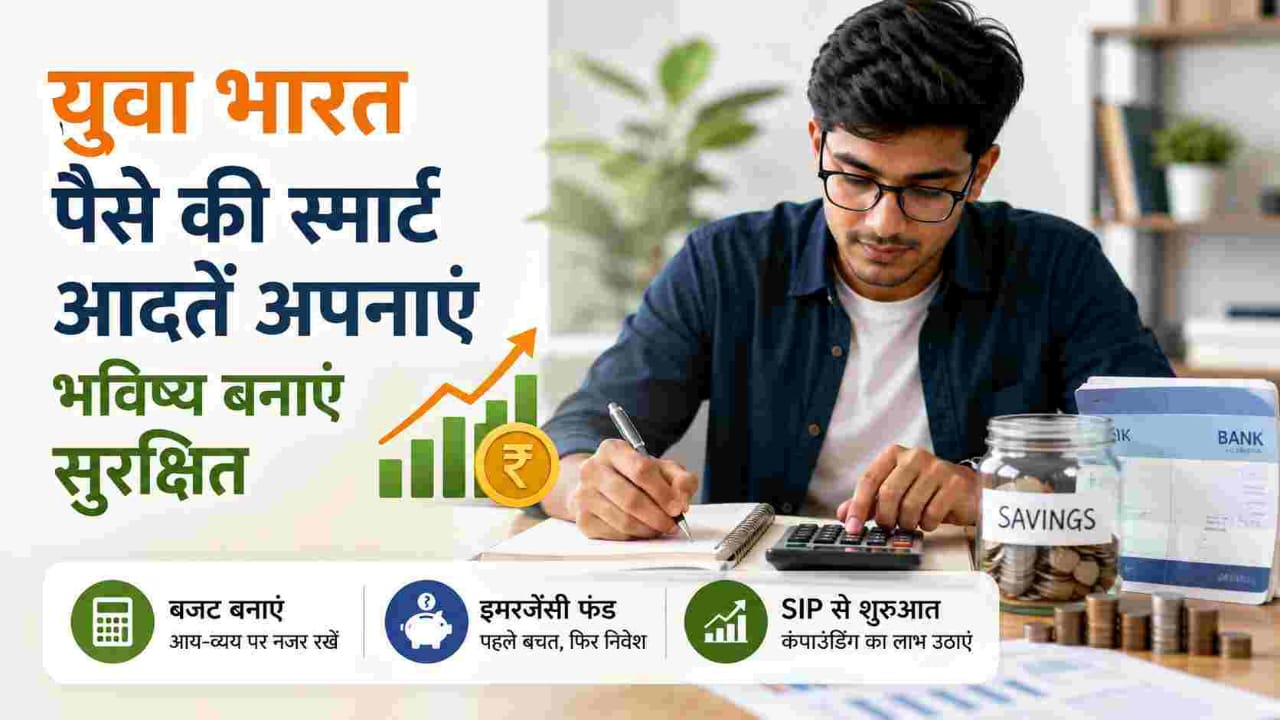

बहुतेक तरुण भारतीय पैसे कसे व्यवस्थापित करावेत हे शिकण्याआधीच कमाई करायला सुरुवात करतात. शाळा किंवा कॉलेजमध्ये सहसा बजेटिंग, बचत किंवा गुंतवणुकीबद्दल शिकवले जात नाही, त्यामुळे पहिली पगाराची रक्कम अनेकदा चुकांमधून शिकण्याचा धडा ठरते. आनंदाची बातमी ही आहे की, संपत्ती निर्माण करण्यासाठी कोणत्याही फायनान्स डिग्रीची किंवा मोठ्या पगाराची गरज नसते. यासाठी फक्त काही सातत्यपूर्ण सवयींची गरज असते, ज्या लवकर सुरू करून संयमाने पाळल्या पाहिजेत.
विद्यार्थी, नोकरीला लागलेले तरुण आणि तरुण व्यावसायिकांसाठी येथे एक व्यावहारिक मार्गदर्शक आहे, ज्यामुळे तुम्ही तुमचे पैसे वाया घालवण्याऐवजी त्यांचा योग्य वापर करून संपत्ती वाढवू शकाल.
उत्पन्नापेक्षा आर्थिक सवयी जास्त महत्त्वाच्या का आहेत?
असा एक सामान्य समज आहे की उत्पन्न वाढले की संपत्ती निर्माण व्हायला लागते. प्रत्यक्षात, पे-स्लिपवर असलेल्या आकड्यापेक्षा तुमची आर्थिक शिस्त जास्त महत्त्वाची असते. एखादी व्यक्ती ज्याचा पगार कमी आहे, पण ती नियमितपणे बचत आणि गुंतवणूक करते, ती व्यक्ती दोन दशकांत जास्त पगार असणाऱ्या व्यक्तीपेक्षा जास्त संपत्ती निर्माण करू शकते. याचे कारण म्हणजे शिस्त आणि वेळ. शिस्त ठरवते की दरमहा किती पैसे वाचणार, आणि वेळ त्या पैशांना 'कंपाउंडिंग' (चक्रवाढ व्याज) द्वारे वाढवते. या दोन्ही गोष्टी एकमेकांशिवाय अपूर्ण आहेत.
साध्या बजेटपासून सुरुवात करा
बजेटिंग करणे कठीण वाटते, पण ते अजिबात क्लिष्ट नाही. तुमचे पैसे कुठून येतात आणि कुठे जातात हे समजून घेणे, हेच याचे मुख्य ध्येय आहे.
यासाठी ५०-३०-२० चा नियम वापरणे सर्वात सोपा मार्ग आहे:
- ५०% गरजांसाठी — घरभाडे, किराणा, वाहतूक, बिले, विमा
- ३०% इच्छांसाठी — बाहेर जेवणे, मनोरंजन, शॉपिंग, सबस्क्रिप्शन
- २०% बचत आणि गुंतवणुकीसाठी — आपत्कालीन निधी (Emergency Fund), SIP, दीर्घकालीन ध्येये
हा काही कठोर नियम नाही. जर तुम्ही कुटुंबासोबत राहत असाल, तर गरजांसाठी खर्च कमी होऊन बचतीसाठी जास्त रक्कम वापरता येते. मोठ्या शहरात राहणाऱ्यांना घरभाड्यामुळे गुणोत्तर बदलावा लागू शकतो. महत्त्वाचे म्हणजे, बजेट ठरवण्याआधी पूर्ण महिनाभर खर्चाचा मागोवा घ्या. बहुतेक लोक हे पाहून थक्क होतात की जेवणाची ऑर्डर, अनावश्यक खरेदी आणि न वापरलेली सबस्क्रिप्शन ३० दिवसांत किती मोठी रक्कम बनवतात.
एक साधा एक्सेल शीट, डायरी किंवा एखादे बजेटिंग ॲप वापरा. कोणत्या साधनापेक्षा तुम्ही किती सातत्याने वापर करता हे जास्त महत्त्वाचे आहे.
गुंतवणुकीपूर्वी आपत्कालीन निधी तयार करा
पहिली सॅलरी मिळाल्यावर लगेच गुंतवणूक करायचा मोह होतो, पण आधी आपत्कालीन निधी (Emergency Fund) तयार करणे गरजेचे आहे. हा निधी फक्त अनपेक्षित प्रसंगांसाठी असतो — जसे की आजारपण, अचानक नोकरी जाणे किंवा आपत्कालीन प्रवास. हे पैसे सहज उपलब्ध असावेत, म्हणजे ते अशा ठिकाणी अडकवू नका जिथे काढताना नुकसान होईल.
किमान ३ ते ६ महिन्यांचा घरखर्च निघेल एवढा निधी सेव्हिंग अकाउंटमध्ये किंवा लिक्विड फंडमध्ये ठेवणे योग्य आहे. हा निधी एक सुरक्षा कवच म्हणून काम करतो. हे नसल्यास, आपत्कालीन परिस्थितीत तुम्हाला तुमची दीर्घकालीन गुंतवणूक तोडावी लागते, कर्ज घ्यावे लागते किंवा क्रेडिट कार्डवर अवलंबून राहावे लागते, ज्यामुळे तुमची आर्थिक उद्दिष्टे मागे पडतात.
हे निधी एका रात्रीत तयार होत नाही. दरमहा थोडी थोडी रक्कम बाजूला ठेवून ६ ते १२ महिन्यांत तुम्ही हे सुरक्षित कवच निर्माण करू शकता.
लवकर गुंतवणूक सुरू करा, अगदी कमी रकमेपासून
एकदा आपत्कालीन निधी तयार झाला की, गुंतवणुकीची सवय लावा. इथे 'कंपाउंडिंग' (चक्रवाढ) खूप महत्त्वाची भूमिका बजावते. जे पैसे तुम्ही लवकर गुंतवता, त्यांना वाढायला जास्त वेळ मिळतो आणि त्यातून मिळणाऱ्या परताव्यावरही पुन्हा परतावा मिळतो.
SIP (सिस्टिमॅटिक इन्व्हेस्टमेंट प्लॅन) हा तरुण गुंतवणूकदारांसाठी सर्वात उत्तम मार्ग आहे. यात एकरकमी गुंतवणुकीऐवजी दरमहा एक ठराविक रक्कम म्युच्युअल फंडात गुंतवली जाते. याचे अनेक फायदे आहेत:
- कमी रकमेपासून सुरुवात करता येते
- नियमित बचतीची शिस्त लागते
- बाजार चढ-उतार असूनही 'रुपी-कॉस्ट ॲव्हरेजिंग'मुळे रिस्क कमी होते
- पगाराच्या सायकलनुसार हे नियोजन करणे सोपे जाते
जी व्यक्ती वयाच्या विशीत गुंतवणूक सुरू करते, ती नंतर सुरू करणाऱ्यांपेक्षा निवृत्तीच्या वेळी जास्त संपत्ती जमा करू शकते — केवळ त्या जास्तीच्या वर्षांच्या कंपाउंडिंगमुळे. वाचकांना किती फायदा होऊ शकतो हे बघण्यासाठी SIP कॅल्क्युलेटर वापरून पाहता येईल.
तरुण कमाई करणाऱ्यांनी टाळल्या पाहिजेत अशा आर्थिक चुका
नवीन नोकरी करणाऱ्यांमध्ये काही गोष्टी सामान्य असतात, त्या टाळल्यास भविष्यातील आर्थिक तणाव टळू शकतो:
- लाईफस्टाईल इन्फ्लेशन — पगार वाढला की बचत वाढवण्याऐवजी खर्च वाढवणे
- विम्याकडे दुर्लक्ष — ऑफिसचा विमा पुरेसा आहे असे समजून स्वतःचा वैयक्तिक विमा न घेणे
- ध्येय नसलेली गुंतवणूक — गुंतवणुकीचा कालावधी किंवा हेतू माहित नसताना पैसे गुंतवणे
- लाईफस्टाईलसाठी क्रेडिट कार्डचा अतिवापर — क्रेडिट कार्डला उत्पन्नाचा भाग समजून खर्च करणे
- 'रक्कम खूप लहान आहे' म्हणून गुंतवणूक पुढे ढकलणे — मोठ्या पगाराची वाट न पाहता जेवढे आहे त्यात सुरुवात करा
या चुका कोणाकडूनही होऊ शकतात. महत्त्वाचे हे आहे की, चूक लक्षात आल्यावर ती त्वरित दुरुस्त करणे, ती वर्षानुवर्षे चालू न ठेवणे.
वयानुसार आर्थिक नियोजन
आयुष्याच्या टप्प्यानुसार आर्थिक प्राधान्यक्रम बदलतात:
विद्यार्थी आणि सुरुवातीचे कमावते (वयाची २० च्या आसपास): खर्च ट्रॅक करायला शिका, बँक खाते उघडा आणि लहान SIP पासून सुरुवात करून सवय लावा.
करिअरची सुरुवात (वयाची २५ च्या आसपास): आपत्कालीन निधीला प्राधान्य द्या, आरोग्य आणि टर्म विमा घ्या आणि पगार वाढेल तसा SIP वाढवत न्या.
स्थिर करिअर (वयाची २८-३५): विविध मालमत्ता वर्गांमध्ये (Assets) गुंतवणूक करा, घर किंवा उच्च शिक्षणासारख्या ध्येयांचे नियोजन करा आणि जबाबदाऱ्या वाढल्यामुळे विमा कव्हर तपासा.
हे काही कडक नियम नाहीत, तर दिशादर्शक आहेत. सवयी लावणे, सुरक्षा कवच तयार करणे आणि दीर्घकालीन गुंतवणूक करणे हा क्रम सगळ्यांसाठी योग्य ठरतो.
महत्त्वाचे मुद्दे
- दीर्घकालीन संपत्तीसाठी उत्पन्नापेक्षा आर्थिक सवयी जास्त महत्त्वाच्या आहेत.
- बजेट ठरवण्यापूर्वी किमान एक महिना खर्चाचा मागोवा घ्या.
- गुंतवणुकीपूर्वी ३ ते ६ महिन्यांचा आपत्कालीन निधी तयार करा.
- कंपाउंडिंगचा लाभ घेण्यासाठी लवकर SIP सुरू करा.
- लाईफस्टाईल इन्फ्लेशन आणि क्रेडिट कार्डच्या अवाजवी खर्चापासून दूर राहा.
- करिअर आणि जबाबदाऱ्या वाढतील तसे आर्थिक नियोजन अपडेट करा.
निष्कर्ष
तरुण वयात संपत्ती निर्माण करणे म्हणजे एखादी मोठी जादू करणे नव्हे, तर सातत्यपूर्ण छोट्या सवयी लावणे होय. स्पष्ट बजेट, तयार आपत्कालीन निधी आणि लवकर केलेली SIP गुंतवणूक तुम्हाला दीर्घकाळात श्रीमंत बनवू शकते. जितक्या लवकर तुम्ही या सवयी लावाल, तितके सोपे आयुष्य होईल.
अधिक माहितीसाठी -
आर्थिक यशासाठी तरुण भारतीयांनी आत्मसात करण्यासारख्या स्मार्ट गुंतवणुकीच्या सवयी
> अस्वीकरण: LabhGrow वरील माहिती केवळ शैक्षणिक आणि माहितीपर उद्देशांसाठी आहे. आम्ही SEBI-नोंदणीकृत गुंतवणूक सल्लागार नाही. कोणताही आर्थिक निर्णय घेण्यापूर्वी कृपया प्रमाणित आर्थिक सल्लागाराचा सल्ला घ्या. या माहितीच्या वापरामुळे होणाऱ्या कोणत्याही नुकसानीसाठी LabhGrow जबाबदार नाही.

कंटेंट हेड आणि मुख्य लेखक
भारतीय सरकारी योजना, बाजार भाव आणि बँकिंग धोरणांचे तज्ञ असलेले ज्येष्ठ वित्तीय आणि वृत्त लेखक.
lakshyabhardwaj.hoc@labhgrow.in
वरिष्ठ संशोधन विश्लेषक (तथ्य तपासक)
सरकारी आणि वित्तीय डेटा स्रोतांकडून 100% अचूकता आणि तथ्य पडताळणी करणारे समर्पित संशोधक.
harshitsharma.sra@labhgrow.in