યુવાન ભારતીયોએ આજે જ કેળવવા જેવી સ્માર્ટ મની હેબિટ્સ
વિહંગાવલોકન (Overview)
યુવાન ભારતીયો માટે આજના સમયમાં આર્થિક રીતે સુરક્ષિત બનવા માટે જરૂરી વ્યવહારુ નાણાકીય આદતો શીખો—જેમાં બજેટિંગ, ઇમરજન્સી ફંડ અને વહેલી SIP શરૂ કરવા જેવી બાબતોનો સમાવેશ થાય છે.
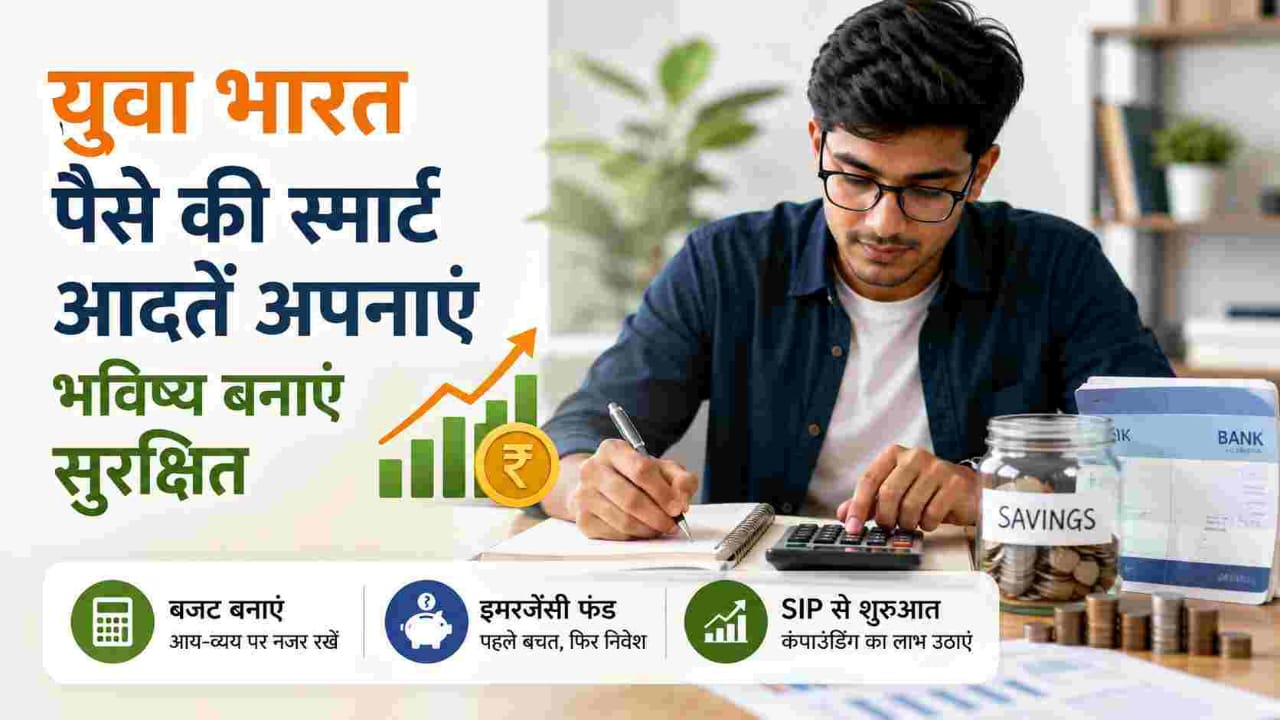

મોટાભાગના યુવા ભારતીયો નાણાકીય આયોજન શીખતા પહેલા જ કમાણી શરૂ કરી દે છે. શાળા કે કોલેજોમાં બજેટિંગ, બચત કે રોકાણ વિશે ખાસ શીખવવામાં આવતું નથી, તેથી પહેલો પગાર ઘણીવાર ભૂલ અને સુધારાનો પાઠ બની જાય છે. સારી વાત એ છે કે સંપત્તિ બનાવવા માટે કોઈ ફાઈનાન્સ ડિગ્રી કે મોટી આવકની જરૂર નથી. તેના માટે ફક્ત નાની-નાની આદતો અને ધીરજપૂર્વક લાંબા ગાળાના આયોજનની જરૂર છે.
અહીં એક પ્રેક્ટિકલ અને ઉંમરને અનુરૂપ માર્ગદર્શિકા છે, જે વિદ્યાર્થીઓ, પ્રથમ વખત નોકરી કરનારાઓ અને યુવા પ્રોફેશનલ્સને તેમના નાણાંનો યોગ્ય ઉપયોગ કરવામાં મદદ કરશે.
આવક કરતાં નાણાકીય આદતો કેમ વધુ મહત્વની છે?
સામાન્ય રીતે એવું માનવામાં આવે છે કે સંપત્તિ સર્જન ત્યારે જ થાય જ્યારે આવક વધે. હકીકતમાં, પગારની આંકડાકીય રકમ કરતા તમારી આદતો વધુ મહત્વની છે. જે વ્યક્તિ ઓછી કમાણી કરે છે પણ સતત બચત અને વહેલું રોકાણ કરે છે, તે વધુ કમાણી કરનાર પણ અનિયમિત બચત કરનાર વ્યક્તિ કરતા બે દાયકામાં ઘણી વધુ સંપત્તિ બનાવી શકે છે. આ બે શક્તિઓના કારણે છે: શિસ્ત અને સમય. શિસ્ત નક્કી કરે છે કે દર મહિને કેટલા નાણાંની બચત થશે અને સમય તે પૈસાને કમ્પાઉન્ડિંગ દ્વારા વધવા દે છે. એકબીજા વિના આ બંને અધૂરા છે.
સરળ બજેટથી શરૂઆત કરો
બજેટિંગ કંટાળાજનક લાગે છે, પણ તે ખૂબ સરળ છે. તેનો મુખ્ય ઉદ્દેશ્ય એટલું જ જાણવાનો છે કે પૈસા ક્યાંથી આવે છે અને ક્યાં જાય છે.
એક પ્રેક્ટિકલ શરૂઆત માટે 50-30-20 નો નિયમ શ્રેષ્ઠ છે:
- 50% જરૂરિયાતો માટે — ઘરનું ભાડું, કરિયાણું, મુસાફરી, બિલ અને વીમો
- 30% ઈચ્છાઓ માટે — બહાર જમવું, મનોરંજન, શોપિંગ અને સબસ્ક્રિપ્શન
- 20% બચત અને રોકાણ માટે — ઈમરજન્સી ફંડ, SIP, લાંબા ગાળાના લક્ષ્યો
આ કોઈ કઠોર નિયમ નથી. જો તમે પરિવાર સાથે રહેતા હોવ તો ઘરના ખર્ચમાં બચત કરી વધુ રોકાણ કરી શકો છો. મોટા શહેરોમાં રહેતા લોકોએ ભાડાના આધારે આ રેશિયો બદલવો પડે છે. મહત્વનું એ છે કે તમે એક મહિના સુધી તમારા ખર્ચને ટ્રેક કરો. મોટાભાગના લોકો ચોંકી જાય છે કે ફૂડ ડિલિવરી, શોપિંગ કે ન વપરાતા સબસ્ક્રિપ્શન પાછળ કેટલો મોટો ખર્ચ થઈ જાય છે.
સામાન્ય એક્સેલ શીટ, નોટબુક અથવા કોઈ પણ બજેટિંગ એપ કામ કરી શકે છે. ટૂલ કરતાં તમારી નિયમિતતા વધુ મહત્વની છે.
રોકાણ કરતા પહેલા ઈમરજન્સી ફંડ બનાવો
પહેલો પગાર આવતા જ રોકાણ કરવાનો ઉત્સાહ હોય છે, પરંતુ પહેલા ઈમરજન્સી ફંડ બનાવવું જરૂરી છે. આ પૈસા આકસ્મિક પરિસ્થિતિઓ જેવી કે મેડિકલ ખર્ચ, નોકરી જવી કે તાત્કાલિક મુસાફરી માટે છે. આ ફંડ સરળતાથી ઉપલબ્ધ હોય તેવા ખાતામાં રાખવું જોઈએ, જેથી જરૂર પડે ત્યારે રોકાણ તોડવું ન પડે.
તમારા 3 થી 6 મહિનાના ખર્ચ જેટલું ઈમરજન્સી ફંડ સેવિંગ્સ એકાઉન્ટ કે લિક્વિડ ફંડમાં રાખવું જોઈએ. આ તમને આર્થિક સુરક્ષા આપે છે. જો આ ફંડ ન હોય, તો ઈમરજન્સી સમયે લોકોને મોંઘા વ્યાજે લોન લેવી પડે છે અથવા રોકાણ તોડવું પડે છે, જે લાંબા ગાળાના આયોજનને નુકસાન કરે છે.
આ ફંડ એક રાતમાં નથી બનતું. દર મહિને થોડી-થોડી રકમ અલગ રાખવાથી 6 થી 12 મહિનામાં એક સુરક્ષિત કવચ તૈયાર થઈ જાય છે.
નાની રકમથી પણ વહેલું રોકાણ શરૂ કરો
એકવાર ઈમરજન્સી ફંડ તૈયાર થઈ જાય, પછી રોકાણ શરૂ કરવું જોઈએ. અહીં 'કમ્પાઉન્ડિંગ'ની શક્તિ ખૂબ મહત્વની છે. તમે જેટલું વહેલું રોકાણ શરૂ કરશો, તમારા પૈસાને વધવા માટે એટલો વધુ સમય મળશે.
SIP (Systematic Investment Plan) એ નવા રોકાણકારો માટે સૌથી શ્રેષ્ઠ માર્ગ છે. એકસાથે મોટી રકમ રોકવાને બદલે, દર મહિને નાની રકમથી મ્યુચ્યુઅલ ફંડમાં રોકાણ કરવું ખૂબ ફાયદાકારક છે:
- રોકાણ માટે મોટી રકમની જરૂર નથી
- તે નિયમિત બચતની આદત કેળવે છે
- તે રૂપી-કોસ્ટ એવરેજિંગ દ્વારા બજારના ઉતાર-ચઢાવને ઘટાડે છે
- તે પગારના ચક્ર સાથે સુસંગત છે
જેઓ ૨૦ વર્ષની ઉંમરથી રોકાણ શરૂ કરે છે, તેઓ ૧૦ વર્ષ પછી શરૂ કરનાર વ્યક્તિ કરતા નિવૃત્તિ સુધીમાં અનેકગણું મોટું ફંડ બનાવી શકે છે. તમે તમારી SIP ની યોજના બનાવવા માટે 'SIP કેલ્ક્યુલેટર'નો ઉપયોગ કરી શકો છો.
યુવાનો દ્વારા કરવામાં આવતી સામાન્ય નાણાકીય ભૂલો
પ્રથમ વખત કમાતા યુવાનોમાં કેટલીક ભૂલો સામાન્ય છે, જેને ટાળીને તમે ભવિષ્યનું આર્થિક તણાવ ઓછું કરી શકો છો:
- લાઈફસ્ટાઈલ ફુગાવો: આવક વધતા બચત વધારવાને બદલે લક્ઝરી ખર્ચ વધારવો.
- વીમાને અવગણવો: ઓફિસના વીમા પર નિર્ભર રહેવું અને વ્યક્તિગત હેલ્થ ઈન્સ્યોરન્સ ન લેવો.
- લક્ષ્ય વગરનું રોકાણ: કોઈ પણ પ્લાન કે સમયગાળા વગર પૈસા રોકવા.
- ક્રેડિટ કાર્ડ પર અતિશય નિર્ભરતા: ક્રેડિટ કાર્ડને આવકનો ભાગ સમજવો.
- મોડા શરૂઆત કરવી: 'મારી પાસે તો અત્યારે ઓછા પૈસા છે' એમ વિચારીને રોકાણ ટાળવું.
આ ભૂલો કોઈ નવી નથી, ઘણા લોકો કરે છે. મહત્વનું એ છે કે જલ્દી ભૂલ સમજીને તેને સુધારી લેવી.
ઉંમર મુજબ નાણાકીય આયોજન
જેમ ઉંમર વધે, તમારી પ્રાથમિકતાઓ બદલાય છે. તેને તબક્કાવાર રીતે જોવું જોઈએ:
વિદ્યાર્થીઓ અને નવા કમાનારાઓ (૧૮-૨૨ વર્ષ): ખર્ચ ટ્રેક કરતા શીખો અને નાની SIP શરૂ કરો.
કારકિર્દીની શરૂઆત (૨૦-૨૫ વર્ષ): ઈમરજન્સી ફંડ બનાવો અને હેલ્થ-ટર્મ ઈન્સ્યોરન્સ લેવાનું પ્રાધાન્ય આપો.
સ્થિર કારકિર્દી (૨૫-૩૫ વર્ષ): રોકાણમાં વિવિધતા લાવો અને મધ્યમ ગાળાના લક્ષ્યો માટે આયોજન કરો.
આ એક ફિક્સ નિયમ નથી, પણ એક સાચી દિશા છે.
મુખ્ય બાબતો
- લાંબા ગાળાની સંપત્તિ માટે આવક કરતાં નાણાકીય આદતો વધુ મહત્વની છે.
- બજેટ બનાવતા પહેલા એક મહિનો તમારા ખર્ચને ટ્રેક કરો.
- રોકાણ શરૂ કરતા પહેલા ઈમરજન્સી ફંડ તૈયાર રાખો.
- કમ્પાઉન્ડિંગનો લાભ લેવા માટે જલ્દી SIP શરૂ કરો.
- લાઈફસ્ટાઈલ ફુગાવો અને બિનજરૂરી ક્રેડિટ કાર્ડનો ઉપયોગ ટાળો.
- જેમ કારકિર્દી વધે તેમ નાણાકીય લક્ષ્યો બદલતા રહો.
નિષ્કર્ષ
યુવાન ઉંમરે સંપત્તિ બનાવવી એ કોઈ એક મોટા રોકાણની વાત નથી, પરંતુ નાની આદતોને લાંબા સમય સુધી જાળવી રાખવાની રમત છે. એક સ્પષ્ટ બજેટ, ઈમરજન્સી ફંડ અને વહેલી શરૂ કરેલી SIP તમને લાંબા ગાળે આર્થિક સુરક્ષા આપશે. તમે આ આદતો જેટલી વહેલી કેળવશો, ભવિષ્યમાં એટલી જ સરળતા રહેશે.
વધુ માહિતી માટે -
આર્થિક સફળતા માટે યુવા ભારતીયોએ અપનાવવા જેવી સ્માર્ટ રોકાણની આદતો
> અસ્વીકરણ: LabhGrow પર આપવામાં આવેલી સામગ્રી માત્ર શૈક્ષણિક અને માહિતીના હેતુ માટે છે. અમે SEBI દ્વારા નોંધાયેલા રોકાણ સલાહકાર નથી. કોઈપણ નાણાકીય નિર્ણય લેતા પહેલા કૃપા કરીને પ્રમાણિત નાણાકીય સલાહકારની સલાહ લો. LabhGrow આ માહિતીના ઉપયોગથી થતા કોઈપણ નુકસાન માટે જવાબદાર નથી.

કન્ટેન્ટ હેડ અને મુખ્ય લેખક
ભારતીય સરકારી યોજનાઓ, બજાર ભાવ અને બેંકિંગ નીતિઓના નિષ્ણાત વરિષ્ઠ નાણાકીય અને સમાચાર લેખક.
lakshyabhardwaj.hoc@labhgrow.in
સીનિયર રિસર્ચ એનાલિસ્ટ (તથ્ય ચકાસણી)
સરકારી અને નાણાકીય સ્ત્રોતોમાંથી 100% સચોટતા અને તથ્યોની ચકાસણી કરતા સમર્પિત સંશોધક.
harshitsharma.sra@labhgrow.in