KYC ફ્રોડ એલર્ટ: નકલી બેંક SMS ને કેવી રીતે ઓળખવા અને તેનાથી કેવી રીતે બચવું
વિહંગાવલોકન (Overview)
નકલી KYC મેસેજ દ્વારા બેંક ગ્રાહકોને છેતરીને તેમની પાસેથી OTP અને PIN મેળવવામાં આવી રહ્યા છે. છેતરપિંડી કરતા મેસેજને કેવી રીતે ઓળખવા, સુરક્ષિત રીતે KYC વેરિફિકેશન કેવી રીતે કરવું અને તમારા બેંક એકાઉન્ટને કેવી રીતે સુરક્ષિત રાખવું તે વિશે અહીં જાણો.
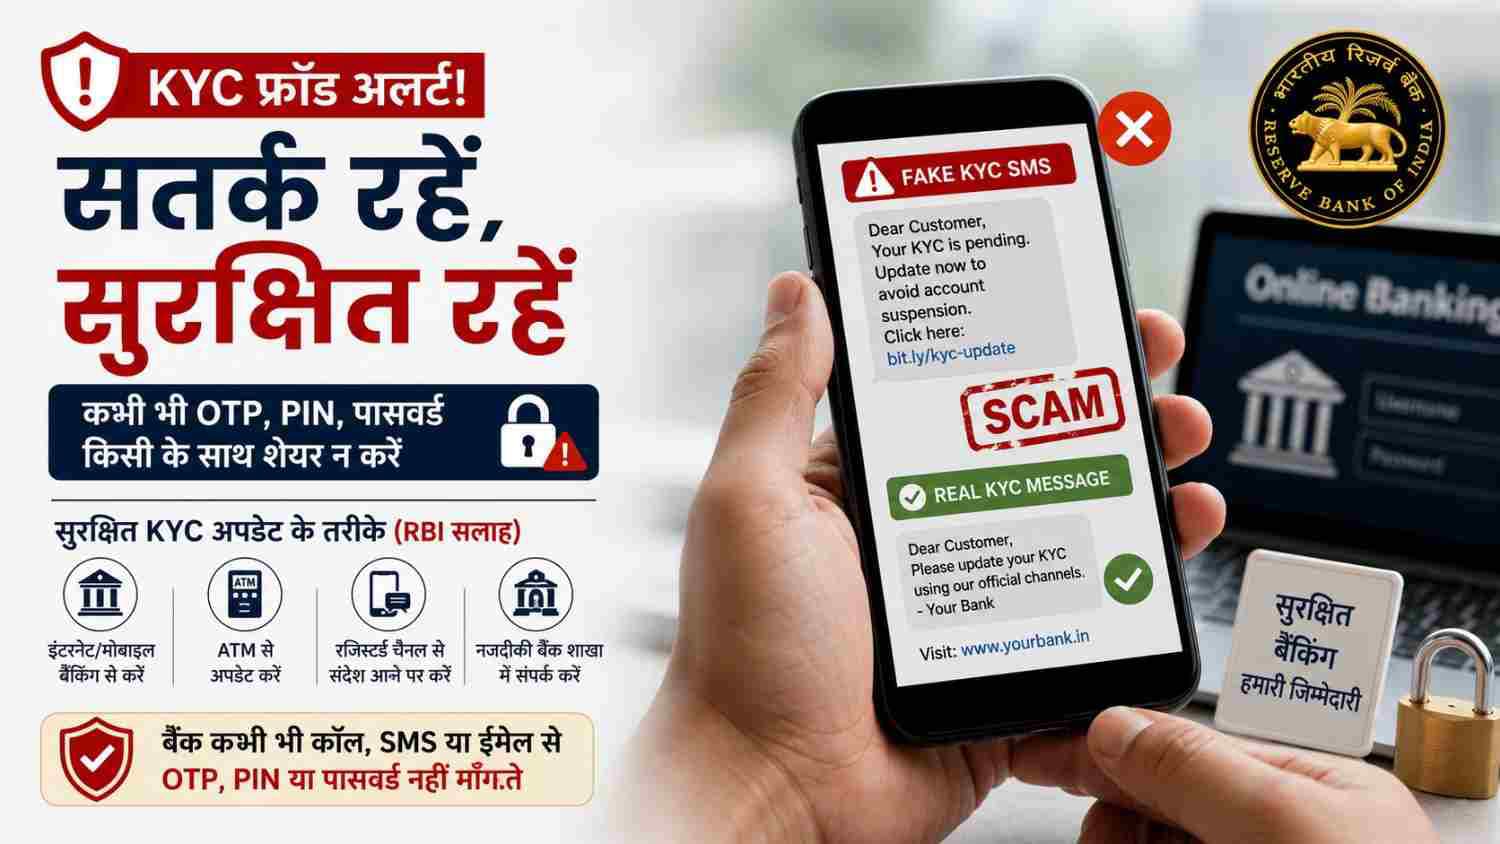

ભારતભરના બેંક ગ્રાહકો ફરી એકવાર નકલી KYC અપડેટ મેસેજના શિકાર બની રહ્યા છે. આ મેસેજમાં સામાન્ય રીતે દાવો કરવામાં આવે છે કે જો ગ્રાહક આપેલી લિંક પર ક્લિક કરીને તાત્કાલિક KYC 'પૂર્ણ' નહીં કરે, તો તેમનું બેંક એકાઉન્ટ, ડેબિટ કાર્ડ અથવા UPI સેવા થોડા જ કલાકોમાં બ્લોક કરી દેવામાં આવશે. આ છેતરપિંડી કરનારાઓ લોકોના ડરનો લાભ લે છે કારણ કે KYC અપડેટ કરવું એ બેંકિંગની એક જરૂરિયાત છે, અને સ્કેમર્સ આ વાતનો ગેરફાયદો ઉઠાવીને તમારા પૈસા ચોરી રહ્યા છે.
રિઝર્વ બેંક ઓફ ઈન્ડિયા (RBI) એ વારંવાર ગ્રાહકોને યાદ અપાવ્યું છે કે બેંકો ક્યારેય SMS, WhatsApp અથવા ફોન કોલ દ્વારા OTP, PIN, પાસવર્ડ અથવા કાર્ડની વિગતો માંગતી નથી. અસલી KYC પ્રક્રિયા કેવી રીતે કામ કરે છે તે સમજવું એ જ નકલી મેસેજને ઓળખવાનો સૌથી સરળ રસ્તો છે.
આ સ્કેમ કેમ સફળ થાય છે?
KYC (Know Your Customer) અપડેટ કરવું એ RBI ના નિયમો મુજબ એક સામાન્ય જરૂરિયાત છે અને દરેક એકાઉન્ટ ધારકે તે સમયાંતરે પૂર્ણ કરવાનું હોય છે. પ્રક્રિયા સાચી હોવાથી, તેને મળતા આવતા નકલી મેસેજ ગ્રાહકોને વિશ્વાસપાત્ર લાગે છે. ફ્રોડ કરનારાઓ ઉતાવળ કરાવતી ભાષા, ટૂંકી કરેલી લિંક્સ અને ક્યારેક બેંક જેવી જ લાગતી ફેક સેન્ડર ID નો ઉપયોગ કરે છે. લિંક પર ક્લિક કરવાથી તમે નકલી બેંકિંગ પેજ પર પહોંચો છો, જે તમારા લોગિન ક્રેડેન્શિયલ, કાર્ડ નંબર કે OTP ચોરવા માટે બનાવવામાં આવ્યું હોય છે.
ઉતાવળ એ જ સૌથી મોટો ફાંસો છે. અસલી KYC ડેડલાઇન્સ અગાઉથી જાણ કરવામાં આવે છે, નહીં કે થોડા કલાકોમાં લિંક પર ક્લિક કરવાની ચેતવણી આપીને.
અસલી KYC અપડેટ પ્રક્રિયા કેવી રીતે કામ કરે છે?
RBI ના નિયમો મુજબ, બેંકોએ એકાઉન્ટને બ્લોક કરતા પહેલા એક વ્યવસ્થિત અને અગાઉથી સૂચના આપવાની પ્રક્રિયા અનુસરવી પડે છે. આ સ્કેમ મેસેજ કરતા સાવ અલગ છે:
- KYC ની સમયમર્યાદા પહેલા બેંકોએ ઓછામાં ઓછી ત્રણ વખત અગાઉથી જાણ કરવી પડે છે, જેમાં એક વખત સત્તાવાર પત્ર દ્વારા જાણકારી આપવી ફરજિયાત છે.
- જો સમયમર્યાદા પછી પણ ગ્રાહક KYC અપડેટ ન કરે, તો કોઈ પણ કડક કાર્યવાહી કરતા પહેલા બેંકોએ ફરીથી ત્રણ રિમાઇન્ડર મોકલવા પડે છે.
- આ મેસેજમાં સ્પષ્ટપણે જણાવવામાં આવે છે કે કેવી રીતે KYC અપડેટ કરવું, મદદ માટે કોનો સંપર્ક કરવો અને સમયસર અપડેટ ન કરવાના પરિણામો શું આવશે.
- RBI ગ્રાહકોને ઇન્ટરનેટ બેંકિંગ, મોબાઈલ એપ, ATM, વિડિયો KYC અથવા રૂબરૂ મુલાકાત જેવા સુરક્ષિત માધ્યમો દ્વારા KYC કરવાની મંજૂરી આપે છે, તેથી કોઈ અજાણી લિંક પર આધાર રાખવાની જરૂર હોતી નથી.
ટૂંકમાં, અસલી KYC રિમાઇન્ડર પૂરતા સમય અને વિવિધ વિકલ્પો સાથે આવે છે. સ્કેમ મેસેજમાં આવું કશું હોતું નથી.
તમારી બેંક ક્યારેય કોલ, SMS અથવા WhatsApp પર OTP, UPI PIN, CVV અથવા પાસવર્ડ માંગશે નહીં. જો કોઈ મેસેજ આ માહિતી માંગે, તો તે ચોક્કસપણે સ્કેમ છે, પછી ભલે તે કેટલો પણ સત્તાવાર કેમ ન લાગે.
નકલી KYC મેસેજના ચેતવણી ચિહ્નો
આ સ્કેમમાં સામાન્ય રીતે નીચેની બાબતો જોવા મળે છે:
- અત્યંત ઉતાવળ, જેમ કે 'તમારું એકાઉન્ટ 2 કલાકમાં બ્લોક થઈ જશે'.
- બેંકની સત્તાવાર વેબસાઇટને બદલે કોઈ અજાણી કે ટૂંકી કરેલી લિંક.
- સ્પેલિંગની ભૂલો અથવા સેન્ડર ID માં બેંકના નામમાં થોડો ફેરફાર.
- SMS લિંક દ્વારા મળેલી વેબસાઇટ પર OTP, PIN અથવા પાસવર્ડ માંગવો.
- કોઈપણ સત્તાવાર માધ્યમથી ચકાસણી કર્યા વગર તરત જ પગલાં લેવા માટે દબાણ કરવું.
KYC મેસેજ મળે તો શું કરવું: સ્ટેપ-બાય-સ્ટેપ ગાઈડ
1. લિંક પર ક્લિક કરતા પહેલા થોભો. કોઈ પણ શંકાસ્પદ KYC મેસેજમાં આપેલી લિંક પર ક્લિક ન કરો.
2. સીધા સોર્સ દ્વારા તપાસો. તમારી બેંકની સત્તાવાર એપ ખોલો અથવા જાતે બેંકની અધિકૃત વેબસાઇટ પર જાઓ.
3. બેંકના ઓફિશિયલ હેલ્પલાઇન નંબર પર કોલ કરો. પાસબુક અથવા કાર્ડ પર આપેલા નંબરનો જ ઉપયોગ કરો. મેસેજમાં આપેલા કોઈ અજાણ્યા નંબર પર કોલ ન કરો.
4. શંકા હોય તો બેંકની મુલાકાત લો. જો તમને થોડી પણ શંકા હોય, તો બેંકની નજીકની શાખાની મુલાકાત લેવી સૌથી સલામત છે.
5. OTP કે PIN ક્યારેય શેર ન કરો. કોઈ પણ KYC પ્રક્રિયા માટે તમારે ક્યારેય OTP કે PIN આપવાની જરૂર પડતી નથી.
6. રિપોર્ટ કરો અને બ્લોક કરો. શંકાસ્પદ મેસેજને બેંકની ફ્રોડ હેલ્પલાઇન પર રિપોર્ટ કરો અને નેશનલ સાયબર ક્રાઈમ પોર્ટલ પર ફરિયાદ કરો.
જો તમે ભૂલથી લિંક પર ક્લિક કરી લો તો શું કરવું?
જો તમે લિંક પર ક્લિક કરી દીધું હોય અથવા વિગતો આપી દીધી હોય, તો તરત જ બેંકની 24x7 ફ્રોડ હેલ્પલાઇન પર સંપર્ક કરીને કાર્ડ બ્લોક કરાવો અને નેટ બેંકિંગ કે UPI પાસવર્ડ બદલી નાખો. સાયબર ક્રાઈમ પોર્ટલ પર જેટલી જલ્દી ફરિયાદ કરશો, એટલી જ જલ્દી પૈસા પાછા મળવાની શક્યતા રહેશે.
કોણે વિશેષ સાવધાની રાખવી જોઈએ?
આ સ્કેમ ખાસ કરીને ડિજિટલ બેંકિંગ યુઝર્સને નિશાન બનાવે છે. વરિષ્ઠ નાગરિકો અને જેઓ પહેલીવાર ડિજિટલ બેંકિંગનો ઉપયોગ કરી રહ્યા છે, તેઓ ઘણીવાર આનો ભોગ બને છે કારણ કે તેમને બેંકિંગની KYC પ્રક્રિયા વિશે સંપૂર્ણ જાણકારી હોતી નથી.
નિષ્કર્ષ
RBI નું KYC માળખું ગ્રાહકોને સમય અને સુરક્ષિત વિકલ્પો આપવા માટે બનાવવામાં આવ્યું છે, ન કે ગ્રાહકોને ડરાવવા માટે. જ્યારે પણ કોઈ મેસેજ શંકાસ્પદ લાગે, ત્યારે હંમેશા સત્તાવાર બેંકિંગ માધ્યમોનો જ ઉપયોગ કરો.
અંતિમ શબ્દો
KYC ફ્રોડ મેસેજ ઉતાવળનો ઉપયોગ કરીને લોકોને છેતરે છે. હવે તમે જાણો છો કે અસલી મેસેજ ક્યારેય OTP કે PIN નથી માંગતા, તેથી નકલી મેસેજને ઓળખવા સરળ છે. સૌથી સલામત ટેવ એ છે કે કોઈ પણ અજાણી લિંક પર ક્લિક ન કરવું અને હંમેશા સીધો બેંકનો સંપર્ક કરવો.
> ડિસ્ક્લેમર: LabhGrow પર આપવામાં આવેલી માહિતી ફક્ત શૈક્ષણિક હેતુ માટે છે. અમે SEBI રજિસ્ટર્ડ ઇન્વેસ્ટમેન્ટ એડવાઈઝર નથી. કોઈપણ રોકાણ અથવા નાણાકીય નિર્ણય લેતા પહેલા લાયકાત ધરાવતા નાણાકીય સલાહકારની સલાહ લો.

કન્ટેન્ટ હેડ અને મુખ્ય લેખક
ભારતીય સરકારી યોજનાઓ, બજાર ભાવ અને બેંકિંગ નીતિઓના નિષ્ણાત વરિષ્ઠ નાણાકીય અને સમાચાર લેખક.
lakshyabhardwaj.hoc@labhgrow.in
સીનિયર રિસર્ચ એનાલિસ્ટ (તથ્ય ચકાસણી)
સરકારી અને નાણાકીય સ્ત્રોતોમાંથી 100% સચોટતા અને તથ્યોની ચકાસણી કરતા સમર્પિત સંશોધક.
harshitsharma.sra@labhgrow.in