UPI వ్యాపారులకు హెచ్చరిక: MDR వసూలు చేసేందుకు ప్రభుత్వానికి చట్టపరమైన అనుమతి లభించింది
అవలోకనం (Overview)
UPI లావాదేవీలపై మర్చంట్ డిస్కౌంట్ రేట్ (MDR) విధించేందుకు ప్రభుత్వం మార్గం సుగమం చేసింది. పార్లమెంటు ఆమోదించిన కొత్త సవరణతో, భవిష్యత్తులో అవసరమైతే UPIపై ఛార్జీలు విధించే అధికారం కేంద్రానికి లభించింది. అయితే, సామాన్య ప్రజలు, చిన్న వ్యాపారులపై భారం పడకుండా, రూ.2,000 పైబడిన లావాదేవీలకు మరియు పెద్ద వ్యాపారులకు మాత్రమే ఈ ఫీజు వర్తించే అవకాశం ఉంది. సాధారణ వినియోగదారులకు, చిన్న కిరాణా షాపులకు UPI సేవలు యథావిధిగా ఉచితంగానే కొనసాగుతాయి. డిజిటల్ చెల్లింపుల వ్యవస్థను మరింత సుస్థిరం చేసేందుకే ఈ చట్ట సవరణ తీసుకువచ్చినట్లు ప్రభుత్వం పేర్కొంది.
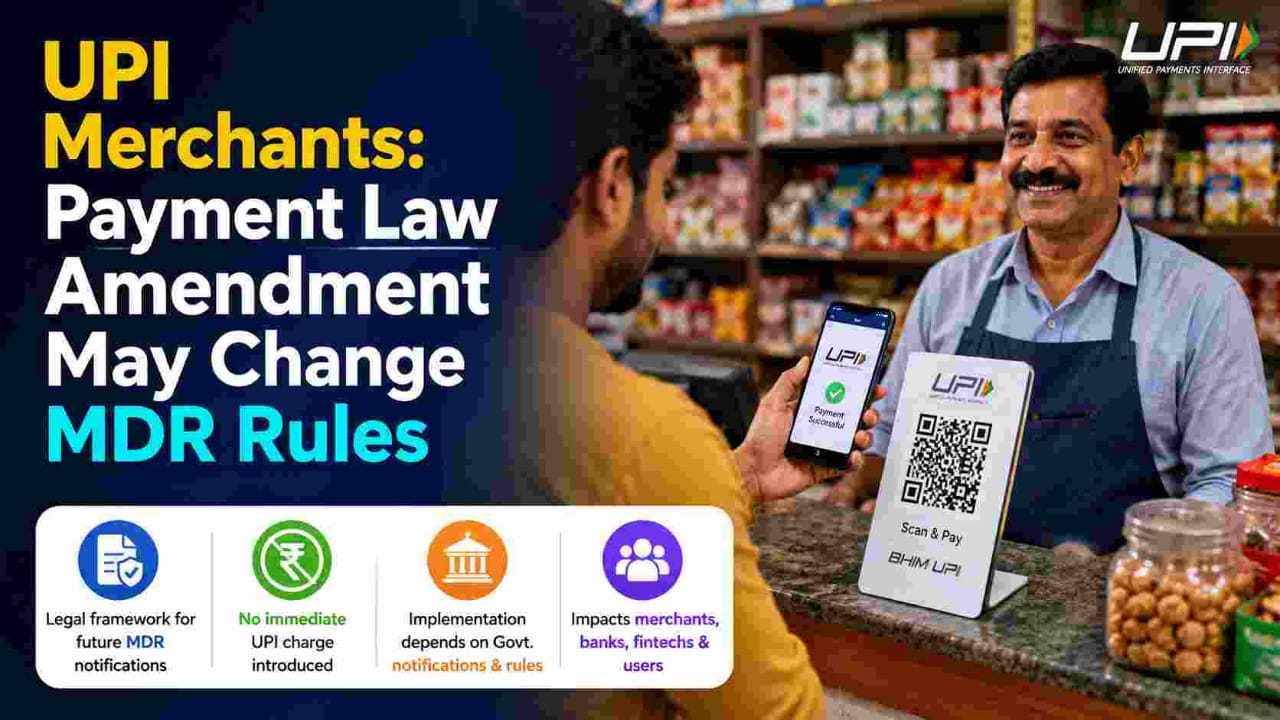

UPI చెల్లింపులపై మళ్ళీ మర్చంట్ ఛార్జీలను (Merchant Charges) తీసుకురావడానికి పార్లమెంటు మార్గం సుగమం చేసింది. 2020 నుంచి దేశంలో అత్యంత ప్రాచుర్యం పొందిన ఈ చెల్లింపు విధానంపై ఉన్న ఆరేళ్ల నిషేధానికి ఇది తెర దించుతోంది.
ఆగస్టు 6న లోక్సభ 'టాక్సేషన్ అండ్ అదర్ లాస్ (అమెండ్మెంట్) బిల్లు, 2026'ను ఆమోదించింది. ఇది పేమెంట్ అండ్ సెటిల్మెంట్ సిస్టమ్స్ యాక్ట్, 2007లోని సెక్షన్ 10Aని సవరిస్తుంది. డిసెంబర్ 2019 గెజిట్ నోటిఫికేషన్ ద్వారా UPI మరియు RuPay డెబిట్ కార్డ్ లావాదేవీలపై మర్చంట్ డిస్కౌంట్ రేట్ (MDR) విధించకుండా బ్యాంకులు మరియు పేమెంట్ సర్వీస్ ప్రొవైడర్లను అడ్డుకున్న చట్టపరమైన నిబంధన ఇదే.
వాస్తవానికి ఏమి మారిందో స్పష్టంగా తెలుసుకోవడం ముఖ్యం. ఈ సవరణ ప్రస్తుతం UPIపై ఎలాంటి ఛార్జీని విధించదు. ఇది చట్టంలో ఉన్న ఆటోమేటిక్ మినహాయింపును తొలగించి, భవిష్యత్తులో ఏ పేమెంట్ పద్ధతులు ఉచితంగా ఉండాలి, దేనిపై రుసుము వసూలు చేయాలి అనేది కేంద్ర ప్రభుత్వమే నిర్ణయించుకునే అధికారాన్ని కల్పిస్తుంది. సరళంగా చెప్పాలంటే, UPIపై MDRని అమలు చేసే 'స్విచ్'ను ప్రభుత్వం చేతికి పార్లమెంటు ఇచ్చింది. ఈ స్విచ్ను ఎప్పుడు, ఎలా ఉపయోగిస్తారనేది ఇంకా తేలాల్సి ఉంది.
ఈ మార్పు ఎందుకు చేశారు?
UPI అనేది ఒక చిన్న చెల్లింపు విధానం నుండి భారత డిజిటల్ ఆర్థిక వ్యవస్థకు వెన్నెముకగా ఎదిగింది. FY2019-20లో సుమారు ₹21.3 లక్షల కోట్లుగా ఉన్న లావాదేవీల విలువ, మార్చి 2025 నాటికి ₹260 లక్షల కోట్లకు పైగా పెరిగింది. అయితే, ఈ స్థాయి నిర్వహణకు ఖర్చు అవుతుంది. స్విచ్చింగ్, ఫ్రాడ్ ప్రివెన్షన్, సైబర్ సెక్యూరిటీ మరియు వివాద పరిష్కారం కోసం బ్యాంకులు, పేమెంట్ అగ్రిగేటర్లు మరియు PhonePe, Google Pay వంటి యాప్ ప్రొవైడర్లు నిజమైన వ్యయాలను భరిస్తున్నారు. 2020 నుండి 'జీరో-MDR' విధానం వల్ల ఈ భారాన్ని వారే మోయాల్సి వస్తోంది.
సాధారణ వినియోగదారులపై మరియు చిన్న వ్యాపారులపై అదనపు భారం పడకుండా, బ్యాంకులు మరియు పేమెంట్ సంస్థలకు స్థిరమైన ఆదాయ నమూనాను నిర్మించడమే ఈ బిల్లు ఉద్దేశమని అధికారులు పేర్కొన్నారు.
ప్రస్తుతం ఏ అంశాలను పరిశీలిస్తున్నారు?
చట్టంలో ఎలాంటి రేటు పేర్కొననప్పటికీ, ప్రభుత్వ వర్గాలు మరియు పరిశ్రమ నివేదికల ప్రకారం భవిష్యత్తులో ఇలాంటి నిర్మాణం ఉండవచ్చు:
- పరిమితి (Threshold): ₹2,000 కంటే ఎక్కువ ఉన్న వ్యక్తిగత UPI లావాదేవీలకు మాత్రమే MDR వర్తించే అవకాశం ఉంది.
- వ్యాపార పరిమాణం: ఈ రుసుము ప్రధానంగా పెద్ద వ్యాపారాలను లక్ష్యంగా చేసుకునే అవకాశం ఉంది. వార్షిక టర్నోవర్ ₹1 కోటి నుండి ₹1.5 కోట్ల పరిమితిని ప్రతిపాదిస్తున్నారు.
- రేటు పరిధి: పరిశ్రమ అంచనాల ప్రకారం, MDR సుమారు 0.25% నుండి 0.4% ఉండవచ్చు.
- వ్యక్తిగత బదిలీలు (P2P): మొత్తం ఎంతైనా సరే, సాధారణ వ్యక్తిగత బదిలీలు ఉచితంగానే కొనసాగుతాయని అంచనా.
ఒకవేళ ఈ నిర్మాణం అమలులోకి వస్తే, ప్రస్తుతం UPIని ఆమోదిస్తున్న వ్యాపారులలో దాదాపు 90% మంది—ముఖ్యంగా కిరాణా దుకాణాలు, వీధి వ్యాపారులు మరియు చిన్న స్థానిక వ్యాపారాలు—ఈ పరిమితి కంటే తక్కువ టర్నోవర్ కలిగి ఉంటారు కాబట్టి ఎలాంటి ప్రభావం ఉండదు.
పెద్ద వ్యాపారులు vs చిన్న వ్యాపారులు: అసలైన తేడా ఇదే
ఇక్కడే ప్రభావం స్పష్టంగా కనిపిస్తుంది.
చిన్న మరియు సూక్ష్మ వ్యాపారులు — అంటే స్థానిక కిరాణా దుకాణాలు, కూరగాయల అమ్మకందారులు, టీ స్టాళ్లు—UPIని ఉచితంగానే ఉపయోగించుకోవడం కొనసాగిస్తారు. వీరి లావాదేవీలు తక్కువ విలువ కలిగి ఉంటాయి కాబట్టి, ప్రతిపాదిత ₹2,000 పరిమితి లోపే ఉంటాయి.
పెద్ద మరియు మధ్యతరహా వ్యాపారులు — నిర్ణీత టర్నోవర్ పరిమితి దాటి, ఎక్కువ విలువ కలిగిన లావాదేవీలను నిర్వహించే వ్యాపారాలు—భవిష్యత్తులో కొన్ని UPI చెల్లింపులపై చిన్న శాతం రుసుమును చెల్లించాల్సి రావచ్చు. ప్రస్తుతం కార్డ్ చెల్లింపులకు ఎలాగో, UPIకి కూడా అలాగే ఉంటుంది.
ASSOCHAM వంటి వాణిజ్య సంస్థలు, MSMEలను ఈ MDR విధానం నుండి పూర్తిగా మినహాయించాలని కోరుతున్నాయి. ఇప్పటికే ఇతర బ్యాంకింగ్ మరియు కార్డ్ ఛానళ్ల ద్వారా ప్రాసెసింగ్ ఛార్జీలు చెల్లిస్తున్న పెద్ద వ్యాపారాలు, UPI రుసుమును భరించడానికి తగిన స్థితిలో ఉన్నాయని వారు అభిప్రాయపడుతున్నారు.
కొన్ని అపోహలు - వాస్తవాలు
ఈ వార్త వేగంగా వ్యాపిస్తున్న నేపథ్యంలో, కొన్ని అపోహలను తొలగించడం అవసరం:
- అపోహ: ఇప్పటి నుంచే అందరికీ UPI చెల్లింపులు ఖరీదైనవి అవుతాయి. వాస్తవం: ఈ బిల్లు కేవలం MDR కోసం చట్టపరమైన మార్గాన్ని మాత్రమే సిద్ధం చేసింది. ఇంకా ఏ రుసుము ఖరారు కాలేదు, ప్రస్తుతానికి ఎటువంటి ఛార్జీలు లేవు.
- అపోహ: క్యూఆర్ కోడ్ స్కాన్ చేసినందుకు వినియోగదారుల నుంచి డబ్బులు వసూలు చేస్తారు. వాస్తవం: ప్రస్తుత ప్రతిపాదనలు వ్యాపారులపై మాత్రమే రుసుము విధించేలా ఉన్నాయి, వినియోగదారులపై కాదు. అది కూడా నిర్ణీత పరిమితి దాటితేనే.
- అపోహ: చిన్న దుకాణదారులు UPI యొక్క ప్రధాన ప్రయోజనాన్ని కోల్పోతారు. వాస్తవం: చిన్న వ్యాపారులు మరియు తక్కువ విలువ గల లావాదేవీలు చర్చించబడుతున్న పరిమితి ఆధారిత విధానంలో సురక్షితంగానే ఉంటాయి.
- అపోహ: ఇది ఖరారైపోయింది, రేట్లు ఇప్పటికే ఫిక్స్ చేశారు. వాస్తవం: MDR అమలు చేయాలంటే అధికారిక నోటిఫికేషన్, RBI మార్గదర్శకాలు మరియు తదుపరి గెజిట్ నోటిఫికేషన్ అవసరం. ప్రస్తుతం ఏవీ జరగలేదు.
తర్వాతి అడుగు ఏమిటి?
UPIపై MDR వర్తించాలంటే సాధారణంగా మూడు అడుగులు అవసరం: ఏ పేమెంట్ పద్ధతులపై మినహాయింపు తొలగిందో తెలిపే ప్రభుత్వ నోటిఫికేషన్, లావాదేవీల వర్గాలు మరియు రేట్లపై RBI వివరణాత్మక మార్గదర్శకాలు, మరియు NPCI/బ్యాంకుల ద్వారా పరిశ్రమ-స్థాయి అమలు కాలక్రమం. తుది ఖర్చు నిర్మాణం ఎలా ఉంటుందో చెప్పడం ఇంకా తొందరపాటేనని స్వయంగా RBI గవర్నర్ సంజయ్ మల్హోత్రా పేర్కొన్నారు.
వ్యాపారులు ఇప్పుడు ఏమి చేయాలి?
- మీ వార్షిక UPI లావాదేవీల టర్నోవర్ను ₹1 కోటి నుండి ₹1.5 కోట్ల పరిమితితో పోల్చి చూసుకోండి.
- ప్రభుత్వ అధికారిక నోటిఫికేషన్ వచ్చే వరకు ఎలాంటి ముందస్తు అంచనాలకు వెళ్లకండి.
- మీది అభివృద్ధి చెందుతున్న వ్యాపారం అయితే, నిర్వహణ వ్యయాలు మారే అవకాశం ఉన్నందున మీ రుణ ప్రణాళికను సమీక్షించుకోండి. దీని కోసం 'LabhGrow బిజినెస్ లోన్ EMI కాలిక్యులేటర్' మీకు సహాయపడుతుంది.
- వాట్సాప్ ఫార్వర్డ్లు లేదా సోషల్ మీడియాలో వచ్చే తప్పుడు సమాచారాన్ని నమ్మకండి. కేవలం RBI/ఆర్థిక మంత్రిత్వ శాఖ అధికారిక నోటిఫికేషన్లపై మాత్రమే ఆధారపడండి.
ముగింపు
ఆరేళ్ల తర్వాత UPI మర్చంట్ ఛార్జీలు మళ్లీ వచ్చేందుకు పార్లమెంటు చట్టపరమైన మార్గాన్ని తెరిచింది, కానీ అమలు ఇంకా కాలేదు. నేటికీ UPI లావాదేవీలపై ఎలాంటి MDR లేదు. తదుపరి ప్రభుత్వం ఇచ్చే నోటిఫికేషన్పైనే అన్నీ ఆధారపడి ఉంటాయి. ఇది ప్రధానంగా పెద్ద వ్యాపారుల అధిక విలువ లావాదేవీలకే పరిమితం అయ్యే అవకాశం ఉంది, చిన్న వ్యాపారులకు మరియు సాధారణ వినియోగదారులకు రక్షణ ఉంటుంది. అధికారిక ప్రకటనలు వచ్చిన వెంటనే LabhGrow మీకు అప్డేట్స్ అందిస్తుంది.
మరిన్ని వివరాలకు -
> నిరాకరణ: LabhGrowలో అందించిన సమాచారం కేవలం విద్యా మరియు సమాచార ప్రయోజనాల కోసం మాత్రమే. మేము SEBI-నమోదిత పెట్టుబడి సలహాదారులం కాదు. ఏదైనా పెట్టుబడి లేదా ఆర్థిక నిర్ణయాలు తీసుకునే ముందు అర్హత కలిగిన ఆర్థిక సలహాదారుని సంప్రదించండి. ఈ సమాచారాన్ని ఉపయోగించడం వల్ల కలిగే నష్టానికి LabhGrow బాధ్యత వహించదు.

కంటెంట్ హెడ్ & ప్రధాన రచయిత
భారతీయ ప్రభుత్వ పథకాలు, మార్కెట్ రేట్లు మరియు బ్యాంకింగ్ విధానాలలో నిపుణులైన సీనియర్ రచయిత.
lakshyabhardwaj.hoc@labhgrow.in
సీనియర్ రీసెర్చ్ అనలిస్ట్ (ఫాక్ట్ చెకర్)
ప్రభుత్వ మరియు అధికారిక వనరుల నుండి 100% ఖచ్చితత్వాన్ని పరిశోధించి ధృవీకరించే నిపుణుడు.
harshitsharma.sra@labhgrow.in