యువ భారతీయులు ఇప్పుడు తప్పక అలవరచుకోవాల్సిన స్మార్ట్ మనీ అలవాట్లు
అవలోకనం (Overview)
యువ భారతీయులు ఆర్థికంగా స్థిరపడటానికి ఈరోజే పాటించాల్సిన ముఖ్యమైన అలవాట్లు—బడ్జెట్ ప్లానింగ్, ఎమర్జెన్సీ ఫండ్ ఏర్పాటు మరియు చిన్న వయసులోనే SIPలు మొదలుపెట్టడం వంటి ఆచరణాత్మక చిట్కాల గురించి తెలుసుకోండి.
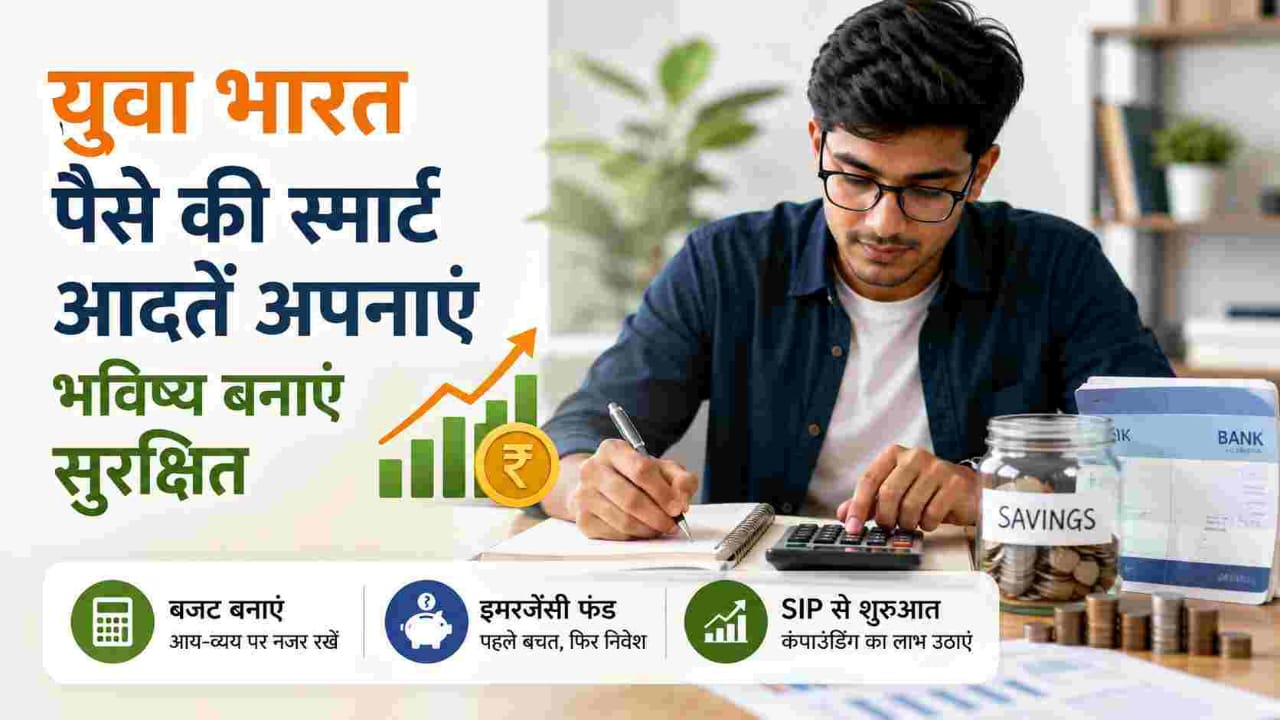

చాలా మంది యువకులు డబ్బును ఎలా నిర్వహించాలో తెలియకముందే సంపాదించడం ప్రారంభిస్తారు. పాఠశాలలు లేదా కళాశాలల్లో బడ్జెట్, పొదుపు లేదా పెట్టుబడి (Investment) గురించి పెద్దగా చెప్పరు, కాబట్టి మొదటి జీతం రాగానే అది వారికి ఒక పాఠంలా మారుతుంది. అయితే, సంపదను నిర్మించడానికి ఆర్థిక శాస్త్రంలో డిగ్రీ లేదా భారీ ఆదాయం అవసరం లేదు. దీనికి క్రమశిక్షణతో కూడిన అలవాట్లు, సరైన సమయంలో ప్రారంభించడం మరియు ఓపికగా కొనసాగించడం చాలా ముఖ్యం.
విద్యార్థులు, మొదటిసారిగా సంపాదిస్తున్న వారు మరియు యువ నిపుణులు తమ డబ్బును వృథా చేయకుండా, దానిని ఎలా వృద్ధి చేసుకోవాలో ఈ ఆర్థిక మార్గదర్శి (Financial Guide) వివరిస్తుంది.
ఆదాయం కంటే ఆర్థిక అలవాట్లు ఎందుకు ముఖ్యం?
ఆదాయం పెరిగితేనే సంపద సృష్టించగలమని చాలా మంది భావిస్తారు. కానీ నిజానికి, జీతం కంటే మీ అలవాట్లే ముఖ్యమైనవి. తక్కువ జీతం వచ్చినా, క్రమం తప్పకుండా పొదుపు చేస్తూ, ముందుగానే పెట్టుబడి (Invest) మొదలుపెట్టే వ్యక్తి, ఎక్కువ జీతం ఉండి కూడా పొదుపు లేని వ్యక్తి కంటే ఎక్కువ సంపదను నిర్మించగలరు. దీనికి కారణం క్రమశిక్షణ మరియు సమయం. క్రమశిక్షణ వల్ల ప్రతి నెలా పొదుపు చేయడం సాధ్యమవుతుంది, సమయం వల్ల కాంపౌండింగ్ (Compounding) ద్వారా ఆ డబ్బు భారీగా వృద్ధి చెందుతుంది. ఇవి రెండూ లేకపోతే ఆర్థిక ప్రణాళిక పని చేయదు.
సరళమైన బడ్జెట్తో ప్రారంభించండి
బడ్జెట్ అంటే ఏదో కష్టమైన పని అనుకోవద్దు. మీ డబ్బు ఎక్కడి నుండి వస్తుంది, ఎక్కడికి వెళ్తోంది అని తెలుసుకోవడమే దీని ముఖ్య ఉద్దేశ్యం.
దీని కోసం 50-30-20 నియమం చాలా ఉత్తమమైనది:
- 50% అవసరాలకు — ఇంటి అద్దె, కిరాణా, రవాణా, బిల్లులు, ఇన్సూరెన్స్
- 30% కోరికలకు — బయట తినడం, వినోదం, షాపింగ్, సబ్స్క్రిప్షన్లు
- 20% పొదుపు మరియు పెట్టుబడులకు — ఎమర్జెన్సీ ఫండ్, SIPలు, దీర్ఘకాలిక లక్ష్యాలు
ఇది కఠినమైన నియమం ఏమీ కాదు. మీ పరిస్థితిని బట్టి దీనిని మార్చుకోవచ్చు. మీ ఖర్చులను కనీసం ఒక నెల పాటు ట్రాక్ చేస్తే, ఫుడ్ డెలివరీ, అనవసరమైన సబ్స్క్రిప్షన్లు, మరియు చిన్న చిన్న షాపింగ్లకు ఎంత ఖర్చవుతుందో మీకు అర్థమవుతుంది.
ఒక సాధారణ డైరీ, ఎక్సెల్ షీట్ లేదా బడ్జెటింగ్ యాప్ ఉపయోగించండి. ముఖ్యమైనది టూల్ కాదు, మీరు ఎంత క్రమబద్ధంగా ఖర్చులను ట్రాక్ చేస్తున్నారనేది.
పెట్టుబడులకు ముందు ఎమర్జెన్సీ ఫండ్ను సిద్ధం చేసుకోండి
మొదటి జీతం రాగానే పెట్టుబడి పెట్టాలని అనిపించడం సహజం, కానీ ముందుగా ఎమర్జెన్సీ ఫండ్ (అత్యవసర నిధి) ఏర్పరచుకోవడం చాలా ముఖ్యం. ఇది వైద్య ఖర్చులు, ఉద్యోగంలో మార్పు లేదా ఇతర ఆకస్మిక ఖర్చుల కోసం ఉంచిన డబ్బు. ఇది సులభంగా విత్డ్రా చేసుకునేలా సేవింగ్స్ అకౌంట్లో ఉంచాలి.
మీరు కనీసం 3 నుంచి 6 నెలల ఖర్చులకు సరిపడా మొత్తాన్ని ఎమర్జెన్సీ ఫండ్గా ఉంచుకోవడం మంచిది. ఇది లేకపోతే, ఏదైనా ఆపద వచ్చినప్పుడు మీ దీర్ఘకాలిక పెట్టుబడులను మధ్యలో ఆపాల్సి వస్తుంది లేదా అప్పులు చేయాల్సి వస్తుంది.
ఇది రాత్రికి రాత్రే జరగదు. ప్రతి నెల కొంత మొత్తాన్ని పొదుపు చేస్తూ వెళ్తే 6 నుండి 12 నెలల్లో ఈ నిధి తయారవుతుంది.
చిన్న మొత్తాలతో అయినా పెట్టుబడిని త్వరగా ప్రారంభించండి
ఎమర్జెన్సీ ఫండ్ సిద్ధమయ్యాక, పెట్టుబడి పెట్టడం ప్రారంభించండి. ఇక్కడ మీరు ఎంత పెద్ద మొత్తంతో మొదలుపెట్టారనే దానికంటే, ఎంత త్వరగా మొదలుపెట్టారనేది ముఖ్యం. దీనినే పవర్ ఆఫ్ కాంపౌండింగ్ (Compounding) అంటారు.
SIP (సిస్టమాటిక్ ఇన్వెస్ట్మెంట్ ప్లాన్) అనేది కొత్తగా పెట్టుబడి పెట్టేవారికి ఉత్తమమైన మార్గం. ప్రతి నెలా ఒక నిర్ణీత మొత్తాన్ని మ్యూచువల్ ఫండ్స్లో పెట్టుబడి పెట్టడం ద్వారా అనేక ప్రయోజనాలు ఉన్నాయి:
- చాలా తక్కువ మొత్తంతో కూడా ప్రారంభించవచ్చు
- క్రమబద్ధమైన పొదుపు అలవాటును పెంచుతుంది
- మార్కెట్ ఒడిదుడుకుల ప్రభావాన్ని తగ్గిస్తుంది
- జీతంతో సులభంగా ప్లాన్ చేసుకోవచ్చు
20 ఏళ్ల వయసులో చిన్న మొత్తంతో SIP మొదలుపెట్టిన వ్యక్తికి, 30 ఏళ్ల వయసులో భారీ మొత్తంతో మొదలుపెట్టిన వారి కంటే రిటైర్మెంట్ సమయానికి ఎక్కువ సంపద జమ అవుతుంది. మీరు కూడా మీ లక్ష్యాలకు అనుగుణంగా SIP క్యాలిక్యులేటర్ని ఉపయోగించి ప్లాన్ చేసుకోవచ్చు.
యువకులు చేయకూడని సాధారణ ఆర్థిక తప్పులు
చాలామంది యువకులు చేసే ఈ తప్పులను ముందుగానే నివారిస్తే, భవిష్యత్తులో ఆర్థిక ఒత్తిడి ఉండదు:
- జీవనశైలి ద్రవ్యోల్బణం (Lifestyle Inflation) — ఆదాయం పెరిగినప్పుడు పొదుపు పెంచడానికి బదులు ఖర్చులు పెంచుకోవడం
- ఇన్సూరెన్స్ నిర్లక్ష్యం చేయడం — కంపెనీ ఇచ్చే హెల్త్ ఇన్సూరెన్స్ సరిపోతుందని అనుకుని, సొంతంగా ప్లాన్ చేసుకోకపోవడం
- లక్ష్యం లేకుండా పెట్టుబడి పెట్టడం — అసలు ఎందుకు ఇన్వెస్ట్ చేస్తున్నామో తెలియకుండా డబ్బు దాచడం
- క్రెడిట్ కార్డ్పై ఆధారపడటం — క్రెడిట్ కార్డును ఆదాయంగా భావించి ఖర్చులు చేయడం
- పెట్టుబడిని ఆలస్యం చేయడం — "మొత్తం తక్కువగా ఉంది కదా" అని పెట్టుబడి మొదలుపెట్టకపోవడం
ఈ తప్పులు చేయడం సహజం, కానీ వాటిని గుర్తించి వెంటనే సరిదిద్దుకోవడం ముఖ్యం.
వయసును బట్టి ఆర్థిక ప్రణాళిక
జీవిత దశలను బట్టి మీ ఆర్థిక ప్రాధాన్యతలు మారుతుంటాయి:
విద్యార్థులు మరియు ప్రారంభ దశ సంపాదకులు (20ల ప్రారంభం): ఖర్చులను ట్రాక్ చేయడం, సేవింగ్స్ అకౌంట్ తెరవడం, మరియు చిన్న SIP తో అలవాటు మొదలుపెట్టడం.
కెరీర్ ప్రారంభ దశ (20ల మధ్య): ఎమర్జెన్సీ ఫండ్ నిర్మించడం, హెల్త్ ఇన్సూరెన్స్ తీసుకోవడం, ఆదాయం పెరిగే కొద్దీ SIP మొత్తాన్ని పెంచడం.
కెరీర్ స్థిరపడిన దశ (20ల చివర - 30లు): పెట్టుబడులను డైవర్సిఫై చేయడం, ఇల్లు లేదా ఇతర పెద్ద లక్ష్యాల కోసం ప్లాన్ చేయడం, ఇన్సూరెన్స్ కవరేజీని సమీక్షించడం.
ఇది కచ్చితమైన టైమ్లైన్ కాదు, ఒక దిశానిర్దేశం మాత్రమే.
ముఖ్య ఉద్దేశాలు
- సంపదను పెంచుకోవడంలో ఆదాయం కంటే మీ ఆర్థిక అలవాట్లే కీలకం.
- బడ్జెట్ వేసే ముందు కనీసం ఒక నెల రోజుల పాటు ఖర్చులను ట్రాక్ చేయండి.
- పెట్టుబడి పెట్టే ముందు 3-6 నెలల అత్యవసర నిధిని ఏర్పాటు చేసుకోండి.
- చిన్న మొత్తంతో అయినా SIP మొదలుపెట్టి కాంపౌండింగ్ ప్రయోజనాన్ని పొందండి.
- అనవసరమైన ఖర్చులు మరియు క్రెడిట్ కార్డ్ అప్పులకు దూరంగా ఉండండి.
- మీ వయసు మరియు బాధ్యతలు పెరిగే కొద్దీ ఆర్థిక ప్రణాళికను మార్చుకోండి.
ముగింపు
యువత సంపదను నిర్మించడం అంటే ఒకేసారి పెద్ద మొత్తంలో ఇన్వెస్ట్ చేయడం కాదు, చిన్న చిన్న అలవాట్లను క్రమశిక్షణతో కొనసాగించడం. సరైన బడ్జెట్, ఎమర్జెన్సీ ఫండ్, మరియు SIP అలవాట్లు మీకు దీర్ఘకాలంలో మంచి ఆర్థిక భద్రతను ఇస్తాయి.
మరింత సమాచారం కోసం -
యువ భారతీయులు అనుసరించాల్సిన స్మార్ట్ పెట్టుబడి అలవాట్లు
> నిరాకరణ: LabhGrow లో అందించిన సమాచారం కేవలం విద్యా మరియు సమాచార ప్రయోజనాల కోసం మాత్రమే. మేము సెబీ (SEBI) రిజిస్టర్డ్ ఇన్వెస్ట్మెంట్ అడ్వైజర్లను కాదు. ఏదైనా పెట్టుబడి నిర్ణయం తీసుకునే ముందు ఆర్థిక నిపుణులను సంప్రదించండి. ఈ సమాచారాన్ని ఉపయోగించడం వల్ల కలిగే నష్టాలకు LabhGrow బాధ్యత వహించదు.

కంటెంట్ హెడ్ & ప్రధాన రచయిత
భారతీయ ప్రభుత్వ పథకాలు, మార్కెట్ రేట్లు మరియు బ్యాంకింగ్ విధానాలలో నిపుణులైన సీనియర్ రచయిత.
lakshyabhardwaj.hoc@labhgrow.in
సీనియర్ రీసెర్చ్ అనలిస్ట్ (ఫాక్ట్ చెకర్)
ప్రభుత్వ మరియు అధికారిక వనరుల నుండి 100% ఖచ్చితత్వాన్ని పరిశోధించి ధృవీకరించే నిపుణుడు.
harshitsharma.sra@labhgrow.in