UPI வணிகர்கள் கவனத்திற்கு: MDR கட்டணத்தை வசூலிக்க அரசுக்கு அதிகாரம் அளிக்கும் புதிய சட்டம் அமல்
கண்ணோட்டம் (Overview)
UPI பணப் பரிவர்த்தனைகளுக்கு இனி கட்டணம் வசூலிக்கப்படலாம்! 2020 முதல் அமலில் இருந்த இலவச கட்டண முறையை மாற்றியமைக்கும் சட்ட மசோதாவை மத்திய அரசு நிறைவேற்றியுள்ளது. இதனால் UPI-க்கு இனி கட்டணம் விதிக்க அரசுக்கு அதிகாரம் கிடைத்துள்ளது. எனினும், பொதுமக்கள் மற்றும் சிறு வியாபாரிகளுக்குப் பாதிப்பு இருக்காது எனத் தெரிகிறது. ₹2,000-க்கு மேல் நடக்கும் பெரிய பரிவர்த்தனைகளுக்கு மட்டுமே 0.25% முதல் 0.4% வரை கட்டணம் விதிக்கப்பட வாய்ப்புள்ளது. 90% சிறு கடைகள் மற்றும் தனிநபர் பரிவர்த்தனைகள் எப்போதும் போல இலவசமாகவே தொடரும். டிஜிட்டல் பரிவர்த்தனை கட்டமைப்புக்கு வலு சேர்க்கவே இந்த நடவடிக்கை எடுக்கப்பட்டுள்ளது.
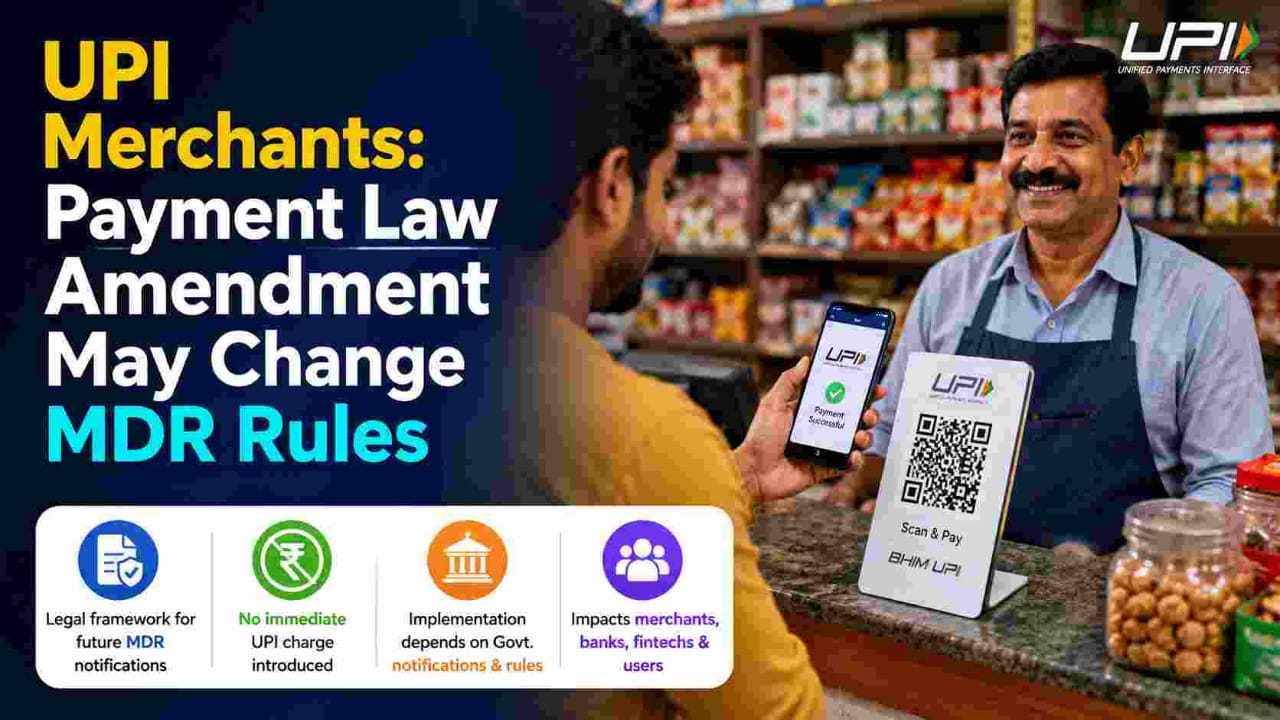

UPI பணப் பரிவர்த்தனைகளுக்கு மீண்டும் வணிகர் கட்டணங்களை (Merchant Charges) விதிப்பதற்கான சட்ட ரீதியான தடைகளை நாடாளுமன்றம் நீக்கியுள்ளது. 2020-ஆம் ஆண்டு முதல் வணிகர்களுக்கு இலவசமாக வழங்கப்பட்டு வந்த இந்த சேவைக்கான ஆறு ஆண்டுகால தடையை இது முடிவுக்குக் கொண்டு வந்துள்ளது.
ஆகஸ்ட் 6 அன்று, மக்களவையில் 'வரிவிதிப்பு மற்றும் பிற சட்டங்கள் (திருத்தச்) மசோதா, 2026' நிறைவேற்றப்பட்டது. இது 2007-ஆம் ஆண்டின் பணம் செலுத்துதல் மற்றும் தீர்வு முறைச் சட்டத்தின் (Payment and Settlement Systems Act) பிரிவு 10A-ஐ திருத்துகிறது. 2019 டிசம்பர் அரசிதழ் அறிவிப்பின்படி, UPI மற்றும் RuPay டெபிட் கார்டு பரிவர்த்தனைகளுக்கு வணிகர் தள்ளுபடி விகிதம் (MDR) வசூலிப்பதைத் தடுத்து வந்த சட்டப்பிரிவு இதுவாகும்.
இதில் உண்மையில் என்ன மாறியுள்ளது என்பதைப் புரிந்துகொள்வது அவசியம். இந்தத் திருத்தம் தற்போது UPI-க்கு எந்தக் கட்டணத்தையும் விதிக்கவில்லை. இது சட்டத்தில் இருந்த கட்டாய விலக்கை நீக்கிவிட்டு, எதிர்காலத்தில் மத்திய அரசு அறிவிக்கும் அறிவிப்பின் மூலம், எந்தெந்த கட்டண முறைகளுக்கு விலக்கு அளிக்கலாம், எதற்கு கட்டணம் வசூலிக்கலாம் என்பதைத் தீர்மானிக்கும் அதிகாரத்தை அரசுக்கு வழங்குகிறது. எளிமையாகச் சொன்னால், UPI-க்கு MDR கட்டணத்தை மீண்டும் கொண்டு வருவதற்கான சட்டப்பூர்வமான உரிமையை நாடாளுமன்றம் அரசுக்கு வழங்கியுள்ளது. இது எப்போது, எப்படி அமல்படுத்தப்படும் என்பது இன்னும் கேள்விக்குறியே.
இந்த மாற்றம் ஏன் கொண்டு வரப்பட்டது?
UPI இந்தியாவின் டிஜிட்டல் பொருளாதாரத்தின் முதுகெலும்பாக வளர்ந்துள்ளது. FY2019-20-ல் சுமார் ₹21.3 லட்சம் கோடியாக இருந்த பரிவர்த்தனை மதிப்பு, மார்ச் 2025-க்குள் ₹260 லட்சம் கோடியைத் தாண்டியுள்ளது. இந்த வளர்ச்சிக்கு ஒரு செலவு உள்ளது. வங்கி, பேமெண்ட் அக்ரிகேட்டர்கள், மற்றும் PhonePe, Google Pay போன்ற செயலிகள் பரிவர்த்தனை, மோசடி தடுப்பு, சைபர் பாதுகாப்பு மற்றும் சிக்கல்களைத் தீர்ப்பதற்காகச் செலவு செய்கின்றன. 2020 முதல் நடைமுறையில் உள்ள 'ஜீரோ-MDR' கொள்கையினால் இந்தச் செலவுகளை அவர்களே ஏற்க வேண்டியிருந்தது.
இந்த மசோதாவை முன்மொழிந்த அதிகாரிகள், சாதாரண நுகர்வோர் மற்றும் சிறு வணிகர்கள் மீது புதிய சுமை விழாமல், வங்கிகள் மற்றும் பணம் செலுத்தும் சேவை நிறுவனங்களுக்கு நிலையான வருவாய் மாதிரியை உருவாக்குவதே இதன் நோக்கம் என்று தெரிவித்துள்ளனர்.
எந்த மாதிரியான கட்டணங்கள் பரிசீலிக்கப்படுகின்றன?
சட்டம் எந்த விகிதத்தையும் நிர்ணயிக்கவில்லை என்றாலும், அரசு மற்றும் தொழில்துறை அறிக்கைகளின்படி பின்வரும் அமைப்பு எதிர்பார்க்கப்படுகிறது:
- வரம்பு (Threshold): MDR என்பது ₹2,000-க்கு மேல் நடக்கும் தனிநபர் UPI பரிவர்த்தனைகளுக்கு மட்டுமே பொருந்தும்.
- வணிகர் அளவு (Merchant size): இது பெரிய வணிகர்களை இலக்காகக் கொண்டிருக்கலாம்; ஆண்டு விற்றுமுதல் ₹1 கோடி முதல் ₹1.5 கோடி வரை இருப்பவர்கள் இதில் சேர்க்கப்படலாம்.
- கட்டண விகிதம் (Rate range): தொழில்துறை மதிப்பீடுகளின்படி, MDR விகிதம் சுமார் 0.25% முதல் 0.4% வரை இருக்கலாம்.
- நபர்-க்கு-நபர் பரிமாற்றம் (Person-to-person transfers): தொகை எவ்வளவு இருந்தாலும், இது தொடர்ந்து முற்றிலும் இலவசமாகவே இருக்கும்.
இந்த முறை அமல்படுத்தப்பட்டால், தற்போது UPI-ஐ ஏற்கும் 90% சிறு வணிகர்கள் (கிராணா கடைகள், தெருவோர விற்பனையாளர்கள்) இந்த வரம்பிற்குள் வராததால் பாதிக்கப்பட மாட்டார்கள்.
பெரிய மற்றும் சிறு வணிகர்கள்: முக்கிய வேறுபாடு
இங்கேதான் தாக்கம் தெளிவாகப் பிரிகிறது.
சிறிய மற்றும் நுண் வணிகர்கள் — உள்ளூர் கிராணா கடைகள், காய்கறி விற்பனையாளர்கள் மற்றும் சிறிய கடை உரிமையாளர்கள் — தொடர்ந்து இலவச UPI சேவையைப் பெறுவார்கள். இவர்களது பெரும்பாலான பரிவர்த்தனைகள் குறைவான மதிப்பு கொண்டவை, எனவே அவை ₹2,000 வரம்பிற்குள் இருக்கும்.
பெரிய மற்றும் நடுத்தர வணிகர்கள் — விற்றுமுதல் வரம்பைத் தாண்டி அதிக மதிப்புள்ள பரிவர்த்தனைகளைச் செய்பவர்கள் — கார்டு பேமெண்டுகளைப் போலவே, குறிப்பிட்ட UPI பரிவர்த்தனைகளுக்குச் சிறிய சதவீதக் கட்டணத்தைச் செலுத்த நேரிடலாம்.
ASSOCHAM போன்ற அமைப்புகள், MSME-களை MDR வரம்பிற்குள் கொண்டு வரக்கூடாது என்றும், பிற வங்கி சேவைகளுக்கு ஏற்கனவே கட்டணம் செலுத்தும் பெரிய நிறுவனங்கள் இந்த UPI கட்டணத்தையும் ஏற்கத் தயாராக இருக்கலாம் என்றும் வாதிடுகின்றன.
பொய்களைக் களைவோம்
இந்தச் செய்தி அதிவேகமாகப் பரவி வருவதால், சில தவறான புரிதல்களை நீக்குவோம்:
- புனைவு: இப்போதே அனைவருக்கும் UPI கட்டணம் உயரும். உண்மை: இந்த மசோதா MDR விதிப்பதற்கான சட்டப்பூர்வ இடத்தைப் மட்டுமே உருவாக்கியுள்ளது. எந்தக் கட்டணமும் இன்னும் அறிவிக்கப்படவில்லை, இன்றும் எந்தக் கட்டணமும் இல்லை.
- புனைவு: QR கோடை ஸ்கேன் செய்ய வாடிக்கையாளர்களிடம் கட்டணம் வசூலிக்கப்படும். உண்மை: தற்போதைய ஆலோசனைகள் வணிகர்களிடம் கட்டணம் வசூலிப்பதைப் பற்றியதே தவிர வாடிக்கையாளர்களிடம் அல்ல, அதுவும் ₹2,000-க்கு மேல் உள்ள பரிவர்த்தனைகளுக்கு மட்டுமே.
- புனைவு: சிறு கடைக்காரர்கள் UPI-ன் மிகப்பெரிய நன்மையை இழப்பார்கள். உண்மை: சிறு வணிகர்கள் மற்றும் குறைந்த மதிப்புள்ள பரிவர்த்தனைகள், பரிசீலனையில் உள்ள வரம்பு முறையின் கீழ் தொடர்ந்து பாதுகாக்கப்படும் என்று எதிர்பார்க்கப்படுகிறது.
- புனைவு: இது இறுதியானது மற்றும் கட்டணங்கள் ஏற்கனவே நிர்ணயிக்கப்பட்டுவிட்டன. உண்மை: எந்தவொரு உண்மையான MDR கட்டணத்திற்கும் முறையான அறிவிப்பு, RBI வழிகாட்டுதல்கள் மற்றும் அரசிதழ் அறிவிப்பு தேவை. இவை எதுவும் இன்னும் நடக்கவில்லை.
அடுத்து என்ன நடக்கப் போகிறது?
UPI-க்கு MDR பொருந்த வேண்டுமானால், மூன்று படிகள் தேவை: விலக்கு அளிக்கப்பட்ட முறைகளை நீக்கும் அரசு அறிவிப்பு, RBI வழிகாட்டுதல்கள் மற்றும் NPCI/வங்கிகளின் அமலாக்க காலவரிசை. RBI ஆளுநர் சஞ்சய் மல்கோத்ராவே, இறுதிக் கட்டண அமைப்பு எப்படி இருக்கும் என்று இப்போது சொல்வது முன்கூட்டியே கூறுவதாகும் எனக் குறிப்பிட்டுள்ளார்.
வணிகர்கள் இப்போது என்ன செய்ய வேண்டும்?
- உங்கள் ஆண்டு UPI பரிவர்த்தனை விற்றுமுதலை ₹1 கோடி – ₹1.5 கோடி என்ற வரம்பிற்குள் கண்காணிக்கவும்.
- அரசாங்கத்தின் அதிகாரப்பூர்வ அறிவிப்பு வரும் வரை, உங்கள் வணிகத்திற்கு எந்தக் கட்டணமும் பொருந்தாது என்பதை நினைவில் கொள்ளுங்கள்.
- வளர்ந்து வரும் வணிகம் நடத்துபவர்கள், கடன் மற்றும் பணப்புழக்கத் திட்டமிடலைச் சரிபார்க்கவும் — செயல்பாட்டுச் செலவுகள் மாறினால், LabhGrow-ன் 'Business Loan EMI Calculator' உங்களுக்குத் திட்டமிட உதவும்.
- WhatsApp-ல் பகிரப்படும் வதந்திகளை நம்பாதீர்கள்; RBI அல்லது நிதி அமைச்சகத்தின் அதிகாரப்பூர்வ அறிவிப்புகளை மட்டுமே கவனியுங்கள்.
முடிவு
நாடாளுமன்றம் ஆறு ஆண்டுகளுக்குப் பிறகு UPI கட்டணத்திற்கு வழிவகுத்துள்ளது, ஆனால் இன்னும் எதுவும் நடைமுறைக்கு வரவில்லை. இன்றைய நிலவரப்படி UPI பரிவர்த்தனை முற்றிலும் இலவசம். அடுத்து என்ன நடக்கும் என்பது அரசின் அறிவிப்பைப் பொறுத்தே அமையும். சிறு வணிகர்கள் மற்றும் பயனர்களைப் பாதுகாக்கும் அதே வேளையில், பெரிய வணிகர்களுக்கு மட்டுமே கட்டணம் விதிக்கப்படும் என எதிர்பார்க்கப்படுகிறது. இது குறித்த அதிகாரப்பூர்வ அறிவிப்புகள் வரும்போது, LabhGrow உங்களுக்கு உடனுக்குடன் தகவல்களை வழங்கும்.
மேலும் தகவலுக்கு -
> மறுப்பு: LabhGrow-ல் வழங்கப்பட்டுள்ள தகவல்கள் கல்வி மற்றும் தகவல் நோக்கங்களுக்காக மட்டுமே. நாங்கள் SEBI-ல் பதிவு செய்யப்பட்ட முதலீட்டு ஆலோசகர்கள் அல்ல. எந்தவொரு நிதி முடிவையும் எடுப்பதற்கு முன் தகுதியுள்ள நிதி ஆலோசகரை அணுகவும். இந்தத் தகவலைப் பயன்படுத்துவதால் ஏற்படும் எந்தவொரு இழப்பு அல்லது பாதிப்பிற்கும் LabhGrow பொறுப்பல்ல.

உள்ளடக்கத் தலைவர் & முதன்மை எழுத்தாளர்
இந்திய அரசு திட்டங்கள் மற்றும் சந்தை நிலவரங்களில் நிபுணத்துவம் பெற்ற முதன்மை எழுத்தாளர்.
lakshyabhardwaj.hoc@labhgrow.in
மூத்த ஆராய்ச்சி ஆய்வாளர் (உண்மை சரிபார்ப்பாளர்)
அரசு மற்றும் அதிகாரப்பூர்வ ஆதாரங்களில் இருந்து தகவல்களை ஆய்வு செய்து சரிபார்க்கும் உண்மை ஆய்வாளர்.
harshitsharma.sra@labhgrow.in