இளம் இந்தியர்கள் இப்போதே வளர்த்துக்கொள்ள வேண்டிய சிறந்த பணப் பழக்கவழக்கங்கள்
கண்ணோட்டம் (Overview)
இன்றைய இளம் இந்தியர்கள் தங்களின் நிதி பாதுகாப்பை உறுதிப்படுத்த இன்றே தொடங்க வேண்டிய நடைமுறை பண மேலாண்மை பழக்கங்களை தெரிந்துகொள்ளுங்கள் - பட்ஜெட் போடுதல், அவசரக்கால நிதி மற்றும் ஆரம்பகால SIP முதலீடுகள்.
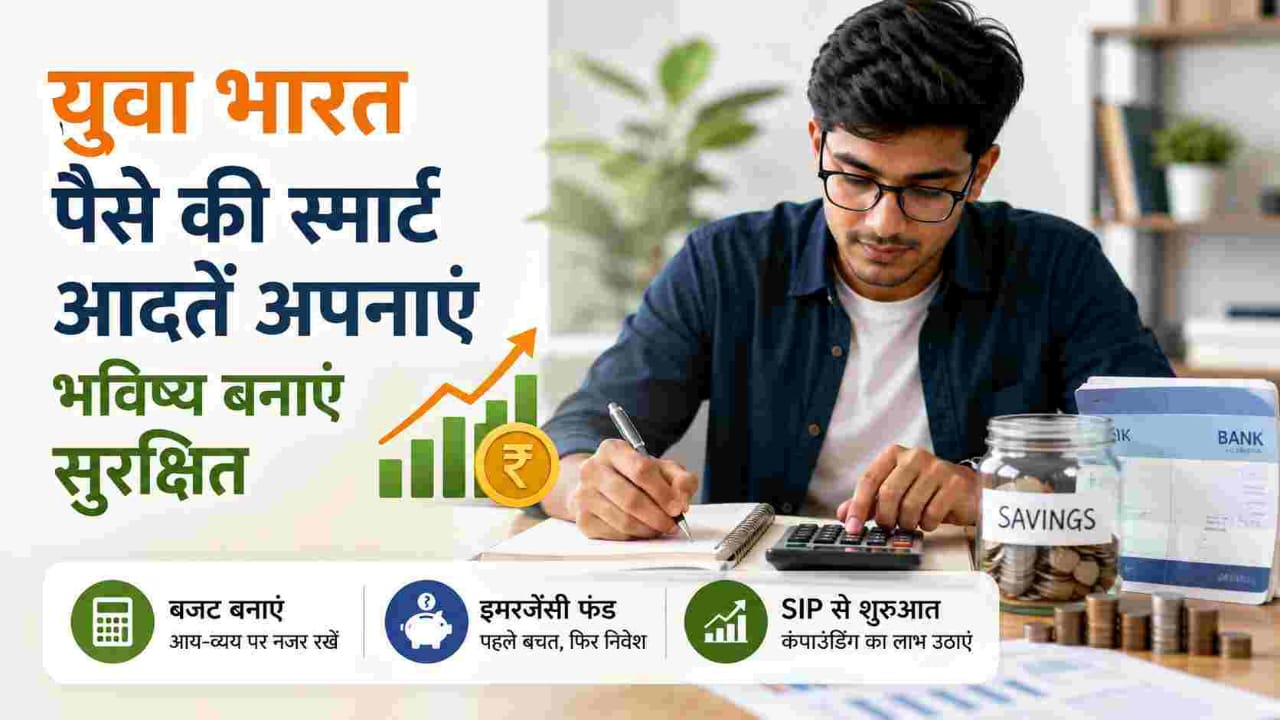

பெரும்பாலான இளைஞர்கள் பணத்தை எப்படி நிர்வகிப்பது என்று கற்றுக்கொள்வதற்கு முன்பே சம்பாதிக்கத் தொடங்கிவிடுகிறார்கள். பள்ளி மற்றும் கல்லூரிகளில் பட்ஜெட் போடுதல், சேமிப்பு அல்லது முதலீடு பற்றி பெரிதாகக் கற்பிக்கப்படுவதில்லை. எனவே, முதல் சம்பளம் பெரும்பாலும் 'சோதனை மற்றும் பிழைகள்' நிறைந்த ஒரு பாடமாகவே அமைகிறது. ஆனால், நல்ல செய்தி என்னவென்றால், செல்வந்தராவதற்கு நிதி சார்ந்த பட்டப்படிப்போ அல்லது பெரிய வருமானமோ தேவையில்லை. மாறாக, சரியான பழக்கவழக்கங்களை ஆரம்பத்திலிருந்தே தொடர்ந்து பின்பற்றுவதே போதுமானது.
மாணவர்கள், முதல்முறை வேலைக்குச் செல்பவர்கள் மற்றும் இளம் தொழில் வல்லுநர்கள் தங்கள் பணத்தை வீணாக்காமல், அதை எப்படி முதலீடாக மாற்றி லாபம் ஈட்டுவது என்பதற்கான எளிய வழிகாட்டி இதோ.
வருமானத்தை விட நிதி ஒழுக்கம் ஏன் முக்கியம்?
வருமானம் உயர்ந்தால் மட்டுமே சொத்து சேர்க்க முடியும் என்பது ஒரு பொதுவான கருத்து. ஆனால் உண்மையில், வருமானத்தை விட நல்ல நிதிப் பழக்கவழக்கங்களே முக்கியம். குறைந்த வருமானம் ஈட்டினாலும், முறையான சேமிப்பு மற்றும் ஆரம்பகால முதலீடுகளைத் தொடர்ந்து செய்பவர்கள், அதிக வருமானம் ஈட்டியும் முறையற்ற சேமிப்பு கொண்டவர்களை விட இரண்டு தசாப்தங்களில் அதிக செல்வத்தை உருவாக்க முடியும். இதற்கு 'ஒழுக்கம்' மற்றும் 'காலம்' ஆகிய இரண்டுமே முக்கிய காரணம். ஒழுக்கம் மாதந்தோறும் எவ்வளவு சேமிக்கிறோம் என்பதை தீர்மானிக்கிறது, காலம் அந்த பணத்தை கூட்டு வட்டி (Compounding) மூலம் வளரச் செய்கிறது. இவை இரண்டும் இணையும் போதுதான் நிதி சுதந்திரம் கிடைக்கும்.
எளிய பட்ஜெட் திட்டத்துடன் தொடங்குங்கள்
பட்ஜெட் போடுவது கடினமான விஷயமாகத் தோன்றலாம், ஆனால் அது எளிதானது. உங்கள் பணம் எங்கிருந்து வருகிறது, எங்கே செலவாகிறது என்பதை அறிந்துகொள்வதே பட்ஜெட்டின் அடிப்படை.
50-30-20 என்ற எளிய வழிமுறை இதோ:
- 50% அத்தியாவசியத் தேவைகள்: வாடகை, மளிகை, போக்குவரத்து, மின்சாரக் கட்டணம் மற்றும் காப்பீடு.
- 30% விருப்பங்கள்: வெளியே சாப்பிடுதல், பொழுதுபோக்கு, ஷாப்பிங், ஓடிடி சந்தாக்கள்.
- 20% சேமிப்பு மற்றும் முதலீடு: அவசரகால நிதி, SIP, நீண்டகால நிதி இலக்குகள்.
இது ஒரு கட்டாய விதி அல்ல. குடும்பத்துடன் வசிப்பவர்கள் தேவைகளுக்கான செலவை குறைத்து சேமிப்பை அதிகரிக்கலாம். பெருநகரங்களில் வசிப்பவர்கள் வாடகைக்கே அதிக பணம் செலவிட வேண்டியிருக்கும். எனவே, உங்கள் சூழலுக்கு ஏற்ப மாற்றிக்கொள்ளுங்கள். ஆனால், குறைந்தபட்சம் ஒரு மாதம் உங்கள் செலவுகளைக் கண்காணிப்பது அவசியம். உணவு டெலிவரி, தேவையற்ற ஷாப்பிங் மற்றும் பயன்படுத்தாத சந்தாக்கள் எப்படி உங்கள் பணத்தைக் கரைக்கின்றன என்பதை உணர்வீர்கள்.
பட்ஜெட் போட ஒரு எக்செல் ஷீட், நோட்டுப் புத்தகம் அல்லது மொபைல் செயலியைப் பயன்படுத்தலாம். எதில் செய்கிறீர்கள் என்பது முக்கியமல்ல, அதை எவ்வளவு சீராகத் தொடர்கிறீர்கள் என்பதே முக்கியம்.
முதலீடு செய்யும் முன் அவசரகால நிதியை உருவாக்குங்கள்
முதல் சம்பளம் வந்தவுடன் முதலீடு செய்யத் துடிப்பது இயல்புதான், ஆனால் அதற்கு முன்னதாக 'அவசரகால நிதி' (Emergency Fund) வைத்திருப்பது அவசியம். திடீர் மருத்துவச் செலவுகள், வேலை இழப்பு போன்ற இக்கட்டான காலங்களில் கைகொடுக்க இது பயன்படும். இந்த நிதியை எளிதில் எடுக்கக்கூடிய சேமிப்புக் கணக்கில் வைத்திருக்க வேண்டும், நீண்ட கால முதலீடுகளில் முடக்கக்கூடாது.
உங்கள் அத்தியாவசியச் செலவுகளைப் போல 3 முதல் 6 மாதங்களுக்குத் தேவையான தொகையை அவசரகால நிதியாக வைத்திருப்பது நல்லது. இது உங்கள் நிதிச் சூழலுக்கு ஒரு பாதுகாப்பு கவசமாக இருக்கும். இது இல்லையென்றால், அவசரத் தேவைகளுக்கு முதலீடுகளை முன்கூட்டியே எடுக்க வேண்டியிருக்கும் அல்லது அதிக வட்டிக்கு கடன் வாங்க வேண்டிய நிலை ஏற்படும்.
இதை ஒரே நாளில் உருவாக்க முடியாது. ஒவ்வொரு மாதமும் ஒரு குறிப்பிட்ட தொகையைச் சேமித்து வந்தால், 6 முதல் 12 மாதங்களுக்குள் இந்த அவசரகால நிதியை உருவாக்கிவிடலாம்.
குறைந்த தொகையாக இருந்தாலும் ஆரம்பத்திலிருந்தே முதலீடு செய்யுங்கள்
அவசரகால நிதி தயாரானதும், அடுத்ததாக முதலீட்டைத் தொடங்க வேண்டும். நீங்கள் எவ்வளவு முதலீடு செய்கிறீர்கள் என்பதை விட, எவ்வளவு சீக்கிரம் தொடங்குகிறீர்கள் என்பதே முக்கியம். இதற்குக் காரணம் 'கூட்டு வட்டி' (Compounding). நீண்ட காலம் முதலீடு செய்யும் போது, உங்கள் முதலீட்டின் மீதான வட்டியும் மீண்டும் வட்டி ஈட்டி, ஒரு பெரிய தொகையை உருவாக்கும்.
SIP (Systematic Investment Plan) முறை இளம் முதலீட்டாளர்களுக்குச் சிறந்த தேர்வாகும். ஒரே நேரத்தில் பெரும் தொகையை முதலீடு செய்வதற்குப் பதிலாக, மாதந்தோறும் ஒரு சிறிய தொகையை மியூச்சுவல் ஃபண்டுகளில் முதலீடு செய்வது பல நன்மைகளைத் தருகிறது:
- சிறிய தொகையிலேயே முதலீட்டைத் தொடங்கலாம்.
- இது தொடர்ச்சியான சேமிப்புப் பழக்கத்தை உருவாக்குகிறது.
- சந்தையின் ஏற்ற இறக்கங்களால் ஏற்படும் பாதிப்பைக் குறைக்கும் (Rupee Cost Averaging).
- சம்பள வரவுக்கேற்ப திட்டமிடலாம்.
இருபதுகளின் தொடக்கத்தில் முதலீடு செய்பவர்கள், பிற்காலத்தில் அதிகத் தொகையைச் சேமிக்கிறார்கள். SIP கால்குலேட்டரைப் பயன்படுத்தி உங்களின் நிதி இலக்குகளை நீங்களே திட்டமிடலாம்.
இளைஞர்கள் தவிர்க்க வேண்டிய பொதுவான நிதி தவறுகள்
முதல்முறை வேலைக்குச் செல்பவர்கள் செய்யும் சில தவறுகள் பின்வருமாறு:
- வாழ்க்கை முறை பணவீக்கம் (Lifestyle Inflation): வருமானம் கூடும்போது சேமிப்பை அதிகரிக்காமல், செலவுகளை அதிகரிப்பது.
- காப்பீட்டைத் தவிர்ப்பது: அலுவலகத்தில் வழங்கும் காப்பீடு போதும் என்று கருதி, தனிப்பட்ட மருத்துவக் காப்பீடு (Health Insurance) எடுக்காமல் இருப்பது.
- இலக்கில்லாத முதலீடு: எந்த காரணத்திற்காகவும் காலக்கெடு இல்லாமலும் முதலீடு செய்வது.
- கடன் அட்டைகளை (Credit Cards) தவறாகப் பயன்படுத்துவது: வருமானத்தின் ஒரு பகுதியாகக் கடன் அட்டையைக் கருதி அளவுக்கு அதிகமாகச் செலவு செய்வது.
- முதலீட்டைத் தள்ளிப்போடுவது: 'இப்போது கையில் இருக்கும் தொகை மிகக் குறைவு' என்று நினைத்து முதலீட்டைத் தள்ளிப்போடுவது.
இவை இயல்பான தவறுகளே, ஆனால் அவற்றை முன்கூட்டியே திருத்திக்கொள்வது உங்கள் நிதி எதிர்காலத்திற்கு நல்லது.
வயதுக்கேற்ற நிதி மேலாண்மை
நிதி முன்னுரிமைகள் உங்கள் வாழ்க்கையின் நிலையைப் பொறுத்து மாறுபடும்:
மாணவர்கள் மற்றும் ஆரம்ப கால ஊழியர்கள் (18-20 வயது): செலவுகளைக் கண்காணிக்கத் தொடங்குங்கள், சேமிப்புக் கணக்கு தொடங்குங்கள், சிறிய அளவிலான SIP-யைத் தொடங்குங்கள்.
தொழில் தொடக்க காலம் (25-30 வயது): அவசரகால நிதி, மருத்துவக் காப்பீடு மற்றும் ஆயுள் காப்பீட்டிற்கு முன்னுரிமை கொடுங்கள். வருமானம் உயரும்போது SIP முதலீட்டை உயர்த்துங்கள்.
நிபுணத்துவ காலம் (30 வயதுக்கு மேல்): முதலீடுகளைப் பல்வகைப்படுத்துங்கள் (Diversification), வீடு வாங்குவது அல்லது குழந்தைகளின் கல்வி போன்ற நடுத்தர கால இலக்குகளுக்குத் திட்டமிடுங்கள்.
இது ஒரு கடுமையான விதிகள் அல்ல, ஒரு வழிகாட்டுதல் மட்டுமே. உங்கள் வருமானம் மற்றும் குடும்பச் சூழலுக்கு ஏற்ப இதை மாற்றிக்கொள்ளலாம்.
முக்கிய குறிப்புகள்
- நீண்டகால செல்வத்தை உருவாக்க வருமானத்தை விட நிதிப் பழக்கவழக்கங்களே முக்கியம்.
- பட்ஜெட் போடுவதற்கு முன் ஒரு மாதமாவது செலவுகளைக் கண்காணியுங்கள்.
- முதலீடு செய்வதற்கு முன் 3-6 மாத கால அவசரகால நிதியை உருவாக்குங்கள்.
- கூட்டு வட்டியின் பலனைப் பெற சிறு தொகையிலேயே SIP தொடங்குங்கள்.
- வாழ்க்கை முறை பணவீக்கம் மற்றும் தேவையற்ற கிரெடிட் கார்டு செலவுகளைத் தவிர்க்கவும்.
- உங்கள் தொழில் மற்றும் பொறுப்புகள் வளரும்போது நிதி முன்னுரிமைகளை மாற்றியமைக்கவும்.
முடிவுரை
செல்வந்தராவது என்பது ஒரே ஒரு பெரிய முதலீட்டில் இல்லை, தொடர்ந்து சிறிய மற்றும் சீரான பழக்கவழக்கங்களை உருவாக்குவதில் உள்ளது. முறையான பட்ஜெட், அவசரகால நிதி மற்றும் SIP முதலீட்டுப் பழக்கம் ஆகியவை நீண்ட காலத்திற்குப் பெரும் நிதிப் பாதுகாப்பை வழங்கும். இவற்றை எவ்வளவு சீக்கிரம் தொடங்குகிறீர்களோ, அவ்வளவு குறைவான சிரமத்தில் உங்கள் நிதி இலக்குகளை அடையலாம்.
மேலும் அறிய -
இளம் இந்தியர்கள் நிதி வெற்றிக்காகப் பின்பற்ற வேண்டிய முதலீட்டுப் பழக்கவழக்கங்கள்
> மறுப்பு: LabhGrow-வில் வழங்கப்பட்டுள்ள தகவல்கள் கல்வி மற்றும் தகவல் நோக்கங்களுக்காக மட்டுமே. நாங்கள் SEBI-பதிவு செய்த முதலீட்டு ஆலோசகர்கள் அல்ல. எந்தவொரு நிதி முடிவையும் எடுப்பதற்கு முன், தகுதியுள்ள நிதி ஆலோசகரை அணுகவும். இந்தத் தகவலால் ஏற்படும் இழப்புகளுக்கு LabhGrow பொறுப்பல்ல.

உள்ளடக்கத் தலைவர் & முதன்மை எழுத்தாளர்
இந்திய அரசு திட்டங்கள் மற்றும் சந்தை நிலவரங்களில் நிபுணத்துவம் பெற்ற முதன்மை எழுத்தாளர்.
lakshyabhardwaj.hoc@labhgrow.in
மூத்த ஆராய்ச்சி ஆய்வாளர் (உண்மை சரிபார்ப்பாளர்)
அரசு மற்றும் அதிகாரப்பூர்வ ஆதாரங்களில் இருந்து தகவல்களை ஆய்வு செய்து சரிபார்க்கும் உண்மை ஆய்வாளர்.
harshitsharma.sra@labhgrow.in