प्रधानमंत्री जन धन योजना: शून्य शिलकीपलीकडील खरे फायदे
आढावा (Overview)
शून्य शिलकीच्या पलीकडे: २०२६ मध्ये रुपे विमा, ओव्हरड्राफ्ट आणि डीबीटीद्वारे प्रधानमंत्री जन धन योजना महिला आणि ग्रामीण कुटुंबांना कशी सक्षम बनवत आहे.
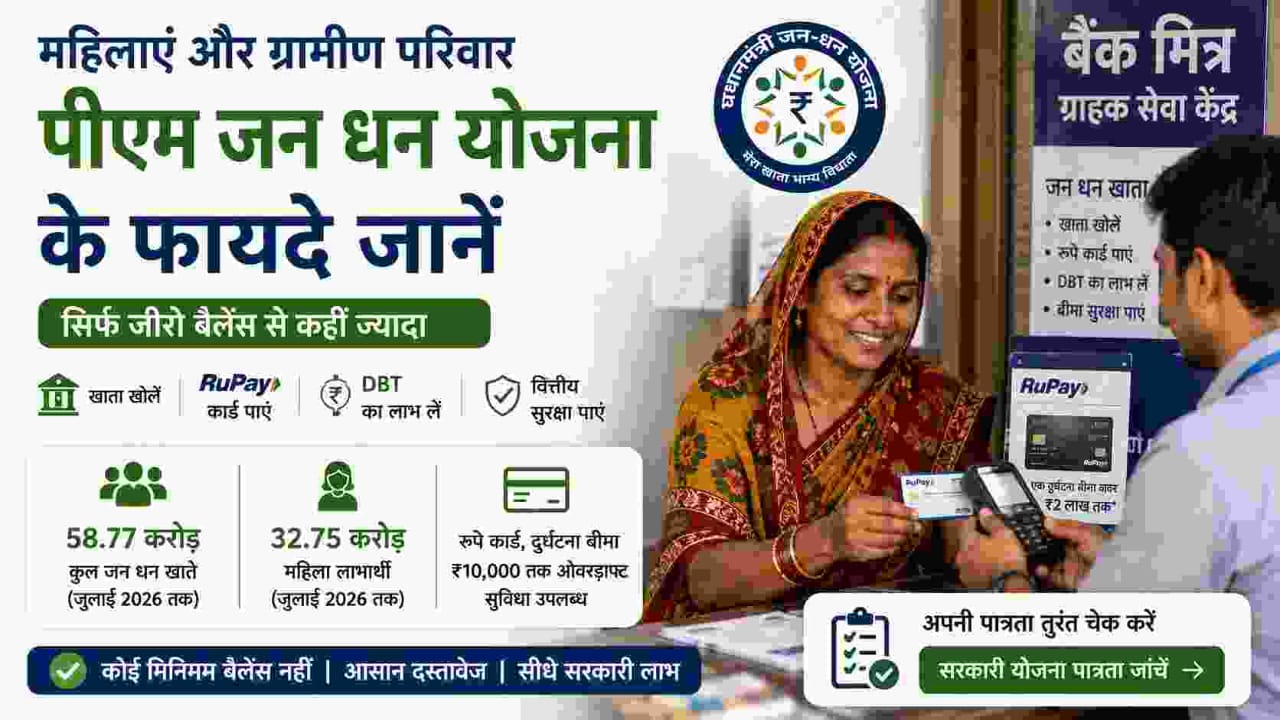

भारतातील लाखो ग्रामीण आणि निमशहरी महिलांसाठी 'प्रधानमंत्री जन धन योजना' (PMJDY) ही अधिकृत बँकिंग प्रणालीत प्रवेश करण्याचे एक महत्त्वाचे पाऊल ठरली आहे. बहुतेक लोक याला केवळ 'झिरो बॅलन्स अकाउंट' (शून्य शिल्लक खाते) म्हणून ओळखतात. मात्र, या योजनेत मोफत विमा, आपत्कालीन ओव्हरड्राफ्ट सुविधा आणि सरकारी योजनांचा थेट लाभ (DBT) मिळण्याची सोय आहे, हे फार कमी जणांना ठाऊक आहे.
सरकारी आकडेवारीनुसार, ऑगस्ट २०१४ मध्ये सुरू झालेल्या या योजनेअंतर्गत ५८.७७ कोटींहून अधिक खाती उघडण्यात आली आहेत, त्यापैकी सुमारे ३२.७५ कोटी खाती महिलांच्या नावावर आहेत. आर्थिक समावेशनासाठी (Financial Inclusion) सुरू केलेली ही योजना तळागाळातील महिलांपर्यंत पोहोचली आहे, हे यावरून स्पष्ट होते. ज्या महिलांचे स्वतःच्या नावावर पूर्वी कधीही बँक खाते नव्हते, त्यांना ही योजना एक आधार देत आहे.
जन धन खाते सामान्य बचत खात्यापेक्षा वेगळे का आहे?
सामान्य बचत खात्यात ठराविक किमान शिल्लक (Minimum Balance) ठेवणे अनिवार्य असते, अन्यथा दंड आकारला जातो. मात्र, जन धन खात्यात किमान शिल्लक ठेवण्याची कोणतीही अट नाही. तुम्ही खाते शून्यावर ठेवले तरी त्यावर कोणताही दंड आकारला जात नाही.
प्रत्येक PMJDY खात्यासोबत एक मोफत रुपे (RuPay) डेबिट कार्ड मिळते. या कार्डसोबत अपघाती विमा संरक्षण देखील मिळते. याव्यतिरिक्त, हे खाते थेट सरकारी अनुदाने (DBT) मिळवण्यासाठी लिंक केले जाऊ शकते. पेन्शन, शिष्यवृत्ती किंवा सरकारी मदत आता मध्यस्थांशिवाय थेट तुमच्या खात्यात जमा होते.
पात्रता आणि आवश्यक कागदपत्रे
कोणताही भारतीय नागरिक, ज्याचे वय १० वर्षे किंवा त्यापेक्षा जास्त आहे, तो बँकेत किंवा बँक मित्राकडे जाऊन जन धन खाते उघडू शकतो. ही प्रक्रिया अत्यंत सोपी आहे, विशेषतः ग्रामीण भागातील लोकांसाठी जिथे कागदपत्रांची अडचण येते.
खाते उघडण्यासाठी साधारणपणे खालील कागदपत्रे लागतात:
- आधार कार्ड (हे अत्यंत महत्त्वाचे आहे, कारण यामुळे ओव्हरड्राफ्ट सुविधा मिळणे सोपे होते).
- आधार कार्ड नसेल तर इतर सरकारी ओळखपत्र (मतदार ओळखपत्र, पॅन कार्ड, ड्रायव्हिंग लायसन्स किंवा मनरेगा जॉब कार्ड).
- पासपोर्ट आकाराचा अलीकडील फोटो.
ज्यांच्याकडे कोणतीही अधिकृत कागदपत्रे नाहीत, ते स्व-घोषणापत्राद्वारे 'स्मॉल अकाउंट' उघडू शकतात. कागदपत्रे सादर केल्यानंतर, हे खाते पूर्ण क्षमतेच्या बँक खात्यात रूपांतरित होते.
रुपे कार्ड विमा: यामध्ये काय कव्हर होते?
जन धन खात्यासोबत मिळणाऱ्या रुपे डेबिट कार्डवर अपघाती विमा संरक्षण मिळते. त्यातील महत्त्वाचे नियम समजून घेणे गरजेचे आहे:
- हा विमा फक्त अपघाती मृत्यू किंवा अपंगत्वासाठी आहे; यात नैसर्गिक मृत्यू किंवा आजारपणाचा समावेश नाही.
- विमा सक्रिय राहण्यासाठी, कार्डचा वापर ठराविक कालावधीत किमान एकदा तरी (ATM किंवा ऑनलाइन व्यवहारासाठी) केलेला असावा.
- अधिक संरक्षणासाठी, खातेधारकांनी प्रधानमंत्री जीवन ज्योती विमा योजना (PMJJBY) आणि प्रधानमंत्री सुरक्षा विमा योजनेत (PMSBY) नाव नोंदवणे फायदेशीर ठरते.
महिलांनी हे लक्षात घेणे आवश्यक आहे की, केवळ रुपे कार्डवर अवलंबून राहणे पूर्ण जीवन विम्यासाठी पुरेसे नाही. हे गैरसमज दूर ठेवणे महत्त्वाचे आहे.
ओव्हरड्राफ्ट सुविधा: एक आर्थिक आधार
जन धन खात्याची सर्वात दुर्लक्षित पण उपयुक्त बाब म्हणजे 'ओव्हरड्राफ्ट' सुविधा. खात्यात शिल्लक नसतानाही, पात्र खातेधारक १०,००० रुपयांपर्यंत रक्कम काढू शकतात.
महत्त्वाच्या अटी:
- ओव्हरड्राफ्ट मर्यादा १०,००० रुपयांपर्यंत आहे.
- ही सुविधा घरातील एका व्यक्तीला मिळते आणि महिलांना प्राधान्य दिले जाते.
- खात्याचा किमान सहा महिन्यांचा समाधानकारक व्यवहार आणि आधार लिंक असणे आवश्यक आहे.
- कोणतेही तारण (Collateral) किंवा प्रोसेसिंग फी लागत नाही.
ग्रामीण भागातील कुटुंबांसाठी हे खासगी सावकारांच्या कर्जातून सुटका मिळवण्याचा एक स्वस्त मार्ग आहे.
महिला आणि ग्रामीण कुटुंबांसाठी हे का महत्त्वाचे आहे?
महिलांच्या नावावर बँक खाते असल्यामुळे सरकारी योजनांचे लाभ थेट त्यांच्या खात्यात जमा होतात, ज्यामुळे त्यांच्या आर्थिक सक्षमीकरणाला चालना मिळते. नियमित व्यवहारांमुळे भविष्यात मोठे कर्ज मिळवणेही सोपे होते.
ज्या कुटुंबांकडे बँकेचा अनुभव नव्हता, त्यांच्यासाठी हे एक खऱ्या अर्थाने सुरक्षित आर्थिक कवच आहे.
तुम्ही सरकारी योजनेसाठी पात्र आहात का हे जाणून घेण्यासाठी LabhGrow चा 'गव्हर्नमेंट स्कीम एलिजिबिलिटी चेकर' वापरा.
निष्कर्ष
प्रधानमंत्री जन धन योजना केवळ शून्य शिल्लक खाते नसून, ती भारतीय आर्थिक प्रणालीत प्रवेश करण्याचे एक मोठे द्वार आहे. महिलांसाठी असलेले विमा कवच, ओव्हरड्राफ्ट आणि थेट सरकारी लाभ हे केवळ कागदावर नसून प्रत्यक्षात खूप उपयोगी ठरत आहेत. या योजनांचा पूर्ण फायदा घेण्यासाठी त्याचे सर्व नियम नीट समजून घेणे गरजेचे आहे.
अधिक माहितीसाठी -
https://financialservices.gov.in/pradhan-mantri-jan-dhan-yojana-pmjdy
> अस्वीकरण: LabhGrow वर दिलेली माहिती केवळ शैक्षणिक आणि माहितीच्या उद्देशाने आहे. आम्ही सेबी (SEBI) नोंदणीकृत गुंतवणूक सल्लागार नाही आहोत. कोणताही आर्थिक निर्णय घेण्यापूर्वी कृपया प्रमाणित आर्थिक सल्लागाराचा सल्ला घ्या. या माहितीच्या वापरामुळे होणाऱ्या कोणत्याही नुकसानीसाठी LabhGrow जबाबदार नाही.

कंटेंट हेड आणि मुख्य लेखक
भारतीय सरकारी योजना, बाजार भाव आणि बँकिंग धोरणांचे तज्ञ असलेले ज्येष्ठ वित्तीय आणि वृत्त लेखक.
lakshyabhardwaj.hoc@labhgrow.in
वरिष्ठ संशोधन विश्लेषक (तथ्य तपासक)
सरकारी आणि वित्तीय डेटा स्रोतांकडून 100% अचूकता आणि तथ्य पडताळणी करणारे समर्पित संशोधक.
harshitsharma.sra@labhgrow.in