वयाच्या २५ व्या वर्षी १ लाख कसे वाचवावे: २०२६ मार्गदर्शक
आढावा (Overview)
वयाच्या २५ व्या वर्षात १ लाख कसे वाचवावेत? जाणून घ्या स्मार्ट सवयी, आपत्कालीन निधी आणि सोपी बचत मार्गदर्शिका. आजच संपत्ती वाढवा!
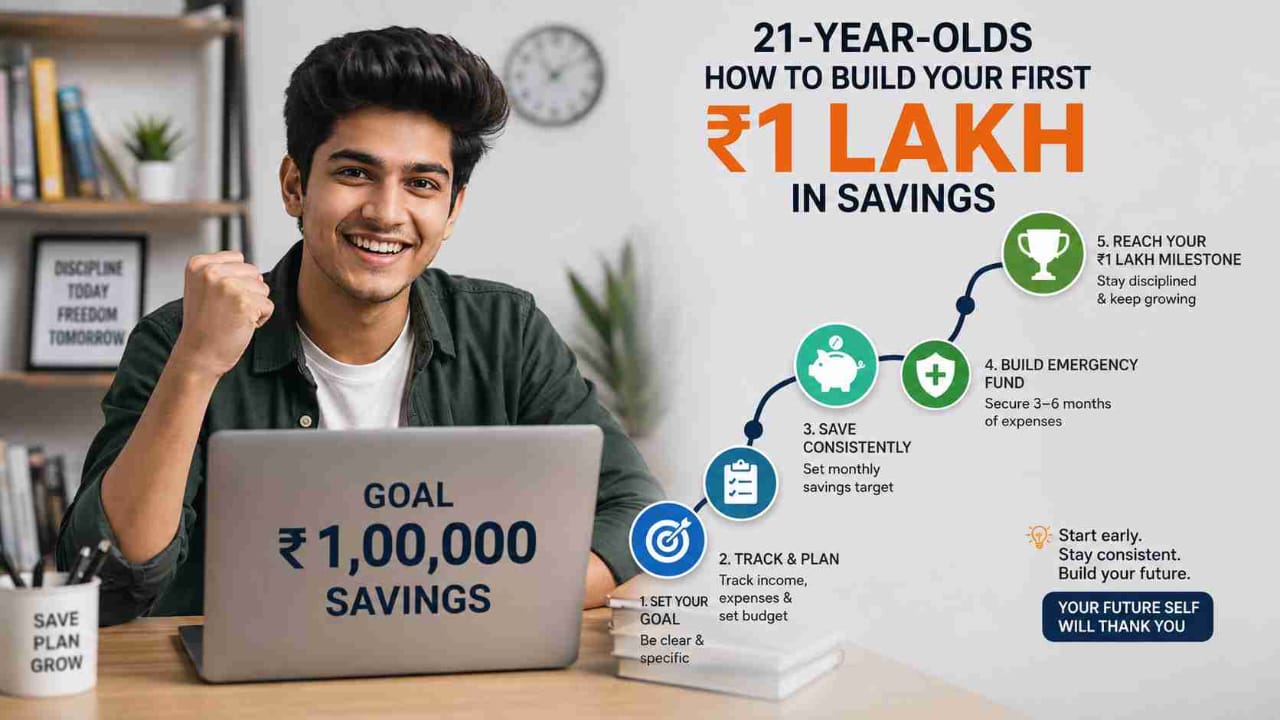

वयाच्या २१ व्या वर्षी सहसा तुम्हाला पहिली सॅलरी स्लिप मिळते, स्वातंत्र्याची पहिली अनुभूती येते आणि पैशांची अशी सवय लावण्याची खरी संधी मिळते जी पुढची अनेक दशके तुमच्या कामी येईल. याच वयात एक अत्यंत सामान्य प्रश्न समोर येतो: जेव्हा घरभाडे, ईएमआय (EMI), बाहेर जाणे आणि घरचे खर्च यामुळे आधीच सॅलरीवर ताण येत असेल, तेव्हा खरंच तुमचे पहिले १ लाख रुपये कसे वाचवायचे?
आनंदाची बातमी म्हणजे, १ लाख रुपये जितके दूर वाटतात तितके ते दूर नाहीत. योग्य नियोजन असेल तर, माफक पगारावरही २१ ते २५ वयोगटातील बहुतेक तरुण १२ ते २४ महिन्यांत हे लक्ष्य गाठू शकतात. हे मार्गदर्शक "जास्त बचत करा" असा अस्पष्ट सल्ला देण्याऐवजी, या लक्ष्याला सोप्या आणि व्यावहारिक टप्प्यांमध्ये विभाजित करते.
तुमची विशी ही सुरुवात करण्यासाठी सर्वोत्तम वेळ का आहे?
तरुणांकडे असलेला 'वेळ' हा असा एकमेव फायदा आहे जो इतर कोणाकडेही नसतो. चक्रवाढ व्याजाच्या (Compounding) नियमानुसार, वयाच्या २१ व्या वर्षी बचत करून गुंतवलेले पैसे वयाच्या ३१ व्या वर्षी बचतीस सुरुवात केलेल्या पैशांपेक्षा खूप वेगाने वाढतात.
फक्त गणितच नाही, तर विशीच्या वयातच तुमच्या खर्चाच्या सवयी तयार होतात. जर तुम्ही प्रत्येक पगारातून २० टक्के बचत करण्याची सवय लावली नाही, किंवा महिन्याच्या २५ तारखेपर्यंत सगळे पैसे खर्च करण्याची सवय ठेवली, तर जोपर्यंत तुम्ही जाणीवपूर्वक हा पॅटर्न बदलत नाही तोपर्यंत हे वर्षानुवर्षे चालूच राहते. तुमच्या पहिल्या १ लाख रुपयांकडे फक्त एक आकडा म्हणून न बघता सवय लावण्याचा व्यायाम म्हणून पाहिल्यास ही प्रक्रिया अधिक सोपी होईल.
एक वास्तववादी मासिक बचत लक्ष्य ठरवा
"१ लाख रुपये वाचवा" हे लक्ष्य जोपर्यंत तुम्ही मासिक आकड्यांमध्ये तोडत नाही तोपर्यंत ते खूप मोठे वाटते.
- १२ महिन्यांत १ लाख रुपयांपर्यंत पोहोचण्यासाठी तुम्हाला दरमहा अंदाजे ८,३०० रुपये वाचवावे लागतील.
- १८ महिन्यांत पोहोचण्यासाठी, हे लक्ष्य दरमहा सुमारे ५,५५० रुपयांपर्यंत खाली येते.
- २४ महिन्यांत, हे लक्ष्य अधिक सोपे होऊन दरमहा ४,१५0 रुपये होते.
कोणाचेतरी टार्गेट कॉपी करण्याऐवजी तुमच्या खऱ्या उत्पन्नावर आधारित टाईमलाईन निवडल्याने २१-२५ वयोगटातील बचत योजना तणावपूर्ण न राहता वास्तववादी बनते. जर तुमचा पगार दरमहा २०,००० ते ३५,००० रुपयांच्या दरम्यान असेल, तर एका वर्षात घाई करण्यापेक्षा १८ ते २४ महिन्यांची टाईमलाईन अधिक सोयीची ठरते.
एक छोटी टीप: पगार आल्याबरोबर तुमची बचत ऑटोमॅटिक करा. पैसे दैनंदिन खर्चात संपण्याआधी, पगार जमा झाल्याच्या २४ तासांच्या आत तुमच्या मासिक बचतीचे पैसे दुसऱ्या वेगळ्या खात्यात ऑटो-ट्रान्सफर सेट करा.
मोठी खरेदी करण्यापूर्वी इमर्जन्सी फंड (आपत्कालीन निधी) तयार करा
तरुण नोकरदार वर्ग बऱ्याचदा एक मोठी चूक करतो ती म्हणजे कोणताही सेफ सिक्युरिटी कुशन (सुरक्षा कवच) नसताना थेट गुंतवणुकीत किंवा महागड्या खरेदीत उडी घेणे. तुमचे पहिले १ लाख रुपये संपत्ती निर्माण करणारे भांडवल बनण्यापूर्वी, त्यातील काही भाग इमर्जन्सी फंड म्हणून काम केला पाहिजे.
दीर्घकालीन गुंतवणुकीत पैसे लॉक करण्यापूर्वी किमान ३ महिन्यांचे आवश्यक खर्च सहज उपलब्ध असलेल्या सेव्हिंग्ज अकाऊंटमध्ये किंवा लिक्विड फंडात ठेवणे हा एक उत्तम नियम आहे. यामुळे अचानक वैद्यकीय खर्च किंवा नोकरी सुटल्यास तुम्हाला गुंतवणूक मोडण्याची किंवा कर्ज काढण्याची वेळ येत नाही.
पहिले १ लाख रुपये वाचवण्यासाठी स्टेप-बाय-स्टेप मार्गदर्शक
या महिन्यापासून तुम्ही क्रमानुसार फॉलो करू शकता अशी एक सोपी पद्धत खालीलप्रमाणे आहे.
१. तुमचा खरा मासिक शिल्लक निधी (सरप्लस) काढा. तुमचा पगार लिहा, निश्चित खर्च (भाडे, बिले, ईएमआय) वजा करा आणि खरोखर किती उरतात ते पहा.
२. तुमची टाईमलाईन निवडा. लोकांवर प्रभाव पाडणारी नाही तर तुम्ही मोजलेल्या शिल्लक रकमेवर आधारित १२, १८ किंवा २४ महिने निवडा.
३. ट्रान्सफर ऑटोमॅटिक करा. स्टँडिंग इन्स्ट्रक्शन सेट करा जेणेकरून तुम्ही खर्च करण्यापूर्वी, पगाराच्या दिवशीच तुमची बचतीची रक्कम बाजूला निघून जाईल.
४. तुमचा इमर्जन्सी फंड वेगळा ठेवा. पहिल्या ३ महिन्यांचे खर्च कोणत्याही गुंतवणुकीपासून वेगळ्या, लिक्विड आणि सहज उपलब्ध खात्यात ठेवा.
५. दरमहा प्रगती तपासा. तुमच्या मासिक बचतीमुळे १ लाख रुपयांच्या लक्ष्यापर्यंत कसे पोहोचत आहात हे पाहण्यासाठी एका साध्या ट्रॅकरचा किंवा एसआयपी कॅल्क्युलेटरचा (SIP Calculator) वापर करा.
६. दर ३ महिन्यांनी आढावा घ्या. पूर्णपणे ध्येय सोडण्याऐवजी, जर तुमचा पगार किंवा खर्च बदलला तर तुमची मासिक रक्कम त्यानुसार बदला.
७. यातून पैसे काढणे टाळा. मौजमजेच्या खर्चासाठी नाही तर खऱ्या आपत्कालीन परिस्थितीशिवाय या फंडला स्पर्श करू नका.
१ लाखाचे ध्येय लांबवणूक करणाऱ्या सामान्य चुका
काही सवयींमुळे अनेक तरुण नकळतपणे या ध्येयापासून दूर जातात:
- पहिले बचत करून उरलेले पैसे खर्च करण्याऐवजी, महिन्याच्या शेवटी जे "उरले" ते वाचवणे.
- दररोजच्या खर्चासाठी वापरल्या जाणाऱ्या त्याच खात्यात बचत ठेवणे, ज्यामुळे त्यातून सहज पैसे काढता येतात.
- कोणतीही मूळ बचत तयार न करता, खूप लवकर उच्च-जोखीम असलेल्या (High-risk) गुंतवणुकीच्या मागे लागणे.
- टाईमलाईन बदलण्याऐवजी, प्रत्येक वेळी अनियोजित खर्च समोर आल्यावर ध्येय नवգून सुरू करणे.
यापैकी एक किंवा दोन सवयी जरी सुधारल्या तरी तुम्ही तुमच्या पहिल्या १ लाख रुपयांपर्यंत किती लवकर पोहोचता यात लक्षणीय फरक पडू शकतो.
प्रगती ट्रॅक करण्यासाठी एसआयपी कॅल्क्युलेटरचा वापर करणे
एकदा तुमचा इमर्जन्सी फंड तयार झाला आणि तुम्ही तुमच्या मासिक बचतीचा काही भाग गुंतवण्यास सुरुवात केली की, एसआयपी कॅल्क्युलेटर (SIP Calculator) तुम्हाला लहान मासिक रक्कम कालांतराने कशी वाढते हे आधीच पाहण्यास मदत करू शकते. तुमची मासिक गुंतवणूक, अपेक्षित टाईमलाईन आणि परताव्याचा गृहीत धरलेला दर टाकल्यास तुम्हाला एक स्पष्ट अंदाज मिळतो, ज्यामुळे हे ध्येय मानसिक अंदाजापेक्षा खूप अधिक वास्तववादी वाटते.
तरुण व्यावसायिकांसाठी हे विशेषतः उपयुक्त आहे ज्यांना हे पाहयचे असते की, समजा, दरमहा ४,००० वरून ५,००० रुपये केल्यास ते किती लवकर १ लाख रुपयांच्या टप्प्यावर पोहोचतात.
निष्कर्ष:
तुमचे पहिले १ लाख रुपये वाचवणे म्हणजे अतिरिक्त उत्पन्न शोधणे नाही तर योग्य रचना तयार करणे आहे: एक वास्तववादी मासिक लक्ष्य, गुंतवणुकीपूर्वी इमर्जन्सी फंड आणि खर्च करण्यापूर्वी बचत करण्याची सवय. २१ ते २५ वयोगटातील जे तरुण या क्रमाचे सातत्याने पालन करतात ते १२ ते २४ महिन्यांत हे ध्येय गाठतात आणि सर्वात महत्त्वाचे म्हणजे, पहिले १ लाख रुपये पूर्ण झाल्यानंतरही दीर्घकाळ चक्रवाढ पद्धतीने वाढत जाणारी बचतीची सवय आत्मसात करून बाहेर पडतात.
LabhGrow मधील या शैक्षणिक मार्गदर्शक / ब्लॉग श्रेणी अंतर्गत प्रकाशित केलेली सामग्री पूर्णपणे सामान्य शैक्षणिक आणि माहितीच्या उद्देशाने आहे. हे सार्वजनिकरीत्या उपलब्ध माहितीवर आधारित आहे आणि वाचकांना वैयक्तिक वित्त संकल्पना, कॅल्क्युलेटर आणि पैसा व्यवस्थापन पद्धतींबद्दल जागरूकता निर्माण करण्यात मदत करण्यासाठी सोप्या पद्धतीने सादर केले आहे. या सामग्रीमध्ये कोणतीही व्यावसायिक, कायदेशीर, कर, आर्थिक किंवा शैक्षणिक सल्ला समाविष्ट नाही आणि पात्र तज्ञांच्या मार्गदर्शनाचा पर्याय मानले जाऊ नये. LabhGrow ही SEBI-नोंदणीकृत गुंतवणूक सल्लागार नाही आणि या विभागातील कशाचाही अर्थ कोणतीही आर्थिक उत्पादने खरेदी करण्याची, विक्री करण्याची किंवा ठेवली जाण्याची शिफारस म्हणून लावला जाऊ नये. माहिती अचूक आणि अद्ययावत ठेवण्यासाठी सर्वतोपरी प्रयत्न केले जात असताना, आर्थिक नियम आणि मार्गदर्शक तत्त्वे पूर्वसूचना न देता बदलू शकतात. वाचकांना येथे सामायिक केलेल्या कोणत्याही माहितीवर कृती करण्यापूर्वी स्वतंत्रपणे सत्याची पडताळणी करण्याचा आणि पात्र वित्तीय सल्लागार किंवा संबंधित तज्ञाचा सल्ला घेण्याचा सल्ला दिला जातो. या सामग्रीवरील अवलंबित्वामुळे उद्भवलेल्या कोणत्याही नुकसान, हानी किंवा गैरसोयीसाठी LabhGrow जबाबदार राहणार नाही.

कंटेंट हेड आणि मुख्य लेखक
भारतीय सरकारी योजना, बाजार भाव आणि बँकिंग धोरणांचे तज्ञ असलेले ज्येष्ठ वित्तीय आणि वृत्त लेखक.
lakshyabhardwaj.hoc@labhgrow.in
वरिष्ठ संशोधन विश्लेषक (तथ्य तपासक)
सरकारी आणि वित्तीय डेटा स्रोतांकडून 100% अचूकता आणि तथ्य पडताळणी करणारे समर्पित संशोधक.
harshitsharma.sra@labhgrow.in