विद्यार्थ्यांसाठी सर्वोत्तम झिरो बॅलन्स खाते 2026 माहिती
आढावा (Overview)
२०२६ मधील शून्य बॅलन्स, आरबीआय नियम आणि डीआयसीजीसी विमा संरक्षण असणाऱ्या सर्वोत्तम विद्यार्थी बचत खात्यांची तुलना करा. आजच अर्ज करा!
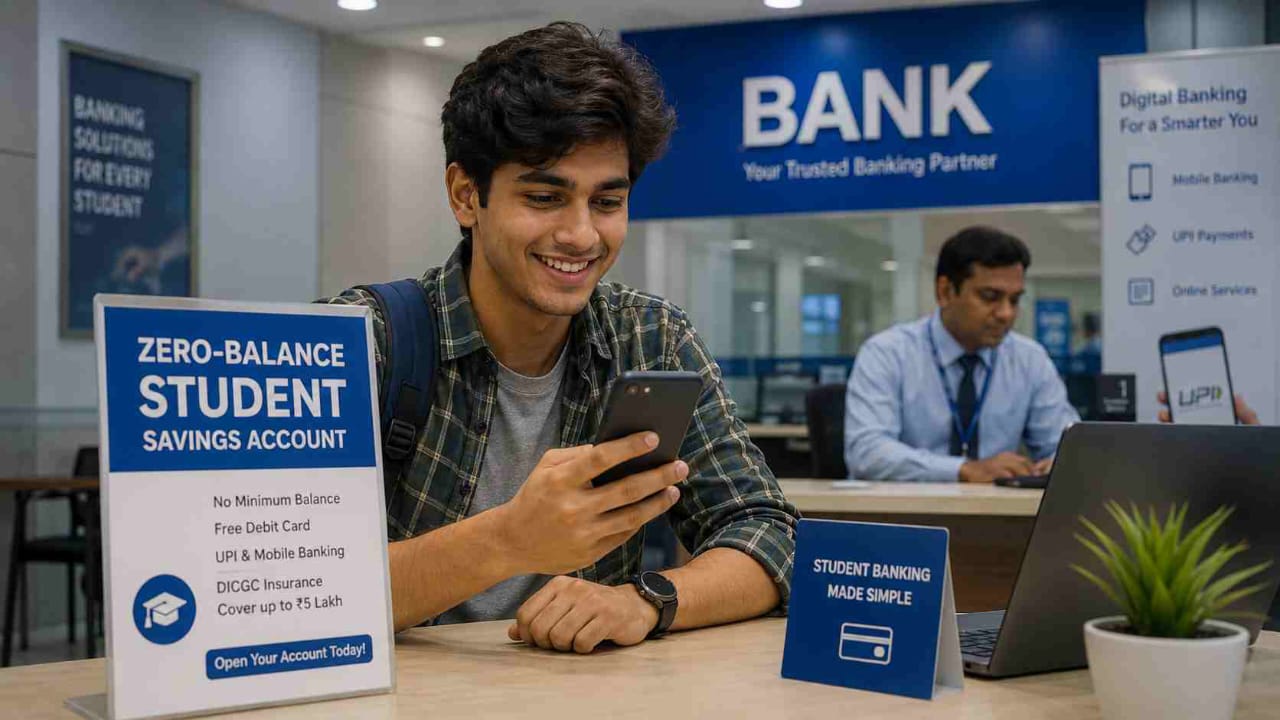

बहुतेक महाविद्यालयीन विद्यार्थ्यांसाठी, पहिले बँक खाते म्हणजे काही मोठे गुंतवणुकीचे साधन नसते. पॉकेट मनी मिळवण्यासाठी, शिष्यवृत्तीचे पैसे जमा करण्यासाठी किंवा पहिल्या इंटर्नशिपचा स्टायपेंड घेण्यासाठी सुरक्षित जागा मिळावी, जिथे किमान शिल्लक (Minimum Balance) राखली नाही म्हणून बँक कोणताही दंड आकारणार नाही, हा त्यामागचा उद्देश असतो. हाच सुवर्णमध्य झिरो बॅलन्स स्टुडंट सेव्हिंग्ज अकाउंट (शिल्लक नसलेले विद्यार्थी बचत खाते) पूर्ण करतो आणि २०२६ मध्ये यासाठीचे पर्याय खऱ्या अर्थाने आणखी उत्तम झाले आहेत.
झिरो-बॅलन्स स्टुडंट सेव्हिंग्ज अकाउंट (विद्यार्थी बचत खाते) म्हणजे काय?
झिरो-बॅलन्स खाते हे असे बचत खाते आहे ज्यामध्ये तुम्हाला दरमहा किमान शिल्लक (Minimum Monthly Balance) ठेवण्याची गरज नसते. तुमच्या खात्यातील शिल्लक रक्कम शून्य (₹0) झाली तरीही बँक तुमच्यावर कोणतीही दंडात्मक कारवाई करत नाही आणि तुम्ही यूपीआय (UPI), डेबिट कार्ड आणि फंड ट्रान्सफर यांसारख्या मुख्य बँकिंग सुविधांचा लाभ घेऊ शकता.
एका वेळी साधारणपणे ₹० ते ₹१०,००० दरम्यान पैसे हाताळणाऱ्या विद्यार्थ्यांसाठी, ही रचना शिल्लक न ठेवल्यामुळे होणाऱ्या कपातीची सततची चिंता दूर करते.
आरबीआयची BSBDA फ्रेमवर्क: झिरो-बॅलन्स खाती का अस्तित्वात आहेत?
भारतातील प्रत्येक झिरो-बॅलन्स खात्याचा संबंध भारतीय रिझर्व्ह बँकेच्या (RBI) बेसिक सेव्हिंग्ज बँक डिपॉझिट अकाउंट (BSBDA) फ्रेमवर्कशी आहे. या नियमानुसार, भारतात कार्यरत असलेल्या प्रत्येक बँकेने किमान शिल्लक ठेवण्याची कोणतीही अट न ठेवता बचत खाते देण बंधनकारक आहे, ज्यासोबत काही मोफत मूलभूत सेवा देखील मिळतात.
RBI ने अलीकडेच ही फ्रेमवर्क अधिक मजबूत केली आहे. BSBDA च्या सुधारित मार्गदर्शक सूचना १ एप्रिल २०२६ पासून लागू होणार आहेत, ज्या अंतर्गत या खात्यांवर उपलब्ध मोफत सेवांची व्याप्ती वाढवली जात आहे. यात मोफत एटीएम-कम-डेबिट कार्ड, मोफत चेकबुक, मोफत डिजिटल बँकिंग आणि दरमहा रोख पैसे काढण्याच्या (Cash Withdrawals) मोफत मर्यादांचा समावेश आहे. विशेष म्हणजे, UPI, NEFT, RTGS आणि IMPS व्यवहार या पैसे काढण्याच्या मर्यादेमध्ये मोजले जाणार नाहीत, जी डिजिटल पेमेंटवर जास्त अवलंबून असलेल्या विद्यार्थ्यांसाठी अत्यंत आनंदाची बातमी आहे.
लक्षात ठेवण्यासारखी एक अट म्हणजे, तुम्ही एका वेळी सर्व बँकांमध्ये मिळून फक्त एकच BSBDA-प्रकारचे झिरो-बॅलन्स खाते ठेवू शकता, त्यामुळे खाते उघडण्यापूर्वी तुमच्या पर्यायांची तुलना करणे फायद्याचे ठरेल.
ICICI बँक विद्यार्थी बचत खाते: तुम्हाला माहीत असాల్సిన वैशिष्ट्ये
ICICI बँक एक समर्पित स्टुडंट सेव्हिंग्ज अकाउंट देते, ज्यामध्ये बचत, डिमॅट (Demat) आणि ट्रेडिंग सुविधा एकत्र करून ३-इन-१ खाते म्हणून दिले जाते, जरी विद्यार्थ्यांना केवळ बचतीचा पर्याय निवडायचा असेल तरी तोही उपलब्ध असतो.
विद्यार्थ्यांसाठी हे खाते का उपयुक्त आहे ते पाहूया:
- पात्र विद्यार्थी खात्यांसाठी किमान शिलकेची कोणतीही अट नाही
- यूपीआय पेमेंट, फंड ट्रान्सफर आणि शिल्लक तपासण्यासाठी iMobile Pay ॲपचा वापर
- पात्र विद्यार्थ्यांसाठी कोणतेही जॉइनिंग किंवा वार्षिक शुल्क नसलेला क्रेडिट कार्डचा पर्याय
- पदवी पूर्ण केल्यानंतर आणि कमाई सुरू केल्यावर नियमित किंवा सॅलरी खात्यात सहज अपग्रेड करण्याची सोय
विद्यार्थ्यांसाठी असलेल्या काही लाभांचा आनंद घेण्यासाठी सहसा विद्यार्थ्यांनी मान्यताप्राप्त संस्थेत शिकत असणे आवश्यक असते, त्यामुळे पात्रतेबद्दल तुमच्या महाविद्यालयात կिंवा बँकेच्या शाखेत चौकशी करणे योग्य ठरेल. तुम्ही थेट बँकेच्या अधिकृत पेजवर जाऊन खात्याची सविस्तर माहिती पाहू शकता: ICICI बँक सेव्हिंग्ज अकाउंट.
विद्यार्थ्यांसाठी कोटक झिरो-बॅलन्स अकाउंट: काय आहेत ऑफर्स?
कोटक महिंद्रा बँकेची 811 डिजिटल अकाउंट सिरीज ही भारतातील सर्वाधिक लोकप्रिय झिरो-बॅलन्स पर्यायांपैकी एक आहे, कारण बँक शाखेकडे न जाता केवळ पॅन आणि आधारच्या मदतीने हे खाते पूर्णपणे ऑनलाइन उघडता येते.
विशेषतः विद्यार्थ्यांसाठी, कोटक UNI स्टुडंट अकाउंट देखील चालवते, जे व्हिडिओ केवायसी (Video KYC) द्वारे खाते उघडण्याची सुविधा देणारे डिजिटल-फर्स्ट बँकिंग उत्पादन आहे, त्यामुळे बँकेच्या शाखेत प्रत्यक्ष जाण्याची गरज भासत नाही.
जर तुम्ही प्रमोशनल किंवा रेफरल लिंकद्वारे खाते उघडत असाल तर एक महत्त्वाची टीप: काही कोटक खात्यांच्या प्रकारांमध्ये खाते उघडताना सुमारे ₹२,००० ची प्रारंभिक ठेव (Initial Deposit) मागितली जाऊ शकते. ही रक्कम कोणतेही शुल्क नाही – ती तुमची स्वतःची शिल्लक म्हणून तुमच्या खात्यातच राहते आणि अनेक रेफरल ऑफर्समध्ये जॉइनिंग बोनस म्हणून हीच अचूक रक्कम परत जमा केली जाते. पुढे जाण्यापूर्वी खाते उघडताना दर्शविलेल्या अटी व शर्ती नेहमी काळजीपूर्वक वाचा.
कोटक बँक झिरो बॅलन्स अकाउंट उघडा
झटपट टीप: जर तुम्ही असे विद्यार्थी असाल जे बहुतांश व्यवहार यूपीआयद्वारे (UPI) करतात आणि क्वचितच बँकेच्या शाखेत जातात, तर पारंपारिक शाखा-आधारित खात्यापेक्षा कोटक 811 किंवा ICICI चे मोबाईल-फर्स्ट स्टुडंट अकाउंट यांसारखे पूर्णपणे डिजिटल खाते तुम्हाला अधिक फायदेशीर ठरेल.
ICICI विरुद्ध कोटक: विद्यार्थ्यांनी कोणती निवड करावी?
दोन्ही बँका विद्यार्थ्यांच्या वेगवेगळ्या गरजा पूर्ण करतात. योग्य निर्णय घेण्यासाठी येथे एक सोपी तुलना दिली आहे:
| वैशिष्ट्य (Feature) | ICICI स्टुडंट सेव्हिंग्ज अकाउंट | Kotak 811 / UNI स्टुडंट अकाउंट |
|---|---|---|
| किमान शिल्लक (Minimum Balance) | शून्य (पात्र विद्यार्थ्यांसाठी) | शून्य (काही रेफरल ऑफर्ससाठी ₹२,०००) |
| खाते उघडणे (Account Opening) | शाखेत जाऊन किंवा पात्र संस्थेच्या टाय-अप द्वारे | पूर्णपणे ऑनलाइन, आधार आधारित |
| सर्वोत्तम यासाठी (Best For) | गुंतवणुकीची साधने हवी असलेले विद्यार्थी (डिमॅट/ट्रेडिंग) | पूर्णपणे डिजिटल आणि शाखा-विरहित खाते हवे असलेले विद्यार्थी |
| क्रेडिट कार्ड (Credit Card) | पात्र विद्यार्थ्यांसाठी कोणतेही जॉइनिंग/वार्षिक शुल्क नाही | मुख्य वैशिष्ट्य नाही |
| मोबाईल ॲप (Mobile App) | iMobile Pay | Kotak811 ॲप |
जर तुम्ही तुमच्या दैनंदिन यूपीआय (UPI) शिलकेव्यतिरिक्त उर्वरित पैशांसाठी बचत खाते आणि मुदत ठेव (Fixed Deposit) यापैकी कशाची निवड करावी यात संभ्रमात असाल, तर लाभग्रोची (LabhGrow) मोफत सेव्हिंग्ज आणि एफडी कॅल्क्युलेटर (Savings & FD Calculator) तुम्हाला जादा पैसे कुठे गुंतवायचे हे ठरवण्यापूर्वी परताव्याची जलद तुलना करण्यास मदत करू शकते.
तुमचे पैसे किती सुरक्षित आहेत? DICGC वीमा समजून घ्या
तुम्ही कोणतीही बँक निवडा, तुमची ठेवी डिपॉझिट इन्शुरन्स अँड क्रेडिट गॅरंटी कॉर्पोरेशन (DICGC) अंतर्गत सुरक्षित असतात, जी आरबीआयची (RBI) पूर्ण मालकीची subsidiery (सहाय्यक कंपनी) आहे. बचत खात्यांसह प्रत्येक पात्र बँक ठेवीला प्रति बँक प्रति ठेवीदार ५ लाख रुपयांपर्यंत विमा संरक्षण मिळते, ज्यामध्ये मुद्दल आणि व्याज दोन्ही समाविष्ट असते.
त्यामुळे बँकेत काही अडचण निर्माण झाल्यासही, जोपर्यंत तुमच्या विद्यार्थ्यांच्या बचत खात्यातील शिल्लक ५ लाख रुपयांच्या आत आहे, तोपर्यंत तुमचे पैसे पूर्णपणे सुरक्षित राहतात. ₹० ते ₹१०,००० व्यवस्थापित करणाऱ्या अधिकांश विद्यार्थ्यांसाठी, हे आवश्यकतेपेक्षा खूप जास्त संरक्षण आहे, परंतु हा सुरक्षिततेचा असाधारण कवा आहे हे जाणून घेणे नक्कीच दिलासादायक ठरते.
स्टेप-बाय-स्टेप गाईड: ऑनलाइन झिरो-बॅलन्स स्टुडंट अकाउंट कसे उघडावे
१. बँक आणि खात्याचा प्रकार निवडा: तुम्हाला बँकेच्या शाखेत जाऊन उघडायचे खाते (ICICI प्रमाणे) हवे की पूर्णपणे डिजिटल पर्याय (कोटक 811 किंवा UNI स्टुडंट अकाउंट) हवा, हे तुमच्या बँकिंगच्या पसंतीनुसार ठरवा.
२. कागदपत्रे तयार ठेवा: विद्यार्थ्यांसाठीच्या खात्यांसाठी सामान्यतः पॅन कार्ड, आधार कार्ड, पासपोर्ट आकाराचा अलीकडील फोटो आणि कॉलेज आयडी किंवा प्रवेश पुरावा लागेल.
३. ऑनलाइन अर्ज सुरू करा: बँकेच्या अधिकृत वेबसाइटला भेट द्या किंवा त्यांचे ॲप डाउनलोड करा, त्यानंतर स्टुडंट किंवा झिरो-बॅलन्स बचत खात्याचा पर्याय निवडा.
४. आधार आधारित पडताळणी पूर्ण करा: तुमचा आधार क्रमांक प्रविष्ट करा आणि तुमच्या आधारशी जोडलेल्या मोबाईल नंबरवर आलेल्या OTP द्वारे पडताळणी करा.
५. व्हिडिओ केवायसी पूर्ण करा: वास्तविक वेळेत तुमची ओळख पटवण्यासाठी बहुतांश डिजिटल खात्यांना बँक प्रतिनिधीसोबत लहान व्हिडिओ कॉल करावा लागतो. या पायरीदरम्यान तुमचे मूळ पॅन कार्ड जवळ ठेवा.
६. खात्यात पैसे जमा करा (आवश्यक असल्यास): काही खात्यांच्या प्रकारांमध्ये सुरुवातीच्या ठेवीची गरज असू शकते. खाते उघडताना दाखवलेल्या अचूक अटी तपासा, विशेषतः जर तुम्ही रेफरल किंवा प्रमोशनल लिंक वापरत असाल.
७. बँकिंग सुरू करा: तुमचे खाते सक्रिय झाल्यानंतर, तुम्ही व्हर्च्युअल डेबिट कार्ड तयार करू शकता, यूपीआय (UPI) सेट करू शकता आणि त्वरित मोबाईल बँकिंग वापरण्यास सुरुवात करू शकता.
महत्त्वाचे मुद्दे (Key Takeaways)
- झिरो-बॅलन्स विद्यार्थी खाती किमान शिल्लक राखण्याच्या दबावाशिवाय संपूर्ण डिजिटल बँकिंग प्रवेश देतात.
- १ एप्रिल २०२६ पासून लागू होणारे आरबीआयचे सुधारित BSBDA नियम मोफत डेबिट कार्ड, चेकबुक आणि अमर्यादित डिजिटल व्यवहारांसह अधिक मोफत सेवा जोडतात.
- बँकिंगसह गुंतवणुकीची साधने हवी असलेल्या विद्यार्थ्यांना ICICI अनुकूल ठरते; तर पूर्णपणे डिजिटल आणि शाखा-मुक्त अनुभव इच्छिणाऱ्या विद्यार्थ्यांसाठी कोटक योग्य ठरते.
- तुम्ही कोणतीही बँक निवडली तरी सर्व पात्र ठेवी DICGC विम्याअंतर्गत ५ लाख रुपयांपर्यंत सुरक्षित असतात.
- तुम्ही बँकांमध्ये एका वेळी फक्त एकच BSBDA-प्रकारचे झिरो-बॅलन्स खाते ठेवू शकता, त्यामुळे खाते उघडण्यापूर्वी तुलना नक्की करा.
निष्कर्ष
२०२६ मध्ये झिरो-बॅलन्स स्टुडंट सेव्हिंग्ज अकाउंट निवडणे म्हणजे केवळ दंडात्मक शुल्क टाळणे नव्हे, तर विद्यार्थी म्हणून तुम्ही पैशांचा कसा वापर करता याला साजेसी बँक निवडणे होय: जसे की प्रामुख्याने यूपीआयद्वारे, क्वचित डेबिट कार्डद्वारे आणि अत्यंत दुर्मिळ प्रसंगी प्रत्यक्ष शाखेत जाऊन. ICICI आणि कोटक दोन्ही बँका अशा वापरासाठीच तयार केलेले आरबीआय-समर्थित झिरो-बॅलन्स पर्याय देतात आणि डीआयसीजीसी (DICGC) विम्याच्या सुरक्षिततेसह दोन्हीपैकी कोणतीही निवड केल्यास तुमचे महाविद्यालयीन शिक्षण सुरू असताना तुमची बचत सुरक्षित राहते.
लाभग्रो (LabhGrow) वर बँक योजना श्रेणी अंतर्गत प्रदान केलेली सामग्री केवळ शैक्षणिक आणि माहितीच्या उद्देशाने आहे, ज्याचा उद्देश वाचकांना बाजारात उपलब्ध बँक योजना, व्याजदर, ऑफर आणि आर्थिक उत्पादनांची सामान्य माहिती देण्याचा आहे. लाभग्रो ही कोणतीही बँक, एनबीएफसी (NBFC) किंवा सेबी-नोंदणीकृत गुंतवणूक सल्लागार नाही आणि या लेखात नमूद केलेल्या कोणत्याही बँक किंवा वित्तीय संस्थेशी संलग्न, समर्थित किंवा त्यांचे प्रतिनिधित्व करत नाही. लाभग्रो कोणत्याही संस्थेच्या वतीने कोणतीही बँकिंग किंवा आर्थिक उत्पादने विकत नाही, प्रचार करत नाही किंवा सुलभ करत नाही. येथे नमूद केलेले व्याजदर, योजनेच्या अटी आणि पात्रतेच्या शर्ती प्रकाशनच्या वेळी उपलब्ध सार्वजनिक माहितीवर आधारित आहेत आणि पूर्वसूचनेशिवाय संबंधित बँक किंवा भारतीय रिझर्व्ह बँकेद्वारे (RBI) बदलू शकतात. कोणतीही गुंतवणूक, ठेव, कर्ज किंवा इतर आर्थिक निर्णय घेण्यापूर्वी कृपया अधिकृत बँक शाखा, ग्राहक सेवा किंवा अधिकृत प्रतिनिधी आणि पात्र आर्थिक सल्लागाराचा सल्ला घ्या. या माहितीच्या वापरामुळे उद्भवणाऱ्या कोणत्याही नुकसान किंवा हानीसाठी लाभग्रो जबाबदार नाही.

कंटेंट हेड आणि मुख्य लेखक
भारतीय सरकारी योजना, बाजार भाव आणि बँकिंग धोरणांचे तज्ञ असलेले ज्येष्ठ वित्तीय आणि वृत्त लेखक.
lakshyabhardwaj.hoc@labhgrow.in
वरिष्ठ संशोधन विश्लेषक (तथ्य तपासक)
सरकारी आणि वित्तीय डेटा स्रोतांकडून 100% अचूकता आणि तथ्य पडताळणी करणारे समर्पित संशोधक.
harshitsharma.sra@labhgrow.in