UPI मर्चेंट्स के लिए अलर्ट: कानून ने सरकार को MDR लाने की अनुमति दी
अवलोकन (Overview)
यूपीआई यूजर्स के लिए बड़ी खबर है। संसद ने एक बिल पास कर सरकार को यूपीआई पेमेंट पर मर्चेंट डिस्काउंट रेट लगाने का कानूनी अधिकार दे दिया है। हालांकि, अभी कोई शुल्क लागू नहीं किया गया है, लेकिन भविष्य में बड़े व्यापारियों पर 0.25% से 0.4% तक चार्ज लग सकता है। अच्छी बात यह है कि आम ग्राहकों और छोटे दुकानदारों को इससे बाहर रखा जाएगा। 2,000 रुपये से कम के ट्रांजेक्शन और छोटे व्यापारियों के लिए यूपीआई पहले की तरह पूरी तरह मुफ्त बना रहेगा। यह कदम डिजिटल पेमेंट इकोसिस्टम को अधिक टिकाऊ बनाने के लिए उठाया गया है।
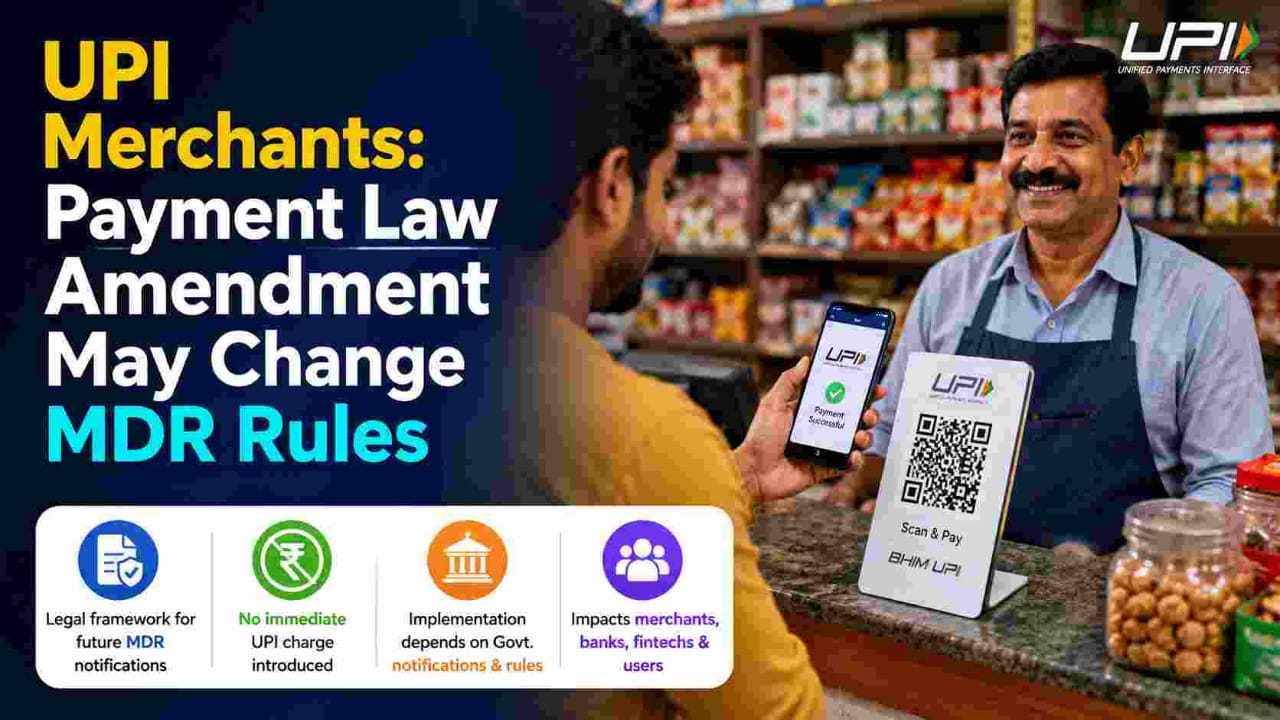

संसद ने UPI भुगतान पर मर्चेंट चार्जेस (Merchant Charges) को वापस लाने का रास्ता साफ कर दिया है। इसके साथ ही छह साल से चला आ रहा वह प्रतिबंध खत्म हो गया है, जिसने 2020 से भारत के सबसे लोकप्रिय भुगतान माध्यम को व्यापारियों के लिए पूरी तरह फ्री रखा था।
लोकसभा ने 6 अगस्त को 'कराधान और अन्य कानून (संशोधन) विधेयक, 2026' (Taxation and Other Laws Amendment Bill, 2026) पारित किया, जो 'भुगतान और निपटान प्रणाली अधिनियम, 2007' की धारा 10A में संशोधन करता है। यह वही कानूनी प्रावधान है, जिसने दिसंबर 2019 की गजट अधिसूचना के बाद से बैंकों और पेमेंट सर्विस प्रोवाइडर्स को UPI और RuPay डेबिट कार्ड लेनदेन पर मर्चेंट डिस्काउंट रेट (MDR) वसूलने से रोक रखा था।
यह स्पष्ट करना जरूरी है कि अभी असल में क्या बदला है। इस संशोधन से अभी UPI पर कोई चार्ज नहीं लगा है। बल्कि, इसने कानून में दी गई उस पुरानी छूट को हटा दिया है, जिसके तहत सरकार अब भविष्य में नोटिफिकेशन के जरिए यह तय कर सकेगी कि कौन से पेमेंट मोड फ्री रहेंगे और किन पर शुल्क लगेगा। सरल शब्दों में, संसद ने सरकार को UPI पर MDR लगाने की 'कानूनी चाबी' दे दी है। यह कब, कैसे और किस पर लागू होगा, इस पर अभी कोई स्पष्टता नहीं है।
यह बदलाव क्यों किया गया?
UPI एक छोटे पेमेंट माध्यम से बढ़कर भारत की डिजिटल अर्थव्यवस्था की रीढ़ बन चुका है। वित्त वर्ष 2019-20 में जहां लेनदेन का मूल्य लगभग ₹21.3 लाख करोड़ था, वहीं मार्च 2025 तक यह ₹260 लाख करोड़ के पार पहुंच गया है। लेकिन इस विस्तार की एक लागत भी है। बैंकों, पेमेंट एग्रीगेटर्स और PhonePe व Google Pay जैसे ऐप्स को लेनदेन की स्विचिंग, धोखाधड़ी से बचाव, साइबर सुरक्षा और विवाद समाधान (dispute resolution) के लिए भारी खर्च करना पड़ता है—जिसे 2020 की 'जीरो-MDR' नीति के कारण उन्हें अपनी जेब से वहन करना पड़ रहा था।
विधेयक पेश करने वाले अधिकारियों का कहना है कि इसका उद्देश्य बैंकों और पेमेंट सर्विस प्रोवाइडर्स के लिए एक टिकाऊ रेवेन्यू मॉडल तैयार करना है, साथ ही आम उपभोक्ताओं और छोटे व्यापारियों को किसी भी नए बोझ से बचाना है।
क्या विचार किया जा रहा है?
हालांकि कानून में कोई दर तय नहीं की गई है, लेकिन सरकारी सूत्रों और इंडस्ट्री रिपोर्ट्स के अनुसार संभावित ढांचा कुछ ऐसा हो सकता है:
- सीमा (Threshold): MDR केवल ₹2,000 से अधिक के व्यक्तिगत UPI लेनदेन पर लागू हो सकता है।
- व्यापारी का आकार: शुल्क का लक्ष्य बड़े व्यवसाय होंगे, जिसमें ₹1 करोड़ से ₹1.5 करोड़ सालाना टर्नओवर की सीमा पर चर्चा चल रही है।
- शुल्क की दर (Rate range): इंडस्ट्री के अनुमान के मुताबिक यह MDR लगभग 0.25% से 0.4% के बीच हो सकता है।
- पर्सन-टू-पर्सन (P2P) ट्रांसफर: यह राशि की परवाह किए बिना पूरी तरह से फ्री रहने की उम्मीद है।
यदि यह ढांचा लागू होता है, तो इंडस्ट्री के अनुमान के अनुसार वर्तमान में UPI स्वीकार करने वाले लगभग 90% व्यापारी—मुख्य रूप से किराना स्टोर, रेहड़ी-पटरी वाले और छोटे स्थानीय व्यवसायी—इस सीमा से नीचे आएंगे और उन पर कोई असर नहीं पड़ेगा।
बड़े बनाम छोटे व्यापारी: वास्तविक अंतर
यहीं पर प्रभाव का बंटवारा साफ नजर आता है।
छोटे और सूक्ष्म व्यापारी—जैसे कि स्थानीय किराना स्टोर, सब्जी विक्रेता, चाय की थड़ी और छोटे दुकानदार—UPI का मुफ्त लाभ उठाना जारी रखेंगे। उनके ज्यादातर लेनदेन कम मूल्य के होते हैं, जो प्रस्तावित ₹2,000 की सीमा से नीचे ही रहेंगे।
बड़े और मध्यम आकार के व्यापारी—जो टर्नओवर सीमा को पार करते हैं और उच्च-मूल्य वाले लेनदेन संसाधित करते हैं—उन्हें भविष्य में योग्य UPI भुगतान पर एक छोटा प्रतिशत शुल्क देना पड़ सकता है, जैसा कि आज कार्ड भुगतान के साथ होता है।
ASSOCHAM जैसे व्यापारिक निकायों ने तर्क दिया है कि MSMEs को MDR दायरे से पूरी तरह बाहर रखा जाना चाहिए, जबकि बड़े व्यवसाय जो पहले से ही अन्य बैंकिंग और कार्ड चैनलों के माध्यम से प्रोसेसिंग शुल्क दे रहे हैं, वे UPI शुल्क वहन करने में बेहतर स्थिति में हैं।
भ्रांतियों (Myths) का खंडन
खबर के तेजी से फैलने के कारण, कुछ मिथकों को दूर करना जरूरी है:
- मिथक: अब हर किसी के लिए UPI भुगतान महंगा हो जाएगा। हकीकत: विधेयक केवल MDR के लिए कानूनी रास्ता बनाता है। फिलहाल कोई शुल्क अधिसूचित नहीं किया गया है और आज कोई चार्ज नहीं लग रहा है।
- मिथक: क्यूआर कोड स्कैन करने पर ग्राहकों से शुल्क लिया जाएगा। हकीकत: मौजूदा प्रस्ताव व्यापारियों पर शुल्क लगाने की बात करते हैं, न कि ग्राहकों पर, और वह भी केवल ₹2,000 से अधिक के लेनदेन पर।
- मिथक: छोटे दुकानदारों को UPI का सबसे बड़ा फायदा खोना पड़ेगा। हकीकत: छोटे व्यापारियों और कम मूल्य वाले लेनदेन को प्रस्तावित सीमा-आधारित दृष्टिकोण के तहत सुरक्षित रखने की उम्मीद है।
- मिथक: यह अंतिम निर्णय है और दरें फिक्स हो चुकी हैं। हकीकत: किसी भी वास्तविक MDR के लिए औपचारिक अधिसूचना, RBI के विस्तृत दिशानिर्देश और संभवतः गजट नोटिफिकेशन की आवश्यकता होगी—जो अभी तक नहीं हुआ है।
आगे क्या होगा?
UPI पर MDR लागू होने के लिए तीन और कदमों की आवश्यकता है: कौन से पेमेंट मोड पर छूट खत्म होगी इसकी अधिसूचना, ट्रांजेक्शन श्रेणियों और दरों पर RBI के विस्तृत दिशानिर्देश, और NPCI व बैंकों द्वारा इंडस्ट्री-वाइड कार्यान्वयन। RBI गवर्नर संजय मल्होत्रा ने खुद संकेत दिया है कि अंतिम लागत संरचना कैसी होगी, इस पर कुछ भी कहना अभी जल्दबाजी होगी।
व्यापारियों को अब क्या करना चाहिए?
- अपने सालाना UPI ट्रांजेक्शन टर्नओवर को प्रस्तावित ₹1 करोड़–₹1.5 करोड़ की सीमा के संदर्भ में ट्रैक करें।
- आधिकारिक सरकारी अधिसूचना का इंतजार करें, किसी भी शुल्क को लेकर पहले से अनुमान न लगाएं।
- यदि आप एक बढ़ता हुआ व्यवसाय चला रहे हैं, तो अपनी उधार और कैश-फ्लो प्लानिंग की समीक्षा करें—LabhGrow का 'Business Loan EMI Calculator' आपको भविष्य की लागतों को प्रबंधित करने में मदद कर सकता है।
- WhatsApp पर आने वाले फर्जी संदेशों या सोशल मीडिया के दावों से बचें, केवल RBI/वित्त मंत्रालय की आधिकारिक सूचनाओं पर भरोसा करें।
निष्कर्ष
संसद ने छह साल के अंतराल के बाद UPI पर मर्चेंट शुल्क वापस लाने का कानूनी रास्ता खोल दिया है, लेकिन इसे अभी लागू नहीं किया गया है। आज UPI लेनदेन पर कोई MDR नहीं लगता है। भविष्य में क्या होगा, यह पूरी तरह सरकार की अधिसूचना पर निर्भर करेगा, जिसके बड़े व्यापारियों के उच्च-मूल्य वाले लेनदेन पर केंद्रित होने की उम्मीद है, जबकि छोटे व्यवसायों और आम उपयोगकर्ताओं को सुरक्षित रखा जाएगा। LabhGrow इस खबर को ट्रैक करना जारी रखेगा जैसे ही आधिकारिक अधिसूचना जारी होगी।
अधिक जानकारी के लिए -
> डिस्क्लेमर: LabhGrow पर उपलब्ध सामग्री केवल शैक्षिक और सूचनात्मक उद्देश्यों के लिए है। हम SEBI-पंजीकृत निवेश सलाहकार नहीं हैं। कृपया कोई भी निवेश या वित्तीय निर्णय लेने से पहले किसी योग्य वित्तीय सलाहकार से परामर्श करें। LabhGrow इस जानकारी के उपयोग से होने वाली किसी भी हानि या क्षति के लिए जिम्मेदार नहीं है।

कंटेंट हेड एवं मुख्य लेखक
भारतीय सरकारी योजनाओं, बाजार भाव और बैंकिंग नीतियों के विशेषज्ञ वरिष्ठ वित्तीय एवं समाचार लेखक।
lakshyabhardwaj.hoc@labhgrow.in
सीनियर रिसर्च एनालिस्ट (तथ्य परीक्षक)
सरकारी और वित्तीय डेटा स्रोतों से 100% प्रामाणिकता और तथ्यों की पुष्टि करने वाले समर्पित शोधकर्ता व विश्लेषक।
harshitsharma.sra@labhgrow.in