प्रधानमंत्री फसल बीमा योजना (PMFBY) 2026: प्रीमियम, क्लेम प्रक्रिया और पात्रता गाइड
अवलोकन (Overview)
प्रधानमंत्री फसल बीमा योजना (PMFBY) केवल 2% प्रीमियम पर किसानों को फसल के नुकसान से सुरक्षा प्रदान करती है। जानें इसके लिए पात्रता, क्लेम करने की प्रक्रिया, आवश्यक दस्तावेज और वे सामान्य कारण जिनकी वजह से क्लेम रिजेक्ट हो जाते हैं।
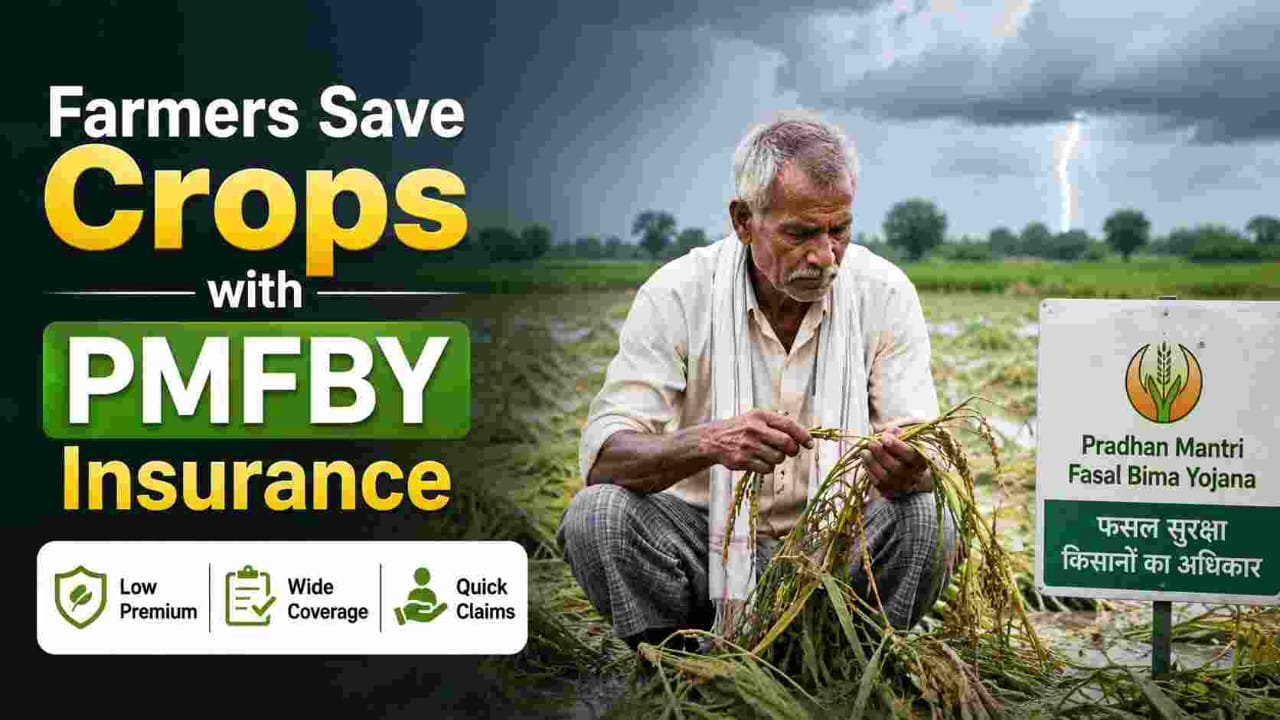

जब ओलावृष्टि से खड़ी गेहूं की फसल बर्बाद हो जाए या कटाई से ठीक पहले बेमौसम बारिश से धान के खेत जलमग्न हो जाएं, तो किसान की महीनों की मेहनत और पूंजी एक ही रात में नष्ट हो सकती है। इसी आर्थिक जोखिम से निपटने के लिए 'प्रधानमंत्री फसल बीमा योजना' (PMFBY) की शुरुआत की गई थी। लॉन्च के लगभग एक दशक बाद भी, यह योजना भारतीय किसानों के लिए फसल नुकसान के खिलाफ सुरक्षा कवच (safety net) बनी हुई है।
PMFBY केंद्र सरकार की एक फसल बीमा योजना है जो प्राकृतिक आपदाओं, कीटों के हमले और बीमारियों से होने वाले नुकसान को कवर करती है। इसमें किसानों को बहुत कम प्रीमियम देना पड़ता है, जबकि बाकी का प्रीमियम केंद्र और राज्य सरकारें मिलकर वहन करती हैं। यह योजना खरीफ और रबी दोनों फसल सीज़न के लिए सक्रिय है और भारत में कृषि जोखिम प्रबंधन (agricultural risk management) का एक प्रमुख साधन है।
किसानों को कितना प्रीमियम देना पड़ता है?
PMFBY की लोकप्रियता का सबसे बड़ा कारण इसका किफायती प्रीमियम ढांचा है। फसल या क्षेत्र के जोखिम प्रोफाइल के बावजूद, किसान को एक निश्चित दर देनी होती है:
- खरीफ फसलें (धान, मक्का, कपास, सोयाबीन, मूंगफली आदि): बीमा राशि का 2%
- रबी फसलें (गेहूं, सरसों, चना आदि): बीमा राशि का 1.5%
- वार्षिक वाणिज्यिक और बागवानी फसलें: बीमा राशि का 5%
शेष प्रीमियम केंद्र और राज्य सरकारें मिलकर भरती हैं। यही वजह है कि छोटे और सीमांत किसानों के लिए भी यह योजना बेहद सुलभ है।
PMFBY के लिए आवेदन कौन कर सकता है?
इसकी पात्रता काफी व्यापक है, जिसमें ऋणी और गैर-ऋणी दोनों तरह के किसान शामिल हैं:
- अधिसूचित क्षेत्रों में अधिसूचित फसलें उगाने वाले किसान पात्र हैं।
- बैंक से फसल ऋण लेने वाले किसानों का नामांकन बैंक द्वारा स्वतः कर दिया जाता है।
- गैर-ऋणी किसान PMFBY पोर्टल या अपने नजदीकी कॉमन सर्विस सेंटर (CSC) के जरिए स्वेच्छा से आवेदन कर सकते हैं।
- भू-स्वामी किसान और बटाईदार/किरायेदार किसान दोनों आवेदन कर सकते हैं।
2020 से सभी किसानों के लिए नामांकन स्वैच्छिक कर दिया गया है।
नामांकन के लिए आवश्यक दस्तावेज
स्वयं आवेदन करने वाले किसानों को निम्नलिखित दस्तावेज तैयार रखने चाहिए:
- आधार कार्ड
- भूमि स्वामित्व या पट्टे के दस्तावेज (खसरा/खतौनी आदि)
- बैंक पासबुक (IFSC कोड के साथ), ताकि क्लेम की राशि सीधे खाते में आए
- बुवाई का प्रमाण पत्र
- पासपोर्ट साइज फोटो (कुछ राज्यों में आवश्यक)
ऋणी किसानों को आमतौर पर अलग से ये दस्तावेज जमा करने की जरूरत नहीं होती।
राज्य-वार प्रीमियम और कवरेज में अंतर
प्रीमियम का प्रतिशत राष्ट्रीय स्तर पर समान रहता है, लेकिन बीमा राशि, अधिसूचित फसलें और अंतिम तिथि राज्यों के अनुसार बदल सकती है। इसलिए, किसानों को अपने राज्य के कृषि विभाग की अधिसूचना देखनी चाहिए।
किसानों को सलाह दी जाती है कि वे PMFBY पोर्टल पर जाकर अपनी फसल और क्षेत्र की पात्रता की पुष्टि जरूर करें।
क्लेम की प्रक्रिया कैसे काम करती है?
फसल नुकसान की रिपोर्टिंग समय पर करना सबसे जरूरी है:
1. 72 घंटे के भीतर सूचना: स्थानीय आपदा (ओलावृष्टि, बाढ़) की स्थिति में 72 घंटे के अंदर रिपोर्ट करें।
2. ऐप या हेल्पलाइन का उपयोग: आधिकारिक मोबाइल ऐप या पॉलिसी दस्तावेज पर दिए गए हेल्पलाइन नंबर पर सूचित करें।
3. स्थानीय राजस्व अधिकारियों को सूचित करें: स्थानीय पटवारी या राजस्व अधिकारी को लिखित में सूचना देने से सत्यापन में आसानी होती है।
4. सत्यापन और आकलन: एक कृषि निरीक्षक या सर्वेक्षक नुकसान का आकलन करने के लिए खेत का दौरा करता है।
5. क्लेम का निपटान: सत्यापन के बाद, क्लेम राशि सीधे किसान के आधार-लिंक्ड बैंक खाते में भेज दी जाती है।
व्यापक स्तर पर नुकसान होने पर राज्य सरकार द्वारा 'क्रॉप कटिंग एक्सपेरिमेंट' (CCE) के जरिए आकलन किया जाता है।
क्लेम रिजेक्ट होने के सामान्य कारण
पात्र होने के बावजूद, छोटी-मोटी गलतियों से क्लेम रिजेक्ट हो सकते हैं:
- रिपोर्टिंग में देरी: 72-घंटे की समय सीमा को मिस करना।
- फसल का अधिसूचित न होना: यदि बोई गई फसल उस क्षेत्र/सीजन की लिस्ट में नहीं है।
- भूमि रिकॉर्ड में विसंगति: नामांकन में घोषित भूमि और सरकारी दस्तावेजों में अंतर।
- अपूर्ण दस्तावेज: गलत बैंक विवरण या आधार लिंकिंग में त्रुटि।
- अनावृत जोखिम: ऐसे कारण जो योजना के तहत कवर नहीं हैं, उन पर मुआवजा नहीं मिलता।
इन समस्याओं से बचने के लिए समय पर नामांकन करें और अपने दस्तावेजों को अपडेट रखें।
किसानों के लिए यह क्यों महत्वपूर्ण है?
PMFBY एक कम लागत वाला सुरक्षा कवच है। एक खराब फसल सीजन भी किसान परिवार को कर्ज के जाल में धकेल सकता है। यह योजना फसल नुकसान की स्थिति में आय को स्थिर रखने और अनौपचारिक कर्ज लेने की निर्भरता को कम करने में मदद करती है।
LabhGrow का 'क्रॉप लोन EMI कैलकुलेटर' किसानों को अपने ऋण दायित्वों और बीमा कवरेज को बेहतर ढंग से प्रबंधित करने में मदद कर सकता है।
निष्कर्ष
PMFBY भारतीय किसानों के लिए एक महत्वपूर्ण वित्तीय सुरक्षा उपकरण है। इसका लाभ उठाने के लिए सही जानकारी रखना और समय पर सूचना देना अनिवार्य है। जागरूक रहकर आप क्लेम रिजेक्शन के जोखिम को काफी हद तक कम कर सकते हैं।
अधिक जानकारी के लिए -
प्रधानमंत्री फसल बीमा योजना - आधिकारिक वेबसाइट
> अस्वीकरण: LabhGrow पर उपलब्ध सामग्री केवल शैक्षिक और सूचनात्मक उद्देश्यों के लिए है। हम SEBI-पंजीकृत निवेश सलाहकार नहीं हैं। कृपया कोई भी निवेश निर्णय लेने से पहले किसी योग्य वित्तीय सलाहकार से परामर्श करें। LabhGrow इस जानकारी के उपयोग से होने वाले किसी भी नुकसान या क्षति के लिए जिम्मेदार नहीं है।

कंटेंट हेड एवं मुख्य लेखक
भारतीय सरकारी योजनाओं, बाजार भाव और बैंकिंग नीतियों के विशेषज्ञ वरिष्ठ वित्तीय एवं समाचार लेखक।
lakshyabhardwaj.hoc@labhgrow.in
सीनियर रिसर्च एनालिस्ट (तथ्य परीक्षक)
सरकारी और वित्तीय डेटा स्रोतों से 100% प्रामाणिकता और तथ्यों की पुष्टि करने वाले समर्पित शोधकर्ता व विश्लेषक।
harshitsharma.sra@labhgrow.in