KYC फ्रॉड अलर्ट: नकली बैंक SMS की पहचान कैसे करें और इससे कैसे बचें
अवलोकन (Overview)
नकली KYC मैसेज के जरिए बैंक ग्राहकों को झांसे में लेकर उनके OTP और PIN हासिल किए जा रहे हैं। जानें कि कैसे फ्रॉड मैसेज की पहचान करें, सुरक्षित तरीके से KYC अपडेट करें और अपने बैंक खाते को सुरक्षित रखें।
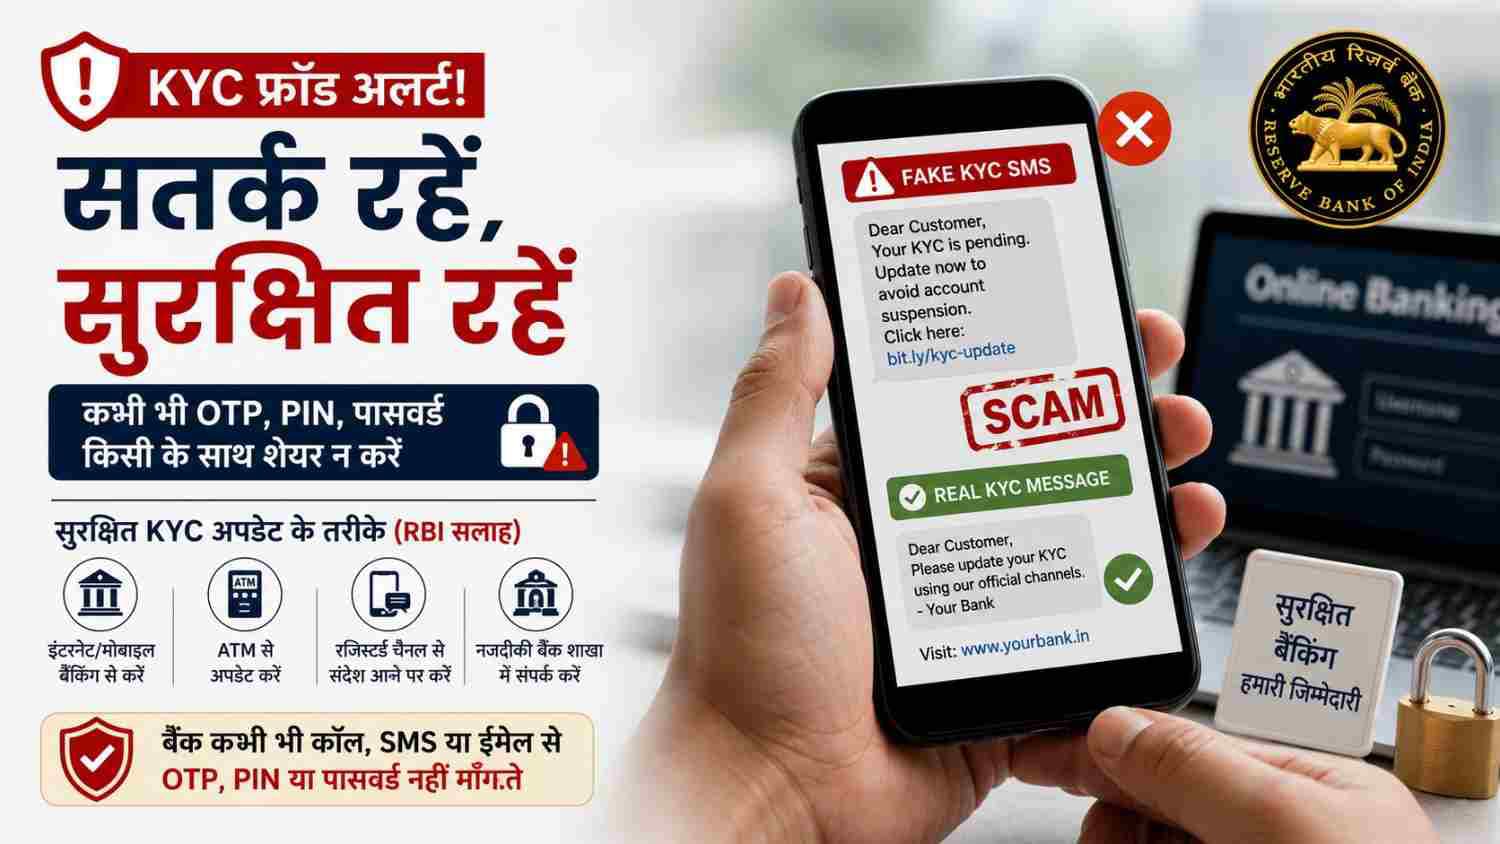

पूरे भारत में बैंक ग्राहक एक बार फिर फर्जी KYC अपडेट मैसेज के जरिए धोखाधड़ी (KYC scam) का शिकार हो रहे हैं। ये मैसेज आमतौर पर दावा करते हैं कि कुछ घंटों के भीतर आपका बैंक अकाउंट, डेबिट कार्ड या UPI सर्विस ब्लॉक कर दी जाएगी, जब तक कि आप लिंक पर क्लिक करके तुरंत KYC अपडेट न करें। जालसाज इस दबाव वाली रणनीति का फायदा उठाते हैं, क्योंकि ग्राहकों को पता है कि KYC अपडेट करना एक जरूरी बैंकिंग प्रक्रिया है, और इसी का फायदा उठाकर वे पैसे चोरी करते हैं।
भारतीय रिजर्व बैंक (RBI) ने बार-बार याद दिलाया है कि बैंक कभी भी SMS, WhatsApp या फोन कॉल पर OTP, PIN, पासवर्ड या कार्ड की जानकारी नहीं मांगते। असली KYC प्रक्रिया कैसे काम करती है, यह समझकर आप आसानी से असली और फर्जी मैसेज के बीच अंतर पहचान सकते हैं।
यह स्कैम काम कैसे करता है?
KYC (Know Your Customer) अपडेट करना RBI के नियमों के तहत एक अनिवार्य प्रक्रिया है, जिसे हर अकाउंट होल्डर को समय-समय पर पूरा करना होता है। चूंकि यह प्रक्रिया वास्तविक है, इसलिए जालसाजों के बनाए गए फर्जी मैसेज भरोसेमंद लगते हैं। धोखाधड़ी करने वाले लोग जरूरी भाषा, शॉर्ट लिंक और कभी-कभी बैंक की तरह दिखने वाली फर्जी Sender ID का इस्तेमाल करते हैं। लिंक पर क्लिक करते ही आप एक फर्जी बैंकिंग पेज पर पहुँच जाते हैं, जहाँ वे आपकी लॉगिन क्रेडेंशियल, कार्ड नंबर या OTP चुरा लेते हैं।
जल्दबाजी करना ही जाल है। असली KYC डेडलाइन की जानकारी बैंक काफी पहले दे देते हैं, न कि कुछ घंटों में लिंक पर क्लिक करने की धमकी देकर।
असली KYC अपडेट कैसे होता है?
RBI के दिशा-निर्देशों के अनुसार, किसी अकाउंट को नॉन-कम्प्लायंट (non-compliant) घोषित करने से पहले बैंकों को एक निर्धारित प्रक्रिया का पालन करना होता है, जो स्कैम मैसेज से बिल्कुल अलग होती है:
- बैंक को KYC की अंतिम तारीख से पहले कम से कम तीन सूचनाएं देनी होती हैं, जिनमें एक औपचारिक पत्र (formal letter) अनिवार्य है।
- यदि अंतिम तारीख तक KYC नहीं होता, तो बैंक को अकाउंट पर कोई भी प्रतिबंध लगाने से पहले कम से कम तीन और रिमाइंडर भेजने होते हैं, जिनमें फिर से एक पत्र शामिल है।
- इन संदेशों में स्पष्ट रूप से बताया जाता है कि KYC कैसे अपडेट करें, मदद के लिए किससे संपर्क करें और समय पर पूरा न करने पर क्या होगा।
- RBI इंटरनेट बैंकिंग, मोबाइल ऐप, ATM, वीडियो KYC, या बैंक शाखा जाकर KYC पूरा करने की सुविधा देता है, ताकि किसी को संदिग्ध SMS लिंक पर निर्भर न रहना पड़े।
संक्षेप में, असली KYC रिमाइंडर में समय होता है, माध्यम चुनने की आजादी होती है और रिकॉर्ड होता है। स्कैम मैसेज में यह कुछ नहीं होता।
आपका बैंक कभी भी कॉल, SMS या WhatsApp पर OTP, UPI पिन, CVV या नेट बैंकिंग पासवर्ड नहीं मांगेगा। यदि कोई मैसेज यह जानकारी मांगे, तो वह फर्जी है, चाहे वह कितना भी आधिकारिक क्यों न लगे।
फर्जी KYC मैसेज के संकेत
इन घोटालों में ये पैटर्न अक्सर दिखाई देते हैं:
- अत्यधिक तात्कालिकता (Urgency), जैसे 'आपका अकाउंट 2 घंटे में ब्लॉक हो जाएगा'।
- बैंक की आधिकारिक वेबसाइट के बजाय संदिग्ध या छोटा लिंक (shortened link)।
- Sender ID में वर्तनी की गलतियां या बैंक के नाम में थोड़ा बदलाव।
- लिंक के जरिए खुले पेज पर OTP, पिन या पासवर्ड डालने का अनुरोध।
- बिना आधिकारिक माध्यम से जांच किए तुरंत कार्रवाई करने का दबाव।
KYC मैसेज आने पर क्या करें: स्टेप-बाय-स्टेप गाइड
1. लिंक पर क्लिक करने से पहले रुकें। किसी भी अनजान KYC SMS या WhatsApp संदेश के लिंक पर क्लिक न करें, चाहे वह कितना भी जरूरी क्यों न लगे।
2. सीधे बैंक से जांचें। मैसेज में दिए गए लिंक के बजाय अपने बैंक के आधिकारिक ऐप का उपयोग करें या वेबसाइट खुद टाइप करके खोलें।
3. बैंक की हेल्पलाइन पर कॉल करें। अपनी पासबुक या डेबिट कार्ड पर छपे नंबर या आधिकारिक वेबसाइट का ही उपयोग करें — मैसेज में दिए गए किसी भी नंबर पर कॉल न करें।
4. संदेह होने पर शाखा (Branch) जाएं। यदि कोई भी बात अजीब लगे, तो बैंक की शाखा जाकर बात करना सबसे सुरक्षित है।
5. कभी भी OTP या PIN साझा न करें। KYC सत्यापन के लिए कभी भी आपको लेनदेन वाले OTP की जरूरत नहीं पड़ती है।
6. रिपोर्ट करें और ब्लॉक करें। यदि आपको मैसेज संदिग्ध लगे, तो तुरंत बैंक की धोखाधड़ी हेल्पलाइन और नेशनल साइबर क्राइम पोर्टल पर शिकायत करें, फिर सेंडर को ब्लॉक करें।
यदि लिंक पर क्लिक कर दिया हो, तो क्या करें?
यदि आप गलती से लिंक पर क्लिक कर चुके हैं या जानकारी साझा कर दी है, तो तुरंत बैंक की 24x7 फ्रॉड हेल्पलाइन को कॉल करें ताकि आपके कार्ड और लेनदेन को तुरंत फ्रीज किया जा सके। तुरंत पासवर्ड बदलें और साइबर क्राइम पोर्टल या नजदीकी साइबर सेल में शिकायत दर्ज करें। जल्दी कार्रवाई करने से रिकवरी की संभावना बनी रहती है।
किसे अधिक सावधान रहने की जरूरत है?
यह स्कैम डिजिटल बैंकिंग उपयोगकर्ताओं को टारगेट करता है। बुजुर्ग और जो लोग पहली बार डिजिटल बैंकिंग का उपयोग कर रहे हैं, वे अधिक शिकार होते हैं क्योंकि उन्हें KYC प्रक्रियाओं के बारे में बैंक की आधिकारिक संचार प्रणाली का कम अनुभव होता है।
बड़ी तस्वीर (निष्कर्ष)
RBI का KYC ढांचा ग्राहकों को समय और सुरक्षित विकल्प देने के लिए बना है, न कि अचानक डराने-धमकाने के लिए। जब भी संदेह हो, तो बस ये याद रखें: क्लिक न करें, स्वतंत्र रूप से जांच करें और केवल आधिकारिक बैंकिंग चैनल का उपयोग करें।
निष्कर्ष
KYC फ्रॉड मैसेज तात्कालिकता (Urgency) का फायदा उठाते हैं। यह ध्यान रखें कि RBI-अनिवार्य KYC रिमाइंडर कभी भी आपसे OTP या पिन नहीं मांगते। सबसे सुरक्षित आदत यह है: स्वतंत्र रूप से सत्यापन करें, अनजान लिंक पर क्लिक न करें और कोई भी संदेह होने पर सीधे बैंक से संपर्क करें।
> अस्वीकरण: LabhGrow पर दी गई सामग्री केवल शैक्षिक और सूचनात्मक उद्देश्यों के लिए है। हम SEBI-पंजीकृत निवेश सलाहकार नहीं हैं। कृपया कोई भी निवेश या वित्तीय निर्णय लेने से पहले किसी योग्य वित्तीय सलाहकार से परामर्श करें। इस जानकारी के उपयोग से होने वाले किसी भी नुकसान या क्षति के लिए LabhGrow जिम्मेदार नहीं है।

कंटेंट हेड एवं मुख्य लेखक
भारतीय सरकारी योजनाओं, बाजार भाव और बैंकिंग नीतियों के विशेषज्ञ वरिष्ठ वित्तीय एवं समाचार लेखक।
lakshyabhardwaj.hoc@labhgrow.in
सीनियर रिसर्च एनालिस्ट (तथ्य परीक्षक)
सरकारी और वित्तीय डेटा स्रोतों से 100% प्रामाणिकता और तथ्यों की पुष्टि करने वाले समर्पित शोधकर्ता व विश्लेषक।
harshitsharma.sra@labhgrow.in