પીએમ જન ધન યોજના: ઝીરો બેલેન્સથી આગળના વાસ્તવિક ફાયદા
વિહંગાવલોકન (Overview)
શૂન્ય બેલેન્સથી આગળ: વર્ષ ૨૦૨૬માં પીએમ જન ધન યોજના કેવી રીતે રૂપે ઈન્સ્યોરન્સ, ઓવરડ્રાફ્ટ અને ડાયરેક્ટ બેનિફિટ ટ્રાન્સફર (DBT) દ્વારા મહિલાઓ અને ગ્રામીણ પરિવારોને આર્થિક રીતે સશક્ત બનાવી રહી છે.
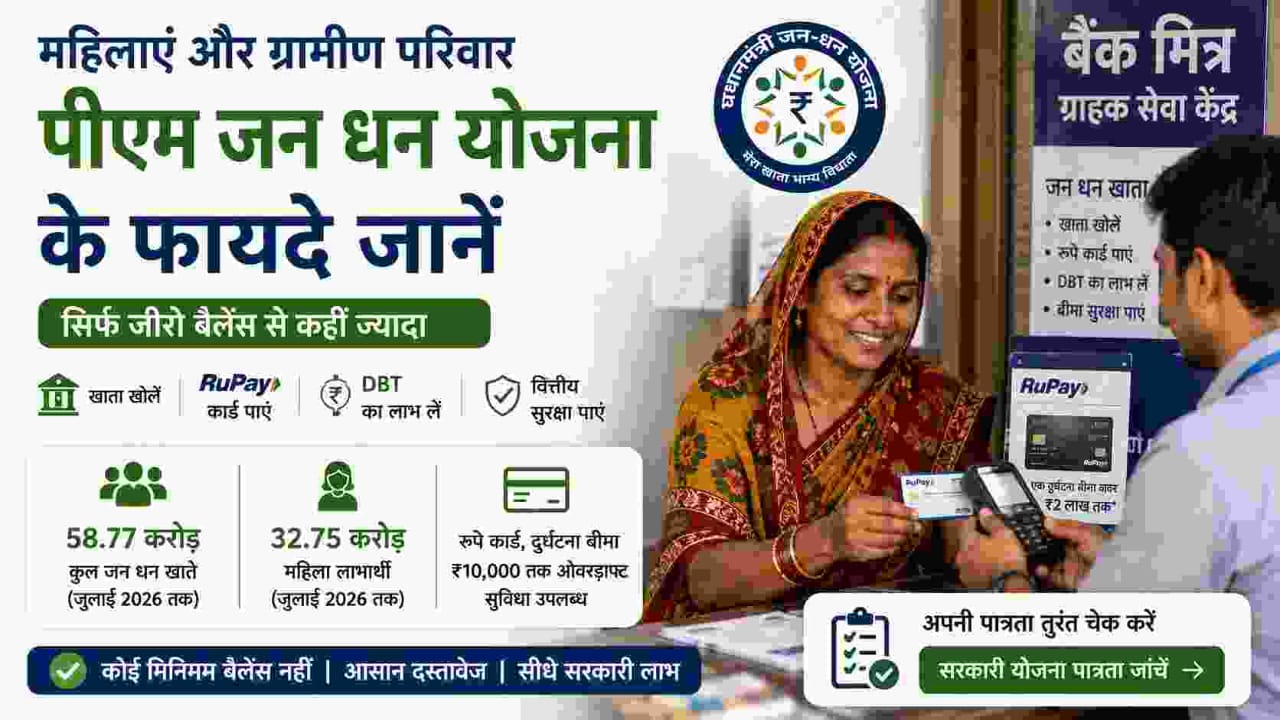

ભારતના ગામડાઓ અને નાના શહેરોમાં રહેતી લાખો મહિલાઓ માટે 'પ્રધાનમંત્રી જન ધન યોજના' (PMJDY) ઔપચારિક બેંકિંગ સિસ્ટમમાં પ્રવેશવાનું પ્રથમ માધ્યમ બની છે. મોટાભાગના લોકો તેને 'ઝીરો બેલેન્સ એકાઉન્ટ' તરીકે ઓળખે છે, પરંતુ ઘણા ઓછા લોકો જાણે છે કે તેમાં મફત વીમો, ઈમરજન્સી ક્રેડિટ લાઇન અને સરકારી યોજનાઓના લાભો સીધા ખાતામાં મેળવવાની સુવિધા પણ મળે છે – તે પણ કોઈપણ છુપાયેલા ચાર્જ વગર.
સરકારી આંકડા મુજબ, ઓગસ્ટ 2014માં યોજના શરૂ થઈ ત્યારથી અત્યાર સુધીમાં કુલ 58.77 કરોડ જન ધન ખાતાઓ ખોલવામાં આવ્યા છે, જેમાંથી અડધાથી વધુ એટલે કે 32.75 કરોડ ખાતાઓ મહિલાઓના છે. આ આંકડો સાબિત કરે છે કે નાણાકીય સમાવેશની આ યોજના સફળ રહી છે અને એવી મહિલાઓ સુધી પહોંચી છે જેમનું અગાઉ કોઈ બેંક ખાતું નહોતું.
જન ધન ખાતું સામાન્ય બચત ખાતાથી કેવી રીતે અલગ છે?
સામાન્ય રીતે બેંક ખાતામાં મિનિમમ બેલેન્સ જાળવવું પડે છે, જેમાં નિષ્ફળ જવાથી દંડ લાગે છે. પરંતુ, પ્રધાનમંત્રી જન ધન યોજનાના ખાતામાં મિનિમમ બેલેન્સની કોઈ જરૂરિયાત નથી. તમે તમારા ખાતામાં લાંબા સમય સુધી ઝીરો બેલેન્સ રાખી શકો છો, જેના પર બેંક કોઈ ચાર્જ કાપશે નહીં.
દરેક PMJDY ખાતાધારકને મફત 'રૂપે' (RuPay) ડેબિટ કાર્ડ મળે છે. આ કાર્ડ માત્ર પૈસા ઉપાડવા માટે જ નહીં, પણ અકસ્માત વીમા કવચ માટે પણ ઉપયોગી છે. આ ખાતાને ડાયરેક્ટ બેનિફિટ ટ્રાન્સફર (DBT) સાથે લિંક કરી શકાય છે, જેથી સરકારી પેન્શન, સબસિડી અને સ્કોલરશિપ જેવી સહાય વચેટિયાઓ વગર સીધી તમારા ખાતામાં જમા થાય છે.
પાત્રતા અને જરૂરી KYC દસ્તાવેજો
10 વર્ષ કે તેથી વધુ ઉંમરનો કોઈપણ ભારતીય નાગરિક બેંક શાખા અથવા 'બેંક મિત્ર' પાસે જઈને સરળતાથી PMJDY ખાતું ખોલાવી શકે છે. આ પ્રક્રિયા ખાસ કરીને ગ્રામીણ વિસ્તારો માટે સરળ બનાવવામાં આવી છે.
ખાતું ખોલાવવા માટે નીચેના દસ્તાવેજો જરૂરી છે:
- આધાર કાર્ડ (DBT અને ઓવરડ્રાફ્ટ સુવિધા માટે અનિવાર્ય)
- અન્ય સરકારી આઈડી (વોટર આઈડી, પાન કાર્ડ, ડ્રાઈવિંગ લાયસન્સ અથવા મનરેગા જોબ કાર્ડ) જો આધાર ઉપલબ્ધ ન હોય તો.
- તાજેતરનો પાસપોર્ટ સાઈઝનો ફોટો
જો કોઈ પાસે જરૂરી દસ્તાવેજો ન હોય, તો પણ તે 'સ્મોલ એકાઉન્ટ' ખોલાવી શકે છે. યોગ્ય દસ્તાવેજો જમા કરાવ્યા બાદ તે સામાન્ય ખાતામાં પરિવર્તિત થઈ જાય છે.
રૂપે કાર્ડ વીમો: શું કવર થાય છે?
જન ધન ખાતા સાથે મળતા રૂપે કાર્ડમાં અકસ્માત વીમો મળે છે, પરંતુ તેની શરતો સમજવી જરૂરી છે:
- આ વીમો માત્ર અકસ્માતી મૃત્યુ કે વિકલાંગતા માટે છે; બીમારી કે કુદરતી મૃત્યુ તેમાં સામેલ નથી.
- વીમો ચાલુ રાખવા માટે કાર્ડનો ઉપયોગ એટીએમ કે ઓનલાઈન ટ્રાન્ઝેક્શનમાં નિયમિત કરવો જરૂરી છે. નિષ્ક્રિય કાર્ડ પર વીમો મળી શકતો નથી.
- ખાતાધારકોને પ્રધાનમંત્રી જીવન જ્યોતિ બીમા યોજના (PMJJBY) અને સુરક્ષા બીમા યોજના (PMSBY) લેવાની સલાહ આપવામાં આવે છે, જે ઓછા પ્રીમિયમમાં જીવન અને અકસ્માત સુરક્ષા આપે છે.
ઘણી મહિલાઓ ભૂલથી એવું માને છે કે રૂપે કાર્ડ જ સંપૂર્ણ જીવન વીમો છે, જે એક મોટી ગેરસમજ છે.
ઓવરડ્રાફ્ટ સુવિધા: મુશ્કેલીના સમયનો આધાર
જન ધન ખાતાની એક ખાસ સુવિધા 'ઓવરડ્રાફ્ટ' છે, જે ખાતામાં શૂન્ય બેલેન્સ હોવા છતાં પૈસા ઉપાડવાની છૂટ આપે છે – એક પ્રકારની ગેરંટી-મુક્ત લોન.
મુખ્ય શરતો:
- પાત્ર ખાતાધારકોને ₹10,000 સુધીની ઓવરડ્રાફ્ટ સુવિધા મળે છે.
- પરિવારમાં એક વ્યક્તિને જ આ સુવિધા મળે છે, અને મહિલાઓને અગ્રતા આપવામાં આવે છે.
- ઓછામાં ઓછા છ મહિના સુધી ખાતાનો યોગ્ય રીતે ઉપયોગ અને આધાર લિંક હોવું જરૂરી છે.
- કોઈ પ્રોસેસિંગ ફી કે ગીરવે મૂકવાની જરૂર નથી, જે સામાન્ય લોકોને ખૂબ મદદરૂપ થાય છે.
ગ્રામીણ પરિવારો માટે, વ્યાજખોરોના ચંગુલમાંથી બચવા માટે આ એક આશીર્વાદ સમાન છે.
મહિલાઓ અને ગ્રામીણ પરિવારો માટે આ કેમ મહત્વનું છે?
મહિલાના પોતાના નામે ખાતું હોવાનો સૌથી મોટો ફાયદો એ છે કે સરકારી સહાય સીધી તેમના હાથમાં આવે છે, જેનાથી પરિવારમાં આર્થિક સશક્તિકરણ વધે છે. લાંબા ગાળે આનાથી સારો ટ્રાન્ઝેક્શન ઈતિહાસ બને છે, જે મોટી લોન મેળવવામાં પણ મદદરૂપ થઈ શકે છે.
જે પરિવારો બેંકિંગથી વંચિત હતા, તેમના માટે આ ખાતું એક સુરક્ષા કવચ છે.
જો તમે જાણવા માંગતા હોવ કે તમે કઈ સરકારી યોજનાઓ માટે પાત્ર છો, તો LabhGrow ના 'Government Scheme Eligibility Checker' દ્વારા ચેક કરી શકો છો.
નિષ્કર્ષ
પ્રધાનમંત્રી જન ધન યોજના માત્ર ઝીરો બેલેન્સ ખાતું નથી, પણ ભારતની આર્થિક મુખ્યધારામાં જોડાવાનું પ્રવેશદ્વાર છે. લાખો મહિલાઓ આ યોજનાનો લાભ લઈ રહી છે, ત્યારે વીમા અને ઓવરડ્રાફ્ટ જેવી સુવિધાઓને યોગ્ય રીતે સમજવી અને તેનો ઉપયોગ કરવો અત્યંત જરૂરી છે.
વધુ માહિતી માટે -
https://financialservices.gov.in/pradhan-mantri-jan-dhan-yojana-pmjdy
ડિસ્ક્લેમર: LabhGrow પર આપવામાં આવેલી માહિતી માત્ર શૈક્ષણિક અને માહિતીના હેતુ માટે છે. અમે સેબી-નોંધાયેલ રોકાણ સલાહકાર નથી. કોઈપણ નાણાકીય નિર્ણય લેતા પહેલા નિષ્ણાત સલાહકારની મદદ લો. કોઈપણ પ્રકારના આર્થિક નુકસાન માટે LabhGrow જવાબદાર રહેશે નહીં.

કન્ટેન્ટ હેડ અને મુખ્ય લેખક
ભારતીય સરકારી યોજનાઓ, બજાર ભાવ અને બેંકિંગ નીતિઓના નિષ્ણાત વરિષ્ઠ નાણાકીય અને સમાચાર લેખક.
lakshyabhardwaj.hoc@labhgrow.in
સીનિયર રિસર્ચ એનાલિસ્ટ (તથ્ય ચકાસણી)
સરકારી અને નાણાકીય સ્ત્રોતોમાંથી 100% સચોટતા અને તથ્યોની ચકાસણી કરતા સમર્પિત સંશોધક.
harshitsharma.sra@labhgrow.in