SBI vs પોસ્ટ ઓફિસ FD રેટ્સ 2026: ક્યાં વધુ વ્યાજ મળશે?
વિહંગાવલોકન (Overview)
2026 માટે SBI અને પોસ્ટ ઓફિસની ફિક્સ્ડ ડિપોઝિટ (FD) ના વ્યાજ દરોની સરખામણી કરો. તમારા માટે કઈ FD વધુ સારી છે તે જાણવા માટે કાર્યકાળ (tenure), સુરક્ષા, ટેક્સ અને ઉપાડના નિયમો વિશે વિગતવાર માહિતી મેળવો.

સંપૂર્ણ લેખ
જે લોકો શેરબજાર કરતા ફિક્સ્ડ ડિપોઝિટ (FD) પર વધુ ભરોસો રાખે છે, તેમના માટે હંમેશા બે મુખ્ય નામ સામે આવે છે: સ્ટેટ બેંક ઓફ ઈન્ડિયા (SBI) અને પોસ્ટ ઓફિસ. બંને સરકાર સમર્થિત છે, લગભગ દરેક શહેરમાં ઉપલબ્ધ છે અને તેને જોખમ-મુક્ત માનવામાં આવે છે. જો કે, જો તમે આગામી થોડા વર્ષો માટે 1 લાખ કે તેથી વધુ રકમ રોકાણ કરવાનું વિચારી રહ્યા હોવ, તો વ્યાજ દરો, નિયમો અને ટેક્સના માળખામાં રહેલો તફાવત સમજવો ખૂબ જરૂરી છે.
વર્ષ 2026 ના મધ્ય સુધીમાં બંનેનું તુલનાત્મક વિશ્લેષણ અહીં આપેલું છે.
SBI FD વ્યાજ દરો: સમયગાળા મુજબ
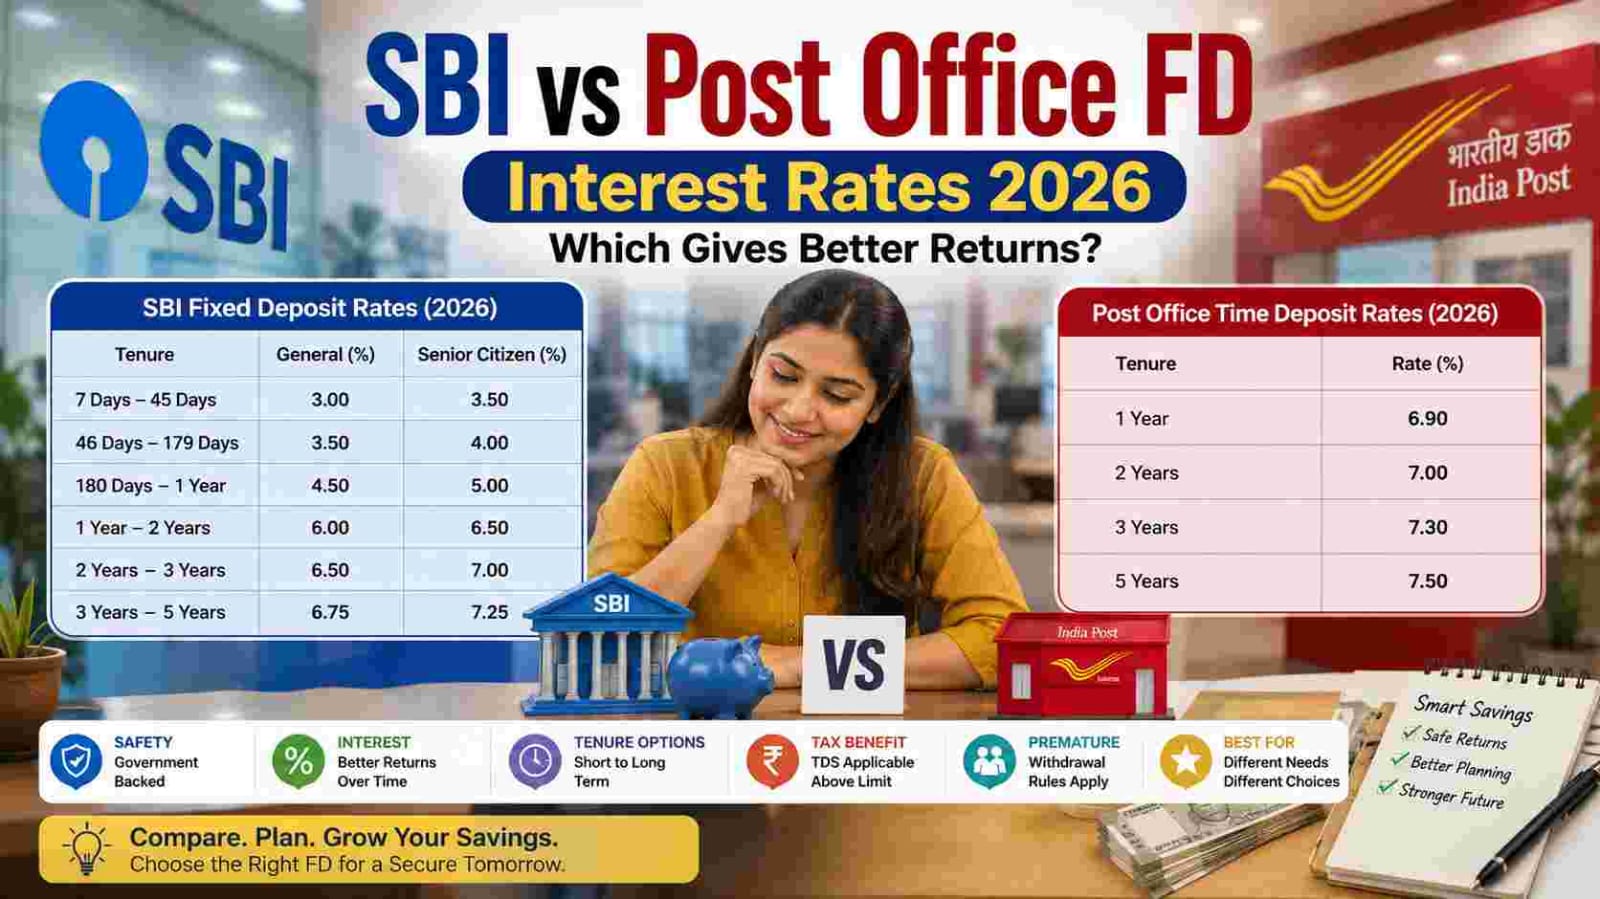
15 ડિસેમ્બર, 2025 થી લાગુ થયેલ રૂ. 3 કરોડથી ઓછી રકમની SBI ડોમેસ્ટિક FD માટે સામાન્ય નાગરિકો અને વરિષ્ઠ નાગરિકો માટેના વ્યાજ દરો નીચે મુજબ છે:
- 7 થી 45 દિવસ: 3.05% / 3.55%
- 46 થી 179 દિવસ: 4.90% / 5.40%
- 180 થી 210 દિવસ: 5.65% / 6.15%
- 211 દિવસ થી 1 વર્ષથી ઓછો: 5.90% / 6.40%
- 1 વર્ષ થી 2 વર્ષથી ઓછો: 6.25% / 6.75%
- 2 વર્ષ થી 3 વર્ષથી ઓછો: 6.40% / 6.90%
- 3 વર્ષ થી 5 વર્ષથી ઓછો: 6.30% / 6.80%
- 5 વર્ષ થી 10 વર્ષ: 6.05% / 7.05% (વરિષ્ઠ નાગરિક દરમાં 'વી-કેર' પ્રીમિયમનો સમાવેશ થાય છે)
- 444-દિવસીય અમૃત વૃષ્ટિ સ્પેશિયલ સ્કીમ: 6.45% / 6.95%
444-દિવસની અમૃત વૃષ્ટિ ડિપોઝિટ હાલમાં SBIનો સૌથી વધુ વ્યાજ દર ઓફર કરે છે, જ્યારે 2 થી 3 વર્ષનો સમયગાળો સામાન્ય રોકાણકારો માટે ઉત્તમ ગણાય છે.
પોસ્ટ ઓફિસ ટાઇમ ડિપોઝિટ (POTD) વ્યાજ દરો
પોસ્ટ ઓફિસ ટાઇમ ડિપોઝિટના દરો દર ક્વાર્ટરે નાણા મંત્રાલય દ્વારા જાહેર કરવામાં આવે છે. આમાં માત્ર ચાર પ્રકારના સમયગાળા હોય છે અને ઉંમરને ધ્યાનમાં લીધા વગર દરેક માટે એકસરખો વ્યાજ દર લાગુ પડે છે. જુલાઈ-સપ્ટેમ્બર 2026 ના ક્વાર્ટર માટેના દરો આ મુજબ છે:
- 1 વર્ષ: 6.90%
- 2 વર્ષ: 7.00%
- 3 વર્ષ: 7.10%
- 5 વર્ષ: 7.50%
SBI થી વિપરીત, પોસ્ટ ઓફિસ વરિષ્ઠ નાગરિકો માટે ટાઇમ ડિપોઝિટમાં કોઈ અલગ કે વધુ વ્યાજ દર આપતું નથી. જોકે, વરિષ્ઠ નાગરિકો માટે પોસ્ટ ઓફિસની 'સીનિયર સિટીઝન સેવિંગ સ્કીમ' છે જે હાલમાં 8.2% વ્યાજ આપે છે.
રૂ. 1 લાખની સરખામણી: તમારું રોકાણ ક્યાં ઝડપથી વધશે?
દરેક સંસ્થાની વ્યાજ ગણતરીની પદ્ધતિ મુજબ, રૂ. 1 લાખનું આશરે મૂલ્ય આ મુજબ વધશે:
- 1-વર્ષની SBI FD (સામાન્ય, 6.25%): આશરે રૂ. 1,06,400 — વ્યાજ લગભગ રૂ. 6,400
- 1-વર્ષની પોસ્ટ ઓફિસ TD (6.90%): આશરે રૂ. 1,07,100 — વ્યાજ લગભગ રૂ. 7,100
- 5-વર્ષની SBI FD (સામાન્ય, 6.05%): આશરે રૂ. 1,35,000 — વ્યાજ લગભગ રૂ. 35,000
- 5-વર્ષની SBI FD (વરિષ્ઠ નાગરિક વી-કેર, 7.05%): આશરે રૂ. 1,41,800 — વ્યાજ લગભગ રૂ. 41,800
- 5-વર્ષની પોસ્ટ ઓફિસ TD (7.50%, દરેક માટે સમાન): આશરે રૂ. 1,45,000 — વ્યાજ લગભગ રૂ. 45,000
આ માત્ર અંદાજિત આંકડા છે. એકંદરે, સામાન્ય રોકાણકારો માટે પોસ્ટ ઓફિસની ટાઇમ ડિપોઝિટ SBI કરતા વધુ વળતર આપે છે.
સુરક્ષા: બંને સરકાર સમર્થિત, પરંતુ તફાવત છે
પોસ્ટ ઓફિસ ટાઇમ ડિપોઝિટ ભારત સરકારની સંપૂર્ણ સોવરિન ગેરંટી સાથે આવે છે — એટલે કે તેમાં રોકાણની રકમ પર કોઈ મર્યાદા નથી. જ્યારે SBI એ બેંક હોવાથી, તેમાં DICGC વીમા હેઠળ માત્ર રૂ. 5 લાખ સુધીની જ રકમ (મૂળ રકમ + વ્યાજ) સુરક્ષિત રહે છે. જો તમે રૂ. 5 લાખથી વધુ રકમ રોકાણ કરતા હોવ, તો પોસ્ટ ઓફિસ વધુ સુરક્ષિત ગણાય છે.
જો તમે રૂ. 5 લાખથી વધુ રોકાણ કરી રહ્યા હોવ અને સુરક્ષા તમારી પ્રથમ પ્રાથમિકતા હોય, તો પોસ્ટ ઓફિસ એક સારો વિકલ્પ છે.
ટેક્સના નિયમો
બંનેના વ્યાજ પર તમારા ઇન્કમ ટેક્સ સ્લેબ મુજબ ટેક્સ લાગે છે:
- SBIની 5-વર્ષની ટેક્સ સેવર FD કલમ 80C હેઠળ રૂ. 1.5 લાખ સુધીના ટેક્સ લાભ માટે પાત્ર છે, પરંતુ તેમાં 5 વર્ષનો લોક-ઈન પિરિયડ ફરજિયાત છે.
- પોસ્ટ ઓફિસની માત્ર 5-વર્ષીય ટાઇમ ડિપોઝિટ જ 80C હેઠળ કર બચત માટે પાત્ર છે; 1, 2 અને 3-વર્ષીય FD આ લાભ માટે પાત્ર નથી.
TDS બંનેને લાગુ પડે છે: જો વાર્ષિક વ્યાજ રૂ. 40,000 (વરિષ્ઠ નાગરિકો માટે રૂ. 50,000) થી વધી જાય તો 10% TDS કપાય છે.
સમય પહેલાં ઉપાડ (Premature Withdrawal)
SBI સમય પહેલાં ઉપાડની સુવિધા આપે છે, જેમાં રૂ. 5 લાખ સુધીની રકમ પર 0.50% અને તેનાથી વધુ પર 1% દંડ લાગે છે.
પોસ્ટ ઓફિસમાં 6 મહિના પછી જ ઉપાડ શક્ય છે. 6 મહિનાથી 1 વર્ષ વચ્ચેના ઉપાડ પર બચત ખાતાનો દર મળે છે અને 1 વર્ષ પછી ઉપાડવા પર લાગુ પડતા દરમાંથી 2% કપાત થાય છે.
વરિષ્ઠ નાગરિકોએ શું પસંદ કરવું જોઈએ?
SBI વરિષ્ઠ નાગરિકોને FD પર વધારાના 0.50% અને 'વી-કેર' સ્કીમમાં વધુ લાભ આપે છે. પોસ્ટ ઓફિસમાં ઉંમર આધારિત વધારાનો દર નથી. જોકે, સીનિયર સિટીઝન સેવિંગ સ્કીમ (8.2%) બંને કરતા વધુ સારું વળતર આપે છે.
વરિષ્ઠ નાગરિકો માટે SBI ની 5-વર્ષીય 'વી-કેર' FD અને પોસ્ટ ઓફિસની 5-વર્ષીય TD લગભગ સમાન વળતર આપે છે, પરંતુ લાંબા ગાળા માટે સીનિયર સિટીઝન સેવિંગ સ્કીમ શ્રેષ્ઠ છે.
નિષ્કર્ષ
સામાન્ય રોકાણકારો માટે પોસ્ટ ઓફિસ ટાઇમ ડિપોઝિટ વધુ વ્યાજ અને સોવરિન ગેરંટી સાથે ફાયદાકારક છે. જો તમને વધુ લવચીકતા (liquidity) અને સરળ ઉપાડની જરૂર હોય, તો SBI એક સારો વ્યવહારુ વિકલ્પ છે.
અંતિમ વિચાર
બંને વિકલ્પો સુરક્ષિત છે. તમારી પસંદગી તમારી રકમ, ઉંમર અને નાણાંની જરૂરિયાતના સમય પર આધાર રાખે છે. ઉચ્ચ વ્યાજ માટે પોસ્ટ ઓફિસ અને લવચીકતા માટે SBI વધુ યોગ્ય છે.
વધુ માહિતી માટે -
India Post - પોસ્ટ ઓફિસ વિરુદ્ધ SBI FD સરખામણી 2026 | શ્રેષ્ઠ વ્યાજ દરો
> ડિસ્ક્લેમર: LabhGrow પર આપેલી સામગ્રી માત્ર શૈક્ષણિક અને માહિતીના હેતુ માટે છે. અમે SEBI-નોંધણીકૃત રોકાણ સલાહકાર નથી. કોઈપણ નાણાકીય નિર્ણય લેતા પહેલા કૃપા કરીને લાયક નાણાકીય સલાહકારની સલાહ લો. આ માહિતીના ઉપયોગથી થતા કોઈપણ નુકસાન માટે LabhGrow જવાબદાર રહેશે નહીં.

કન્ટેન્ટ હેડ અને મુખ્ય લેખક
ભારતીય સરકારી યોજનાઓ, બજાર ભાવ અને બેંકિંગ નીતિઓના નિષ્ણાત વરિષ્ઠ નાણાકીય અને સમાચાર લેખક.
lakshyabhardwaj.hoc@labhgrow.in
સીનિયર રિસર્ચ એનાલિસ્ટ (તથ્ય ચકાસણી)
સરકારી અને નાણાકીય સ્ત્રોતોમાંથી 100% સચોટતા અને તથ્યોની ચકાસણી કરતા સમર્પિત સંશોધક.
harshitsharma.sra@labhgrow.in