25 વર્ષની ઉંમરે 1 લાખ રૂ. કેવી રીતે બચાવવા: નવી 2026 ગાઈડ
વિહંગાવલોકન (Overview)
25 વર્ષની ઉંમરે ૧ લાખ રૂપિયા બચાવવા છે? સ્માર્ટ હેબિટ્સ અને ઇમરજન્સી ફંડ પ્લાન સાથેનું આ સ્ટેપ-બાય-સ્ટેપ રોડમેપ અનુસરો. આજે જ સંપત્તિ વધારવાનું શરૂ કરો!
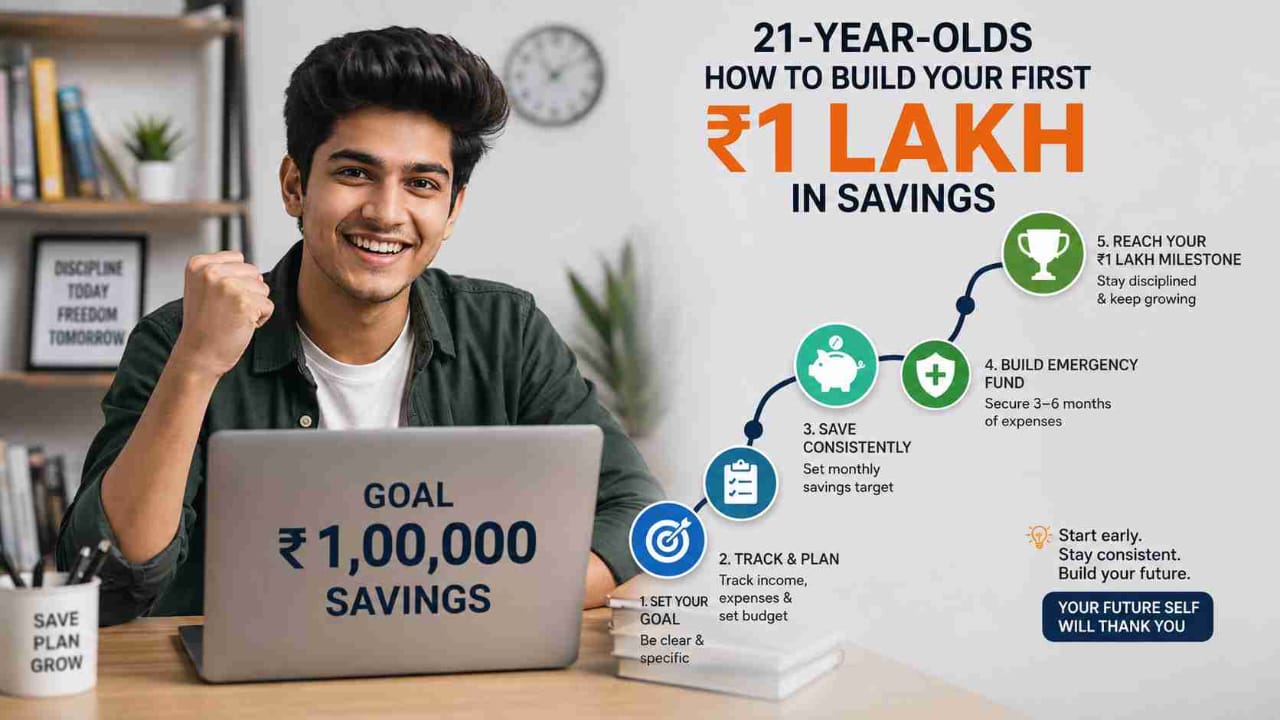

21 વર્ષની ઉંમર થવાનો અર્થ સામાન્ય રીતે તમારી પહેલી પગાર કાપલી, આઝાદીનો પહેલો સ્વાદ અને મની હેબિટ્સ (નાણાકીય ટેવો) બનાવવાની પહેલી સાચી તક છે, જે તમને આગામી દાયકાઓ સુધી કામ આવશે. આ સાથે જ એક ખૂબ જ સામાન્ય પ્રશ્ન પણ સામે આવે છે: જ્યારે ભાડું, EMI, ફરવા જવાનો ખર્ચ અને પરિવારના ખર્ચ પહેલેથી જ તમારા પગારમાંથી ખર્ચ થઈ રહ્યા હોય, ત્યારે તમે વાસ્તવમાં તમારું પહેલું ₹1 લાખ કેવી રીતે બચાવી શકો?
अच्छी बात એ છે કે ₹1 લાખ એટલા દૂર નથી જેટલા લાગે છે. યોગ્ય માળખા સાથે, મોટાભાગના 21-25 વર્ષના યુવાનો મધ્યમ પગાર પર પણ 12 થી 24 મહિનામાં આ માઈલસ્ટોન હાંસલ કરી શકે છે. આ ગાઈડ "વધુ બચત કરો" જેવી અસ્પષ્ટ સલાહ આપવાને બદલે લક્ષ્યને સરળ અને વ્યવહારુ પગલાંઓમાં વહેંચે છે.
તમારા વીસીની શરૂઆત (20s) એ શરૂઆત કરવાનો શ્રેષ્ઠ સમય કેમ છે
સમય એ એકમાત્ર એવો ફાયદો છે જે યુવા કમાણી કરનારાઓ પાસે હોય છે અને બીજા કોઈ પાસે નથી હોતો. 21 વર્ષની ઉંમરે બચાવેલા અને રોકાણ કરાયેલા નાણાં પાસે 31 વર્ષની ઉંમરે બચાવેલા નાણાં કરતા વધવા માટે ઘણો લાંબો સમય હોય છે, જે માત્ર એટલા માટે કે લાંબા ગાળે કમ્પાઉન્ડિંગ (ચક્રવૃદ્ધિ વ્યાજ) કેવી રીતે કામ કરે છે.
ગણિત ઉપરાંત, તમારા 20 ના દાયકામાં જ ખર્ચ કરવાની આદતો પણ ઘડાય છે. ભલે તમે દરેક પગારના 20 ટકા બચાવવાની આદત કે પછી મહિનાની 25 તારીખ સુધીમાં બધું જ ખર્ચ કરી નાખવાની આદત કેળવો, જ્યાં સુધી તમે સભાનપણે આ પેટર્નને ન અટકાવો ત્યાં સુધી તે વર્ષો સુધી પુનરાવર્તિત થતી રહે છે. તમારા પહેલા ₹1 લાખને માત્ર એક આંકડા તરીકે નહીં, પરંતુ આદત-નિર્માણની કવાયત તરીકે જોવા પાછળની પ્રક્રિયાને વધુ ટકાઉ બનાવે છે.
વાસ્તવિક માસિક બચતનું લક્ષ્ય નક્કી કરો
"₹1 લાખ બચાવો" જેવું લક્ષ્ય અસ્પષ્ટ લાગે છે જ્યાં સુધી તમે તેને માસિક આંકડાઓમાં વિભાજિત ન કરો.
- 12 મહિનામાં ₹1 લાખ સુધી પહોંચવા માટે, તમારે દર મહિને આશરે ₹8,300 બચાવવાની જરૂર છે.
- તેને 18 મહિનામાં હાંસલ કરવા માટે, લક્ષ્ય ઘટીને દર મહિને લગભગ ₹5,550 થાય છે.
- 24 મહિનામાં, તે દર મહિને વધુ વ્યવસ્થિત ₹4,150 બની જાય છે.
કોઈ બીજાના લક્ષ્યની નકલ કરવાને બદલે તમારી વાસ્તવિક આવકના આધારે સમયમર્યાદા પસંદ કરવી એ 21-25 વર્ષના યુવાનો માટે બચત યોજનાને તણાવપૂર્ણને બદલે વાસ્તવિક બનાવે છે. જો તમારો પગાર દર મહિને ₹20,000 થી ₹35,000 ની વચ્ચે છે, તો 1 વર્ષમાં ઉતાવળ કરવા કરતાં 18 થી 24 મહિનાની સમયમર્યાદા સામાન્ય રીતે વધુ ટકાઉ હોય છે.
ઝડપી ટિપ: પગારના દિવસે જ તમારી બચતને ઓટોમેટ કરો. નાણાં દૈનિક ખર્ચમાં અદૃશ્ય થઈ જાય તે પહેલાં, તમારા પગાર જમા થયાના 24 કલાકની અંદર તમારા માસિક બચત લક્ષ્યનું અલગ ખાતામાં ઓટો-ટ્રાન્સફર સેટ કરો.
મોટી ખરીદી કરતા પહેલા ઈમરજન્સી ફંડ (કટોકટી ભંડોળ) બનાવો
યુવા કમાણી કરનારાઓ ઘણીવાર એક ભૂલ કરે છે કે તેઓ કોઈ સેફ્ટી નેટ (સુરક્ષા કવચ) વગર સીધા જ રોકાણમાં કે મોટી ખરીદીમાં કૂદી પડે છે. તમારા પહેલા ₹1 લાખ વેલ્થ-બિલ્ડિંગ (સંપત્તિ નિર્માણ) ફંડ બને તે પહેલાં, તેનો એક ભાગ કટોકટી કુશન તરીકે કામ કરવો જોઈએ.
અંગૂઠાનો સારો નિયમ એ છે કે નાણાં લાંબા ગાળાના રોકાણમાં લોક કરતા પહેલાં સરળતાથી ઉપલબ્ધ બચત ખાતા અથવા લિક્વિડ ફંડમાં ઓછામાં ઓછા 3 મહિનાના જરૂરી ખર્ચ રાખવા. આ તમને અચાનક તબીબી ખર્ચ અથવા નોકરી છૂટી જવા પર રોકાણ તોડવા કે લોન લેવાથી બચાવે છે.
તમારું પહેલું ₹1 લાખ બચાવવા માટે સ્ટેપ-બાય-સ્ટેપ ગાઈડ
અહીં એક સરળ ક્રમ છે જેને તમે આ મહિનાથી જ ક્રમમાં અનુસરી શકો છો.
1. તમારા વાસ્તવિક માસિક સરપ્લસ (વધારાના નાણાં)ની ગણતરી કરો. તમારો પગાર યાદી બનાવો, નિશ્ચિત ખર્ચ (ભાડું, બિલ, EMI) બાદ કરો અને જુઓ કે વાસ્તવમાં શું બાકી રહે છે.
2. તમારી સમયમર્યાદા પસંદ કરો. જે પ્રભાવશાળી લાગે તેના પર નહીં, પરંતુ તમે ગણતરી કરેલ સરપ્લસના આધારે 12, 18 અથવા 24 મહિના પસંદ કરો.
3. ટ્રાન્સફર ઓટોમેટ કરો. સ્ટેન્ડિંગ ઇન્સ્ટ્રક્શન સેટ કરો જેથી તમે ખર્ચ કરો તે પહેલાં, પગારના દિવસે તમારી બચતની રકમ બહાર જતી રહે.
4. તમારું ઈમરજન્સી ફંડ અલગ રાખો. કોઈપણ રોકાણથી અલગ, લિક્વિડ અને સરળતાથી સુલભ ખાતામાં ખર્ચના પ્રથમ 3 મહિના રાખો.
5દર મહિને પ્રગતિને ટ્રેક કરો. સરળ ટ્રેકરનો ઉપયોગ કરો અથવા SIP કેલ્ક્યુલેટર જેવા સાધનનો ઉપયોગ કરો જેથી જોઈ શકાય કે તમારા માસિક યોગદાન ₹1 લાખ તરફ કેવી રીતે વધી રહ્યા છે.
6. દર 3 મહિને સમીક્ષા કરો. લક્ષ્યને સંપૂર્ણપણે છોડી દેવાને બદલે, જો તમારો પગાર અથવા ખર્ચ બદલાય તો તમારી માસિક રકમમાં ફેરફાર કરો.
7. તેમાં હાથ નાખવાનું ટાળો. ફંડને વાસ્તવિક કટોકટી સિવાય અસ્પૃશ્ય ગણો, વિવેકાધીન ખર્ચ માટે નહીં.
સામાન્ય ભૂલો જે ₹1 લાખના લક્ષ્યમાં વિલંબ કરે છે
કેટલીક આદતો ઘણા યુવા કમાણી કરનારાઓ માટે આ લક્ષ્યને ચૂપચાપ પાટા પરથી ઉતારી દે છે:
- પહેલા બચત કરવા અને બાકીનું ખર્ચ કરવાને બદલે મહિનાના અંતે જે પણ "બાકી રહે" તેની બચત કરવી.
- દૈનિક ખર્ચ માટે વપરાતા સમાન ખાતામાં બચત રાખવી, જેનાથી પૈસા વાપરવા સરળ બને છે.
- કોઈપણ બેઝ સેવિંગ્સ (મૂળ બચત) બનાવ્યા વગર, ખૂબ વહેલા ઉચ્ચ જોખમવાળા રોકાણ પાછળ દોડવું.
- સમયમર્યાદાને સમાયોજિત કરવાને બદલે, જ્યારે પણ અન્યાયોજિત ખર્ચ આવે ત્યારે દરેક વખતે લક્ષ્યને ફરીથી શરૂ કરવું.
આમાંથી એક કે બે આદતોને સુધારવાથી પણ તમે તમારા પહેલા ₹1 લાખ સુધી કેટલી ઝડપથી પહોંચો છો તેમાં નોંધપાત્ર વધારો થઈ શકે છે.
તમારી પ્રગતિને ટ્રેક કરવા માટે SIP કેલ્ક્યુલેટરનો ઉપયોગ કરવો
એકવાર તમારું ઈમરજન્સી ફંડ જગ્યા પર આવી જાય અને તમે તમારી માસિક બચતનો એક ભાગ રોકાણ કરવાનું શરૂ કરો, ત્યારે SIP કેલ્ક્યુલેટર તમને અગાઉથી એ જોવામાં મદદ કરી શકે છે કે સમય જતાં નાની માસિક રકમ કેવી રીતે વધે છે. તમારું માસિક યોગદાન, અપેક્ષિત સમયમર્યાદા અને વળતરનો ધારેલો દર દાખલ કરવાથી તમને સ્પષ્ટ અંદાજ મળે છે, જે લક્ષ્યને અસ્પષ્ટ માનસિક અંદાજ કરતાં વધુ નક્કર બનાવે છે.
આ એવા યુવા વ્યાવસાયિકો માટે ખાસ કરીને ઉપયોગી છે જેઓ જોવા માંગે છે કે શું, ઉદાહરણ તરીકે, દર મહિને ₹4,000 થી ₹5,000 પર શિફ્ટ થવાથી તેઓ કેટલી વહેલી તકે ₹1 લાખ સુધી પહોંચે છે તેમાં કોઈ અર્થપૂર્ણ ફેરફાર થાય છે કે નહીં.
નિષ્કર્ષ:
તમારું પહેલું ₹1 લાખ બચાવવું એ વધારાની આવક શોધવા વિશે ઓછું અને માળખા વિશે વધુ છે: એક વાસ્તવિક માસિક લક્ષ્ય, રોકાણ પહેલાંનું કટોકટી ભંડોળ, અને ખર્ચ કરતા પહેલાં બચત કરવાની આદત. આ ક્રમને સતત અનુસરતા મોટાભાગના 21-25 વર્ષના યુવાનો 12 થી 24 મહિનામાં આ માઈલસ્ટોન સુધી પહોંચી જાય છે, અને વધુ મહત્વની વાત એ છે કે, તેઓ બચત કરવાની આદત સાથે બહાર આવે છે જે પ્રથમ ₹1 લાખ પૂરા થયા પછી પણ લાંબા સમય સુધી કમ્પાઉન્ડ થતી રહે છે.
LabhGrow પર આ શૈક્ષણિક માર્ગદર્શિકા / બ્લોગ શ્રેણી હેઠળ પ્રકાશિત સામગ્રી સંપૂર્ણપણે સામાન્ય શૈક્ષણિક અને માહિતીપ્રદ હેતુઓ માટે બનાવાયેલ છે. તે સાર્વજનિક રૂપે ઉપલબ્ધ માહિતી પર આધારિત છે અને વાચકોને વ્યક્તિગત નાણાકીય ખ્યાલો, કેલ્ક્યુલેટર અને મની-મેનેજમેન્ટ પ્રથાઓ વિશે જાગૃતિ લાવવામાં મદદ કરવા માટે સરળ રીતે પ્રસ્તુત કરવામાં આવી છે. આ સામગ્રી વ્યાવસાયિક, કાનૂની, કર, નાણાકીય અથવા શૈક્ષણિક સલાહ બનાવતી નથી, અને તેને લાયકાત ધરાવતા નિષ્ણાત પાસેથી માર્ગદર્શનના વિકલ્પ તરીકે ગણવી જોઈએ નહીં. LabhGrow એ SEBI-નોંધણીકૃત રોકાણ સલાહકાર નથી, અને આ વિભાગમાં કંઈપણ નાણાકીય ઉત્પાદન ખરીદવા, વેચવા અથવા હોલ્ડ કરવાની ભલામણ તરીકે અર્થઘટન કરવું જોઈએ નહીં. માહિતીને સચોટ અને અપ-ટૂ-ડેટ રાખવા માટે દરેક પ્રયાસ કરવામાં આવે છે, તેમ છતાં નાણાકીય નિયમો અને માર્ગદર્શિકાઓ સૂચના વગર બદલાઈ શકે છે. વાચકોને સલાહ આપવામાં આવે છે કે તેઓ અહીં શેર કરેલી કોઈપણ માહિતી પર કાર્યવાહી કરતા પહેલા હકીકતોની સ્વતંત્ર રીતે ચકાસણી કરે અને લાયક નાણાકીય સલાહકાર અથવા સંબંધિત નિષ્ણાતની સલાહ લે. LabhGrow આ સામગ્રી પર નિર્ભરતાથી ઊભ થતા કોઈપણ નુકસાન, ક્ષતિ અથવા અસુવિધા માટે જવાબદાર રહેશે નહીં.

કન્ટેન્ટ હેડ અને મુખ્ય લેખક
ભારતીય સરકારી યોજનાઓ, બજાર ભાવ અને બેંકિંગ નીતિઓના નિષ્ણાત વરિષ્ઠ નાણાકીય અને સમાચાર લેખક.
lakshyabhardwaj.hoc@labhgrow.in
સીનિયર રિસર્ચ એનાલિસ્ટ (તથ્ય ચકાસણી)
સરકારી અને નાણાકીય સ્ત્રોતોમાંથી 100% સચોટતા અને તથ્યોની ચકાસણી કરતા સમર્પિત સંશોધક.
harshitsharma.sra@labhgrow.in