સ્ટુડન્ટ ઝીરો બેલેન્સ સેવિંગ્સ અકાઉન્ટ 2026: બેસ્ટ ગાઈડ
વિહંગાવલોકન (Overview)
૨૦૨૬ માટે બેસ્ટ સ્ટુડન્ટ સેવિંગ્સ અકાઉન્ટ સરખાવો. ઝીરો બેલેન્સ, RBI નિયમો અને DICGC વીમા સાથે શ્રેષ્ઠ બેંક શોધો અને હમણાં જ અરજી કરો.
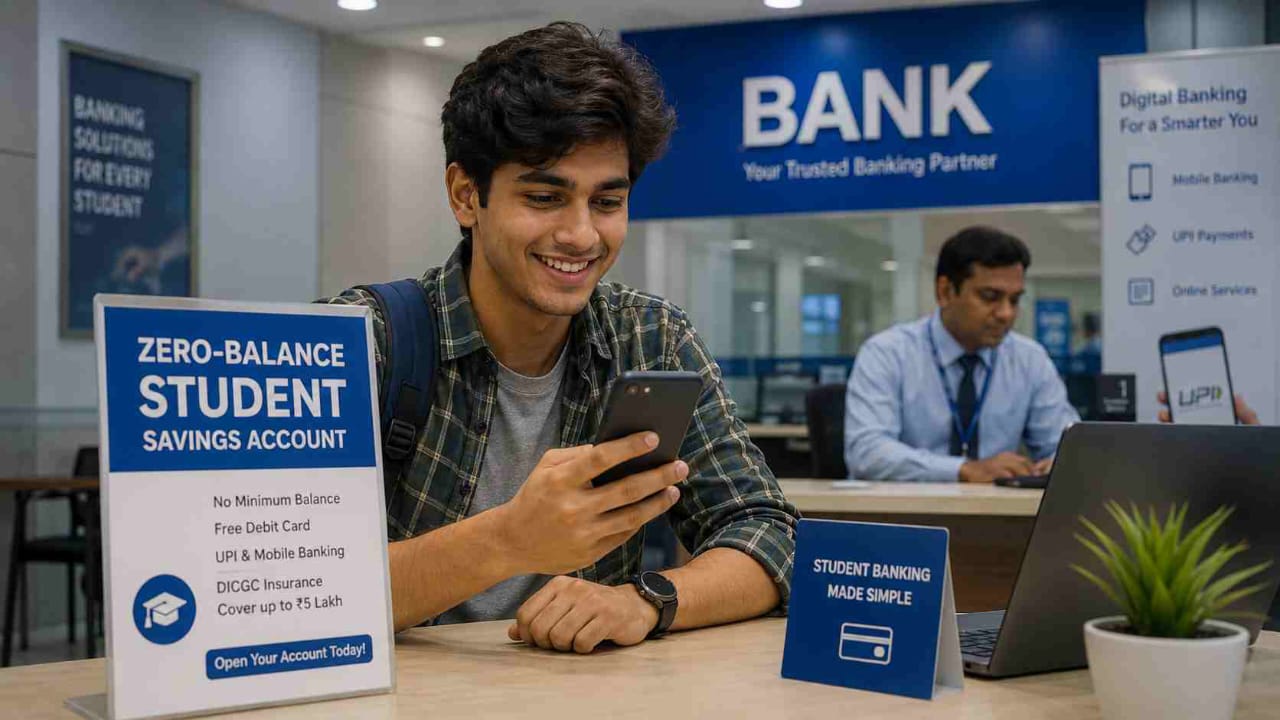

મોટાભાગના કોલેજ વિદ્યાર્થીઓ માટે, પહેલું બેંક ખાતું કોઈ મોટા રોકાણ માટે નથી હોતું. તે પોકેટ મની મેળવવા, સ્કોલરશિપ ટ્રાન્સફર કરવા અથવા ઇન્ટર્નશિપ સ્ટાઈપન્ડ મેળવવા માટેનું એક સુરક્ષિત સ્થાન છે, જેમાં બેંક મિનિમમ બેલેન્સ જાળવી ન રાખવા બદલ કોઈ ચાર્જ કાપતી નથી. આ જ ખામીને ઝીરો બેલેન્સ સ્ટુडेंट સેવિંગ્ઝ અકાઉન્ટ (બચત ખાતું) પૂરી કરે છે, અને 2026 માં, આ વિકલ્પો વધુ સારા બન્યા છે.
ઝીરો-બેલેન્સ સ્ટુડન્ટ સેવિંગ્ઝ અકાઉન્ટ શું છે?
ઝીરો-બેલેન્સ અકાઉન્ટ એ એક એવું બચત ખાતું છે જેમાં તમારે ન્યૂનતમ માસિક બેલેન્સ (Minimum Balance) જાળવવાની જરૂર નથી. જો તમારા ખાતામાં ₹0 થઈ જાય, તો પણ તમારા પર કોઈ દંડ (પેનલ્ટી) લગાવવામાં આવશે નહીં, અને તમે UPI, ડેબિટ કાર્ડ અને ફંડ ટ્રાન્સફર જેવી મુખ્ય બેંકિંગ સેવાઓનો ઉપયોગ ચાલુ રાખી શકો છો.
એક સમયે ₹0 થી ₹10,000 ની વચ્ચે મેનેજ કરતા વિદ્યાર્થીઓ માટે, આ સ્ટ્રક્ચર બેલેન્સ સંબંધિત કપાતની સતત ચિંતાને દૂર કરે છે જે નાની બચતને ઓછી કરી દે છે.
RBI નું BSBDA ફ્રેમવર્ક: ઝીરો-બેલેન્સ અકાઉન્ટ્સ કેમ અસ્તિત્વમાં છે?
ભારતમાં દરેક ઝીરો-બેલેન્સ અકાઉન્ટ રિઝર્વ બેંક ઓફ ઈન્ડિયા (RBI) ના બેસિક સેવિંગ્ઝ બેંક ડિપોઝિટ અકાઉન્ટ (BSBDA) ફ્રેમવર્ક સાથે જોડાયેલું છે. આ નિયમ હેઠળ, ભારતમાં કામ કરતી દરેક બેંકે ન્યૂનતમ બેલેન્સની જરૂરિયાત વિના બચત ખાતું પ્રદાન કરવું જરૂરી છે, સાથે જ કેટલીક મફત મૂળભૂત સેવાઓ પણ આપવી પડે છે.
આરબીઆઈએ તાજેતરમાં આ માળખાને વધુ મજબૂત બનાવ્યું છે. BSBDA ના સંશોધિત નિયમો 1 એપ્રિલ, 2026 થી લાગુ થવાના છે, જે આ ખાતાઓ પર ઉપલબ્ધ મફત સેવાઓની સૂચનામાં વધારો કરે છે. જેમાં મફત ATM-કમ-ડેબિટ કાર્ડ, મફત ચેકબુક, મફત ડિજિટલ બેંકિંગ અને દર મહિને મફત રોકડ ઉપાડની ન્યૂનતમ મર્યાદા સામેલ છે. ખાસ કરીને, UPI, NEFT, RTGS અને IMPS વ્યવહારો આ ઉપાડની મર્યાદાઓમાં ગણવામાં આવશે નહીં, જે ડિજિટલ ચૂકવણી પર વધુ નિર્ભર રહેતા વિદ્યાર્થીઓ માટે સારા સમાચાર છે.
ધ્યાનમાં રાખવાની એક શરત: તમને એક સમયે તમામ બેંકોમાં માત્ર એક જ BSBDA-પ્રકારનું ઝીરો-બેલેન્સ અકાઉન્ટ રાખવાની મંજૂરી છે, તેથી ખાતું ખોલાવતા પહેલા તમારા વિકલ્પોની તુલના કરવી યોગ્ય છે.
ICICI બેંક સ્ટુડન્ટ સેવિંગ્ઝ અકાઉન્ટ: જે સુવિધાઓ તમારે જાણવી જોઈએ
ICICI બેંક એક સમર્પિત સ્ટુડન્ટ સેવિંગ્ઝ અકાઉન્ટ ઓફર કરે છે, જે ઘણીવાર બચત, ડીમેટ અને ટ્રેડિંગ સુવિધાઓને જોડતા 3-ઇન-1 અકાઉન્ટ તરીકે આવે છે, જો કે વિદ્યાર્થીઓ માત્ર બચત ઘટક (સેવિંગ્સ કમ્પોનેન્ટ) પણ પસંદ કરી શકે છે.
વિદ્યાર્થીઓ માટે તે શા માટે ઉપયોગી છે તેની વિગતો અહીં છે:
- પાત્ર વિદ્યાર્થીઓના ખાતાઓ માટે ન્યૂનતમ બેલેન્સની કોઈ જરૂરિયાત નથી
- UPI ચૂકવણી, ફંડ ટ્રાન્સફર અને બેલેન્સ તપાસવા માટે iMobile Pay એપ્લિકેશનનીક્સેસ
- પાત્ર વિદ્યાર્થીઓ માટે કોઈ જોડાણ (joining) કે વાર્ષિક ફી વગર ક્રેડિટ કાર્ડનો વિકલ્પ
- એકવાર તમે ગ્રેજ્યુએટ થઈ જાઓ અને કમાણી શરૂ કરો પછી નિયમિત અથવા સેલેરી અકાઉન્ટમાં અપગ્રેડ કરવાનો સરળ રસ્તો
વિદ્યાર્થીઓને લગતા કેટલાક લાભો મેળવવા માટે સામાન્ય રીતે વિદ્યાર્થીઓએ ભાગ લેતી સંસ્થામાં નોંધણી કરાવવી જરૂરી છે, તેથી પાત્રતા અંગે તમારી કોલેજ અથવા બેંક શાખા સાથે તપાસ કરવી યોગ્ય છે. તમે સીધા જ બેંકના અધિકૃત પેજ પર જઈને ખાતાની વિગતો ચકાસી શકો છો: ICICI બેંક સેવિંગ્ઝ અકાઉન્ટ.
વિદ્યાર્થીઓ માટે કોટક ઝીરો-બેલેન્સ અકાઉન્ટ: શું છે ઓફર્સ?
કોટક મહિન્દ્રા બેંકની 811 ડિજિટલ અકાઉન્ટ લાઇન ભારતમાં સૌથી લોકપ્રિય ઝીરો-બેલેન્સ વિકલ્પોમાંથી એક છે, મોટે ભાગે એટલા માટે કારણ કે તે શાખાની મુલાકાત લીધા વગર ફક્ત PAN અને આધારનો ઉપયોગ કરીને સંપૂર્ણપણે ઓનલાઇન ખોલી શકાય છે.
ખાસ કરીને વિદ્યાર્થીઓ માટે, કોટક UNI સ્ટુડન્ટ અકાઉન્ટ પણ ચલાવે છે, જે વિડિયો KYC-આધારિત ખાતું ખોલવાની સાથે ડિજિટલ-ફર્સ્ટ બેંકિંગ પ્રોડક્ટ તરીકે બનાવવામાં આવ્યું છે, તેથી શાખામાં જવાની કોઈ જરૂર નથી.
જો તમે પ્રમોશનલ અથવા રેફરલ લિંક દ્વારા ખાતું ખોલી રહ્યા છો તો એક ટૂંકી નોંધ: કોટકના કેટલાક અકાઉન્ટ વેરિઅન્ટ્સ ખાતું ખોલતી વખતે આશરે ₹2,000 ની પ્રારંભિક ડિપોઝિટ (જમા રકમ) માટે કહી શકે છે. આ રકમ કોઈ ફી નથી - તે તમારા પોતાના બેલેન્સ તરીકે તમારા ખાતામાં જ રહે છે, અને ઘણી રેફરલ ઓફર્સ આ ચોક્કસ રકમને જોઈનિંગ બોનસ તરીકે પાછી જમા કરે છે. આગળ વધતા પહેલા હંમેશા ખાતું ખોલતી વખતે દર્શાવવામાં આવેલી ચોક્કસ શરતો વાંચો.
કોટક બેંક ઝીરો બેલેન્સ અકાઉન્ટ ખોલો
ઝડપી ટિપ: જો તમે એવા વિદ્યાર્થી છો જે મોટે ભાગે UPI દ્વારા લેણદેણ કરો છો અને ભાગ્યે જ શાખાની મુલાકાત લો છો, તો કોટક 811 અથવા ICICI ના મોબાઇલ-ફર્સ્ટ સ્ટુડન્ટ અકાઉન્ટ જેવા સંપૂર્ણ ડિજિટલ ખાતા તમને પરંપરાગત શાખા આધારિત ખાતા કરતા વધુ સારી સેવા આપશે.
ICICI વિરુદ્ધ કોટક: વિદ્યાર્થીઓએ કયું પસંદ કરવું જોઈએ?
બંને બેંકો થોડી અલગ જરૂરિયાતો પૂરી કરે છે. નિર્ણય લેવામાં તમારી મદદ કરવા માટે અહીં એક સરળ સરખામણી છે:
| સુવિધા | ICICI સ્ટુડન્ટ સેવિંગ્ઝ અકાઉન્ટ | કોટક 811 / UNI સ્ટુડન્ટ અકાઉન્ટ |
|---|---|---|
| ન્યૂનતમ બેલેન્સ | ઝીરો (પાત્ર વિદ્યાર્થીઓ માટે) | ઝીરો (કેટલીક રેફરલ ઓફર માટે ₹2,000) |
| ખાતું ખોલાવવું | શાખા અથવા પાત્ર સંસ્થા સાથે ટાઈ-અપ | સંપૂર્ણપણે ઓનલાઇન, આધાર આધારિત |
| સૌથી વધુ યોગ્ય | રોકાણના સાધનો ઈચ્છતા વિદ્યાર્થીઓ (ડીમેટ/ટ્રેડિંગ) | સંપૂર્ણ ડિજિટલ, શાખા વગરનું ખાતું ઈચ્છતા વિદ્યાર્થીઓ |
| ક્રેડિટ કાર્ડ | પાત્ર વિદ્યાર્થીઓ માટે કોઈ જોડાણ/વાર્ષિક ફી નથી | મૂળભૂત સુવિધા નથી |
| મોબાઇલ એપ | iMobile Pay | Kotak811 એપ |
જો તમે તમારા દૈનિક UPI બેલેન્સ ઉપરાંત વધારાના ભંડોળ માટે સેવિંગ્સ અકાઉન્ટ અને ફિક્સ્ડ ડિપોઝિટ (FD) વચ્ચે હજુ પણ નિર્ણય લઈ રહ્યા છો, તો LabhGrow નું મફત સેવિંગ્સ અને FD કેલ્ક્યુલેટર તમને વધારાના નાણાં ક્યાં રોકવા તે નક્કી કરતા પહેલા વળતરની ઝડપથી તુલના કરવામાં મદદ કરી શકે છે.
તમારા નાણાં કેટલા સુરક્ષિત છે? DICGC વીમાને સમજો
તમે ગમે તે બેંક પસંદ કરો, તમારી થાપણો ડિપોઝિટ ઇન્સ્યોરન્સ એન્ડ ક્રેડિટ ગેરંટી કોર્પોરેશન (DICGC) હેઠળ સુરક્ષિત છે, જે RBI ની સંપૂર્ણ માલિકીની પેટાકંપની છે. બચત ખાતા સહિત દરેક પાત્ર બેંક ડિપોઝિટ, અસલ રકમ (પ્રિન્સિપાલ) અને વ્યાજ બંનેને આવરી લેતા, પ્રતિ બેંક પ્રતિ ડિપોઝિટર ₹5 લાખ સુધી વીમા સુરક્ષિત છે.
તેથી બેંક મુશ્કેલીમાં મુકાય તેવી દુર્લભ ઘટનામાં પણ, જ્યાં સુધી તમારું સ્ટુડન્ટ સેવિંગ્સ અકાઉન્ટ બેલેન્સ ₹5 લાખની અંદર છે, તે સુરક્ષિત રહે છે. ₹0 થી ₹10,000 મેનેજ કરતા મોટાભાગના વિદ્યાર્થીઓ માટે, આ તમને ક્યારેય જરૂર પડશે તેના કરતા ઘણી વધુ સુરક્ષા છે, પરંતુ આ સુરક્ષા કવચ અસ્તિત્વમાં છે તે જાણીને રાહત થાય છે.
સ્ટેપ-બાય-સ્ટેપ ગાઇડ: ઓનલાઇન ઝીરો-બેલેન્સ સ્ટુડન્ટ અકાઉન્ટ કેવી રીતે ખોલવું
1. તમારી બેંક અને અકાઉન્ટનો પ્રકાર પસંદ કરો: તમે બેંકિંગ કેવી રીતે કરવાનું પસંદ કરો છો તેના આધારે શાખા-સહાયિત સ્ટુડન્ટ અકાઉન્ટ (ICICI જેવું) અથવા સંપૂર્ણ ડિજિટલ વિકલ્પ (કોટક 811 અથવા UNI સ્ટુડન્ટ અકાઉન્ટ જેવું) વચ્ચે નિર્ણય લો.
2. તમારા દસ્તાવેજો તૈયાર રાખો: વિદ્યાર્થી-વિશિષ્ટ ખાતાઓ માટે તમારે સામાન્ય રીતે તમારું PAN કાર્ડ, આધાર કાર્ડ, તાજેતરનો પાસપોર્ટ કાળના કદનો ફોટો અને કોલેજ આઈડી અથવા એડમિશન પ્રૂફની જરૂર પડશે.
3. ઓનલાઇન અરજી શરૂ કરો: બેંકની અધિકૃત વેબસાઇટની મુલાકાત લો અથવા તેની એપ્લિકેશન ડાઉનલોડ કરો, પછી સ્ટુડન્ટ અથવા ઝીરો-બેલેન્સ સેવિંગ્ઝ અકાઉન્ટનો વિકલ્પ પસંદ કરો.
4. આધાર-આધારિત વેરિફિકેશન પૂર્ણ કરો: તમારો આધાર નંબર દાખલ કરો અને તમારા આધાર સાથે જોડાયેલા મોબાઈલ નંબર પર મોકલવામાં આવેલા OTP નો ઉપયોગ કરીને ચકાસણી કરો.
5. વીડિયો KYC પૂર્ણ કરો: મોટાભાગના ડિજિટલ ખાતાઓને રીઅલ ટાઇમમાં તમારી ઓળખ ચકાસવા માટે બેંક પ્રતિનિધિ સાથે ટૂંકી વીડિયો કૉલની જરૂર પડે છે. આ પગલાં દરમિયાન તમારું અસલ PAN કાર્ડ હાથમાં રાખો.
6. તમારા ખાતામાં નાણાં જમા કરો (જો જરૂરી હોય તો): કેટલાક અકાઉન્ટ વેરિઅન્ટ્સને પ્રારંભિક ડિપોઝિટની જરૂર પડી શકે છે. ખાતું ખોલતી વખતે દર્શાવવામાં આવેલી ચોક્કસ શરતો તપાસો, ખાસ કરીને જો તમે રેફરલ અથવા પ્રમોશનલ લિંકનો ઉપયોગ કરી રહ્યા હોવ.
7. બેંકિંગ શરૂ કરો: એકવાર તમારું ખાતું સક્રિય થઈ જાય, પછી તમે વર્ચ્યુઅલ ડેબિટ કાર્ડ જનરેટ કરી શકો છો, UPI સેટ કરી શકો છો અને તરત જ મોબાઇલ બેંકિંગનો ઉપયોગ કરવાનું શરૂ કરી શકો છો.
મુખ્ય મુદ્દાઓ (Key Takeaways)
- ઝીરો-બેલેન્સ સ્ટુડન્ટ અકાઉન્ટ મિનિમમ બેલેન્સ જાળવવાનું દબાણ દૂર કરે છે અને સાથે જ સંપૂર્ણ ડિજિટલ બેંકિંગ એક્સેસ પ્રદાન કરે છે.
- 1 એપ્રિલ, 2026 થી RBI ના સંશોધિત BSBDA નિયમો વધુ મફત સેવાઓ ઉમેરે છે, જેમાં મફત ડેબિટ કાર્ડ, ચેકબુક અને અમર્યાદિત ડિજિટલ વ્યવહારો સામેલ છે.
- ICICI એવા વિદ્યાર્થીઓ માટે યોગ્ય છે જેઓ બેંકિંગની સાથે રોકાણના સાધનો ઈચ્છે છે; કોટક એવા વિદ્યાર્થીઓ માટે યોગ્ય છે જેઓ સંપૂર્ણ ડિજિટલ, શાખા વગરનો અનુભવ ઈચ્છે છે.
- તમે ગમે તે બેંક પસંદ કરો, તમામ પાત્ર થાપણો DICGC વીમા હેઠળ ₹5 લાખ સુધી સુરક્ષિત છે.
- તમે બેંકોમાં એક સમયે માત્ર એક જ BSBDA-પ્રકારનું ઝીરો-બેલેન્સ અકાઉન્ટ રાખી શકો છો, તેથી ખોલતા પહેલા સરખામણી કરો.
નિષ્કર્ષ
2026 માં ઝીરો-બેલેન્સ સ્ટુડન્ટ સેવિંગ્ઝ અકાઉન્ટ પસંદ કરવાનો અર્થ હવે માત્ર દંડના ચાર્જથી બચવાનો નથી, પરંતુ એવી બેંક પસંદ કરવાનો છે જે વિદ્યાર્થી તરીકે તમે વાસ્તવમાં નાણાંનો ઉપયોગ કેવી રીતે કરો છો તેને અનુરૂપ હોય: મોટે ભાગે UPI દ્વારા, ક્યારેક ડેબિટ કાર્ડ દ્વારા, અને શારીરિક શાખા દ્વારા ભાગ્યે જ. ICICI અને કોટક બંને બરાબર આ જ પ્રકારના વપરાશ માટે બનાવટી મજબૂત, RBI-সমर्थિત ઝીરો-બેલેન્સ વિકલ્પો પ્રદાન કરે છે, અને DICGC વીમો તમારી થાપણોને સમર્થન આપતો હોવાથી, કોઈપણ પસંદગી તમારી બચતને સુરક્ષિત રાખે છે જ્યારે તમે કોલેજ પર ધ્યાન કેન્દ્રિત કરો છો.
LabhGrow પર બેંક યોજનાઓ શ્રેણી હેઠળ પ્રદાન કરવામાં આવેલી સામગ્રી માત્ર શૈક્ષણિક અને માહિતીના હેતુ માટે છે, જેનો ઉદ્દેશ્ય વાચકોને બજારમાં ઉપલબ્ધ બેંક યોજનાઓ, વ્યાજ દરો, ઓફરો અને નાણાકીય ઉત્પાદનોની સામાન્ય સમજ આપવાનો છે. LabhGrow એ કોઈ બેંક, NBFC કે SEBI-નોંધણી પ્રાપ્ત રોકાણ સલાહકાર નથી, અને આ લેખમાં ઉલ્લેખિત કોઈપણ બેંક અથવા નાણાકીય સંસ્થા સાથે જોડાયેલું નથી, તેનું સમર્થન કરતું નથી કે તેનું પ્રતિનિધિત્વ કરતું નથી. LabhGrow કોઈપણ સંસ્થા વતી બેંકિંગ કે નાણાકીય ઉત્પાદનનું વેચાણ, પ્રમોશન કે સુવિધા આપતું નથી. અહીં ઉલ્લેખિત વ્યાજ દરો, યોજનાની શરતો અને પાત્રતાની શરતો પ્રકાશિત થયાના સમયે સાર્વજનિકરૂપે ઉપલબ્ધ માહિતી પર આધારિત છે અને સંબંધિત બેંક અથવા ભારતીય રિઝર્વ બેંક (RBI) દ્વારા પૂર્વ સૂચના વિના બદલાવને પાત્ર છે. કોઈપણ રોકાણ, ડિપોઝિટ, લોન અથવા અન્ય નાણાકીય નિર્ણય લેતા પહેલા કૃપા કરીને સત્તાવાર બેંક શાખા, ગ્રાહક સંભાળ અથવા અધિકૃત પ્રતિનિધિ અને લાયકાત ધરાવતા નાણાકીય સલાહકારની સલાહ લો. આ માહિતીના ઉપયોગથી ઉત્પન્ન થતા કોઈપણ નુકસાન અથવા ક્ષતિ માટે LabhGrow જવાબદાર નથી.

કન્ટેન્ટ હેડ અને મુખ્ય લેખક
ભારતીય સરકારી યોજનાઓ, બજાર ભાવ અને બેંકિંગ નીતિઓના નિષ્ણાત વરિષ્ઠ નાણાકીય અને સમાચાર લેખક.
lakshyabhardwaj.hoc@labhgrow.in
સીનિયર રિસર્ચ એનાલિસ્ટ (તથ્ય ચકાસણી)
સરકારી અને નાણાકીય સ્ત્રોતોમાંથી 100% સચોટતા અને તથ્યોની ચકાસણી કરતા સમર્પિત સંશોધક.
harshitsharma.sra@labhgrow.in