పీఎం జన్ ధన్ యోజన: జీరో బ్యాలెన్స్ కంటే మించిన అసలైన ప్రయోజనాలు
అవలోకనం (Overview)
జీరో బ్యాలెన్స్ దాటి: 2026లో రూపే ఇన్సూరెన్స్, ఓవర్ డ్రాఫ్ట్ మరియు డైరెక్ట్ బెనిఫిట్ ట్రాన్స్ఫర్ (DBT) ద్వారా మహిళలను, గ్రామీణ కుటుంబాలను ప్రధాన మంత్రి జన్ ధన్ యోజన ఎలా సాధికారతను అందిస్తోంది.
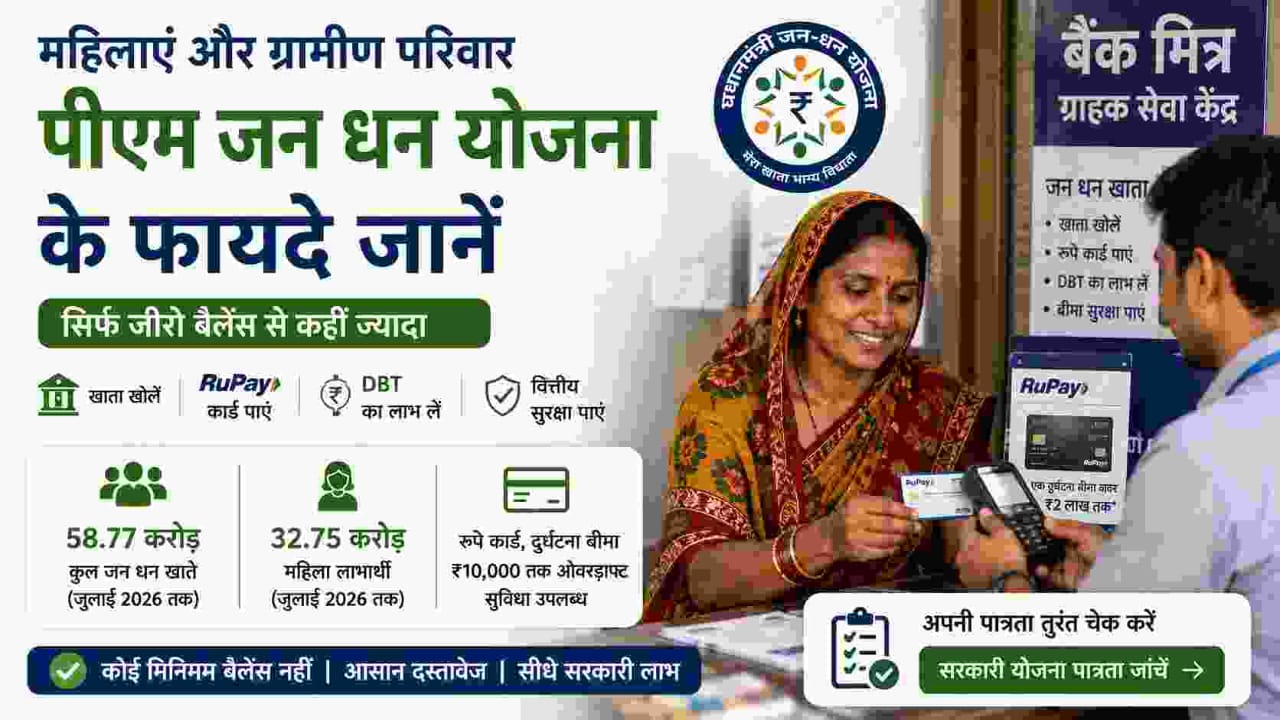

భారతదేశంలోని గ్రామాలు మరియు చిన్న పట్టణాల్లోని లక్షలాది మంది మహిళలకు, 'ప్రధాన్ మంత్రి జన్ ధన్ యోజన' (PMJDY) అధికారిక బ్యాంకింగ్ వ్యవస్థలోకి ప్రవేశించడానికి ఒక గొప్ప మార్గంగా మారింది. చాలా మంది దీనిని "జీరో బ్యాలెన్స్ అకౌంట్" పథకం అని పిలుస్తారు. అయితే, ఇందులో ఉచిత ఇన్సూరెన్స్, అత్యవసర సమయాల్లో చిన్నపాటి రుణం (ఓవర్ డ్రాఫ్ట్), మరియు ప్రభుత్వ పథకాల ప్రయోజనాలు నేరుగా పొందే అవకాశం వంటి అనేక అదనపు సౌకర్యాలు ఉన్నాయని చాలా తక్కువ మందికి మాత్రమే తెలుసు.
తాజా ప్రభుత్వ గణాంకాల ప్రకారం, 2014 ఆగస్టులో ఈ పథకం ప్రారంభమైనప్పటి నుండి తెరిచిన మొత్తం 58.77 కోట్ల PMJDY ఖాతాలలో, సుమారు 32.75 కోట్ల ఖాతాలు మహిళలవే కావడం విశేషం. ఆర్థిక సమ్మిళితం (Financial Inclusion) లక్ష్యంగా రూపొందించిన ఈ పథకం, గతంలో బ్యాంక్ ఖాతా లేని మహిళలను కూడా నేరుగా ఆర్థిక వ్యవస్థతో అనుసంధానం చేయడంలో అద్భుతంగా పనిచేసింది.
జన్ ధన్ అకౌంట్ సాధారణ బ్యాంక్ ఖాతాల కంటే ఎలా భిన్నమైనది?
సాధారణ పొదుపు ఖాతాలలో కనీస నిల్వ (Minimum Balance) ఉండాలని బ్యాంకులు నిబంధనలు విధిస్తాయి, లేదంటే జరిమానా వసూలు చేస్తాయి. కానీ, PMJDY ఖాతాలో ఎటువంటి కనిష్ట నిల్వ అవసరం లేదు. మీ ఖాతాలో ఎంతకాలం అయినా 'జీరో' బ్యాలెన్స్ ఉండవచ్చు, ఎలాంటి ఛార్జీలు పడవు.
ప్రతి జన్ ధన్ ఖాతాతో పాటు ఉచితంగా RuPay డెబిట్ కార్డును అందిస్తారు. ఇది కేవలం డబ్బు తీసుకోవడానికే కాకుండా, ప్రమాదవశాత్తు జరిగే మరణాలకు ఇన్సూరెన్స్ కవరేజీని కూడా కల్పిస్తుంది. అంతేకాకుండా, పెన్షన్లు, సబ్సిడీలు మరియు స్కాలర్షిప్ల వంటి ప్రభుత్వ సంక్షేమ పథకాల డబ్బును నేరుగా పొందడానికి (Direct Benefit Transfer - DBT) ఈ ఖాతాను ఉపయోగించవచ్చు.
అర్హతలు మరియు KYC పత్రాలు
10 ఏళ్లు లేదా అంతకంటే ఎక్కువ వయస్సు ఉన్న ఏ భారతీయ పౌరుడైనా బ్యాంక్ శాఖలో లేదా 'బ్యాంక్ మిత్ర' అవుట్లెట్ ద్వారా సులభంగా జన్ ధన్ ఖాతాను తెరవవచ్చు. గ్రామీణ ప్రాంతాల్లో బ్యాంకింగ్ సౌకర్యాలు లేని వారి కోసం ఈ ప్రక్రియ చాలా సరళంగా రూపొందించబడింది.
ఖాతా తెరవడానికి కావలసిన పత్రాలు:
- ఆధార్ కార్డు (ఇది DBT ప్రయోజనాల కోసం మరియు ఓవర్ డ్రాఫ్ట్ సదుపాయం కోసం ఉత్తమం)
- ఆధార్ అందుబాటులో లేకపోతే, ఓటరు ID, పాన్ కార్డ్, డ్రైవింగ్ లైసెన్స్ లేదా NREGA జాబ్ కార్డ్ వంటి ఇతర ప్రభుత్వ గుర్తింపు పత్రాలు
- ఇటీవలి పాస్పోర్ట్ సైజు ఫోటో
ఒకవేళ మీ వద్ద సరైన పత్రాలు లేకపోతే, బ్యాంకులు 'స్మాల్ అకౌంట్'ను తెరుస్తాయి. తగిన పత్రాలు సమర్పించిన తర్వాత, ఇది పూర్తిస్థాయి బ్యాంక్ ఖాతాగా మారుతుంది.
RuPay కార్డ్ ఇన్సూరెన్స్: అసలు కవరేజీ ఎంత?
RuPay డెబిట్ కార్డుతో ప్రమాద బీమా లభిస్తుంది, అయితే దాని నిబంధనలు తెలుసుకోవడం ముఖ్యం:
- ఈ ఇన్సూరెన్స్ కేవలం ప్రమాదవశాత్తు జరిగే మరణం లేదా వైకల్యానికి మాత్రమే వర్తిస్తుంది; సహజ మరణాలకు లేదా అనారోగ్యాలకు ఇది వర్తించదు.
- బీమా వర్తించాలంటే, ప్రమాదానికి ముందు నిర్ణీత కాలంలో కార్డ్ హోల్డర్ తన RuPay కార్డును కనీసం ఒకసారి ఉపయోగించి ఉండాలి (ATM, POS, లేదా ఆన్లైన్ ట్రాన్సాక్షన్).
- మరింత మెరుగైన రక్షణ కోసం, అకౌంట్ హోల్డర్లు PMJJBY మరియు PMSBY వంటి పథకాల్లో చేరడం మంచిది, ఇవి నామమాత్రపు ప్రీమియంతో ఎక్కువ బీమా సౌకర్యాన్ని కల్పిస్తాయి.
RuPay కార్డు ఉన్నంత మాత్రాన పూర్తి జీవిత బీమా ఉందని భావించడం ఒక పొరపాటు, దీన్ని గమనించాలి.
ఓవర్ డ్రాఫ్ట్ సదుపాయం: ఒక చిన్న ఆర్థిక రక్షణ
PMJDYలో చాలా మంది ఉపయోగించని ఒక గొప్ప ఫీచర్ 'ఓవర్ డ్రాఫ్ట్'. ఖాతాలో బ్యాలెన్స్ లేకపోయినా, అర్హులైన వారు గరిష్టంగా ₹10,000 వరకు రుణం పొందవచ్చు. దీనికి ఎలాంటి గ్యారంటీ (Collateral) అవసరం లేదు.
ప్రధాన నియమాలు:
- ఒక ఖాతాకు గరిష్టంగా ₹10,000 వరకు ఓవర్ డ్రాఫ్ట్ అందుబాటులో ఉంటుంది.
- ప్రతి కుటుంబంలో ఒకరికి ఈ సౌకర్యం లభిస్తుంది, ఇందులోనూ మహిళలకు ప్రాధాన్యత ఇవ్వబడుతుంది.
- కనీసం ఆరు నెలల పాటు ఖాతాను సక్రమంగా నిర్వహించి, ఆధార్తో అనుసంధానం చేసిన వారికి మాత్రమే ఇది వర్తిస్తుంది.
- దీనికి ఎటువంటి ప్రాసెసింగ్ ఫీజు ఉండదు, కాబట్టి సాధారణ ప్రజలకు ఇది ఆర్థిక ఇబ్బందుల్లో ఆసరాగా నిలుస్తుంది.
ప్రైవేట్ వడ్డీ వ్యాపారుల వద్దకు వెళ్లకుండా, గ్రామీణ కుటుంబాలకు ఇది ఒక తక్కువ వడ్డీతో కూడిన ఆర్థిక రక్షణగా మారుతుంది.
మహిళలకు మరియు గ్రామీణ కుటుంబాలకు ఇది ఎందుకు ముఖ్యం?
మహిళ పేరు మీద బ్యాంక్ ఖాతా ఉండటం వల్ల, ప్రభుత్వ పథకాల నగదు (DBT) నేరుగా వారి ఖాతాకే చేరుతుంది. తద్వారా వారు స్వతంత్రంగా ఆర్థిక నిర్ణయాలు తీసుకునే అవకాశం కలుగుతుంది. ఇది భవిష్యత్తులో పెద్ద రుణాలు పొందడానికి అవసరమైన ట్రాన్సాక్షన్ హిస్టరీని కూడా నిర్మిస్తుంది.
బ్యాంకింగ్ సౌకర్యం లేని కుటుంబాలకు, ఈ పథకం ఒక ఆదర్శవంతమైన ఆర్థిక భద్రతను అందిస్తుంది.
మీరు లేదా మీ కుటుంబ సభ్యులు ఏయే ప్రభుత్వ పథకాలకు అర్హులు అనే విషయాన్ని తెలుసుకోవడానికి LabhGrow 'Government Scheme Eligibility Checker'ని ఉపయోగించండి.
ముగింపు
ప్రధాన్ మంత్రి జన్ ధన్ యోజన కేవలం జీరో బ్యాలెన్స్ అకౌంట్ కాదు, ఇది ప్రతి భారతీయుడి ఆర్థిక స్వాతంత్ర్యానికి మొదటి మెట్టు. సుమారు 32.75 కోట్ల మంది మహిళలు ఈ ఖాతాలను కలిగి ఉండటం గర్వకారణం. దీనిలోని బీమా, ఓవర్ డ్రాఫ్ట్, మరియు DBT ప్రయోజనాలను అర్థం చేసుకుని, వాటిని సక్రమంగా వినియోగించుకోవడం వల్ల మీరు ఆర్థికంగా మరింత సురక్షితంగా ఉంటారు.
మరిన్ని వివరాల కోసం -
https://financialservices.gov.in/pradhan-mantri-jan-dhan-yojana-pmjdy
> నిరాకరణ: LabhGrowలో అందించిన సమాచారం కేవలం విద్యా మరియు సమాచార ప్రయోజనాల కోసం మాత్రమే. మేము SEBI-నమోదిత పెట్టుబడి సలహాదారులం కాదు. ఏదైనా ఆర్థిక నిర్ణయం తీసుకునే ముందు అర్హత కలిగిన ఆర్థిక సలహాదారుని సంప్రదించండి. ఈ సమాచారం ఉపయోగించడం వల్ల జరిగే ఏ విధమైన నష్టాలకు LabhGrow బాధ్యత వహించదు.

కంటెంట్ హెడ్ & ప్రధాన రచయిత
భారతీయ ప్రభుత్వ పథకాలు, మార్కెట్ రేట్లు మరియు బ్యాంకింగ్ విధానాలలో నిపుణులైన సీనియర్ రచయిత.
lakshyabhardwaj.hoc@labhgrow.in
సీనియర్ రీసెర్చ్ అనలిస్ట్ (ఫాక్ట్ చెకర్)
ప్రభుత్వ మరియు అధికారిక వనరుల నుండి 100% ఖచ్చితత్వాన్ని పరిశోధించి ధృవీకరించే నిపుణుడు.
harshitsharma.sra@labhgrow.in