25 ఏళ్లకే లక్ష సేవింగ్స్: 2026 లేటెస్ట్ గైడ్
అవలోకనం (Overview)
వయసు 25 నాటికి రూ. 1 లక్ష ఆదా చేయాలా? మా స్టెప్-బై-స్టెప్ రోడ్మ్యాప్, స్మార్ట్ అలవాట్లతో మీ సంపదను ఇప్పుడే పెంచుకోండి. పూర్తి వివరాలు ఇక్కడ తెలుసుకోండి!
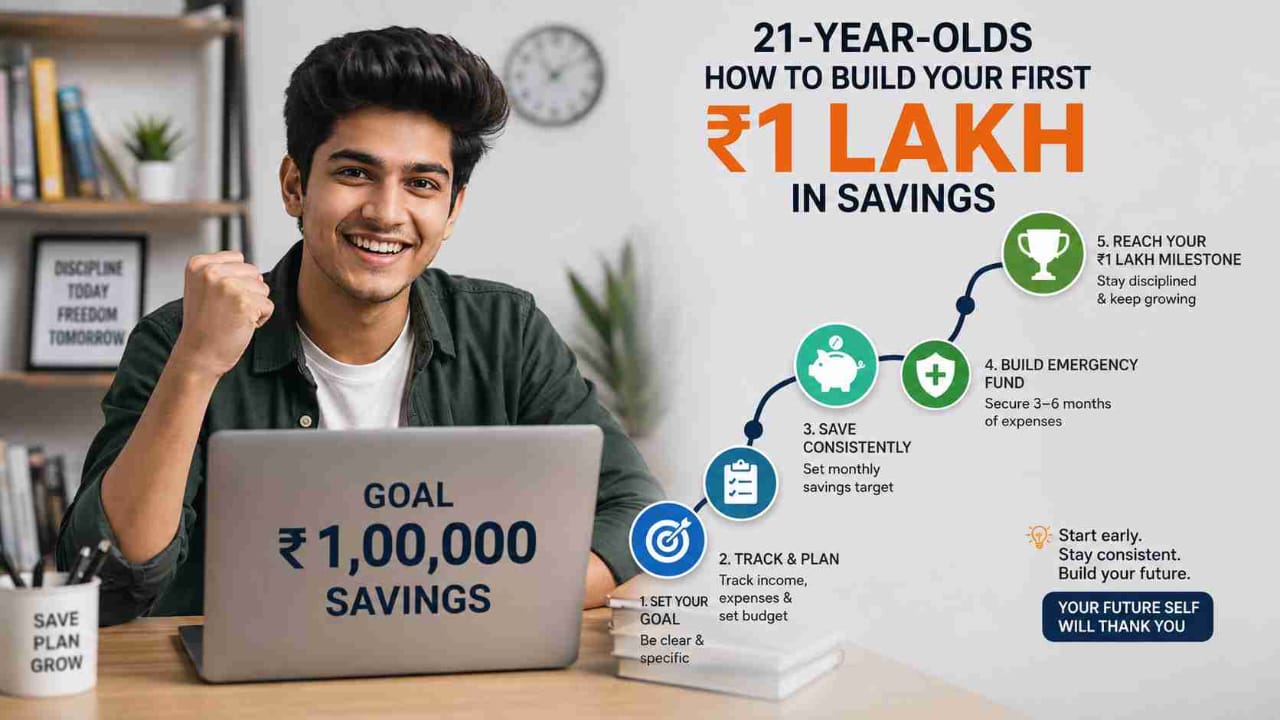

21 సంవత్సరాల వయస్సు రావడం అంటే సాధారణంగా మీ మొదటి జీతపు స్లిప్, స్వాతంత్ర్యపు మొదటి అనుభూతి, మరియు రాబోయే దశాబ్దాల పాటు మీతో ఉండే ఆర్థిక అలవాట్లను ఏర్పరచుకోవడానికి మొదటి నిజమైన అవకాశం. ఇది ఒక సాధారణ ప్రశ్నను కూడా తెస్తుంది: రెంట్, ఈఎంఐలు (EMIs), బయటికి వెళ్లడం మరియు కుటుంబ ఖర్చులు మీ జీతం నుండి ఇప్పటికే ఖర్చవుతుంటే, మీరు నిజంగా మీ మొదటి ₹1 లక్షను ఎలా ఆదా చేయగలరు?
خوشಕబરી ఏమిటంటే (మంచి వార్త ఏమిటంటే), ₹1 లక్ష మీరు అనుకున్నంత దూరంలో లేదు. సరైన ప్రణాళికతో, 21-25 సంవత్సరాల వయస్సు గల చాలా మంది యువకులు తక్కువ జీతంతో కూడా 12 నుండి 24 నెలల్లో ఈ మైలురాయిని చేరుకోవచ్చు. ఈ గైడ్ "ఎక్కువ ఆదా చేయండి" వంటి అస్పష్టమైన సలహాలను కాకుండా, లక్ష్యాన్ని సులభమైన, ఆచరణాత్మక దశలుగా విభజిస్తుంది.
మీ 20 ల ప్రారంభం ఎందుకు ప్రారంభించడానికి ఉత్తమ సమయం?
యువ సంపాదనపరుల దగ్గర ఉండే ఒకే ఒక ప్రయోజనం సమయం, ఇది ఇంకెవరి దగ్గరా ఉండదు. 21 సంవత్సరాల వయస్సులో ఆదా చేసి పెట్టుబడి పెట్టిన డబ్బు, కేవలం కాంపౌండింగ్ (చక్రవడ్డీ) పనితీరు కారణంగా, 31 సంవత్సరాల వయస్సులో ఆదా చేసిన డబ్బు కంటే చాలా ఎక్కువ కాలం పెరుగుతుంది.
గణితం పక్కన పెడితే, మీ 20 ల వయస్సులోనే ఖర్చు చేసే అలవాట్లు రూపుదిద్దుకుంటాయి. మీరు ప్రతి జీతంలో 20 శాతాన్ని ఆదా చేసే అలవాటును ఏర్పరుచుకున్నా లేదా నెల 25 నాటికి అంతా ఖర్చు చేసినా, మీరు ఆ సరళిని ఉద్దేశపూర్వకంగా ఆపకపోతే అది సంవత్సరాల తరబడి పునరావృతమవుతుంది. మీ మొదటి ₹1 లక్షను కేవలం ఒక సంఖ్యగా కాకుండా, అలవాటును నిర్మించే వ్యాయామంగా పరిగణించడం వల్ల ఈ ప్రక్రియ మరింత స్థిరంగా ఉంటుంది.
వాస్తవిక నెలవారీ పొదుపు లక్ష్యాన్ని సెట్ చేయండి
"₹1 లక్ష ఆదా చేయండి" అనే లక్ష్యం మీరు దానిని నెలవారీ సంఖ్యలుగా విభజించే వరకు అస్పష్టంగా అనిపిస్తుంది.
- 12 నెలల్లో ₹1 లక్ష చేరుకోవడానికి, మీరు నెలకు సుమారు ₹8,300 ఆదా చేయాలి.
- 18 నెలల్లో చేరుకోవడానికి, లక్ష్యం నెలకు సుమారు ₹5,550కి పడిపోతుంది.
- 24 నెలల్లో, ఇది మరింత సులభంగా నిర్వహించదగిన నెలకు ₹4,150 అవుతుంది.
ఎవరి లక్ష్యాన్నైనా కాపీ కొట్టకుండా, మీ వాస్తవ ఆదాయం ఆధారంగా గడువును ఎంచుకోవడం వల్ల 21-25 సంవత్సరాల వయస్సు గలవారికి పొదుపు ప్రణాళిక ఒత్తిడి లేకుండా వాస్తవికంగా ఉంటుంది. మీ జీతం నెలకు ₹20,000 నుండి ₹35,000 మధ్య ఉంటే, ఒక సంవత్సరంలో తొందరపడి పూర్తి చేయడానికి ప్రయత్నించడం కంటే 18 నుండి 24 నెలల కాలపరిమితి మరింత స్థిరంగా ఉంటుంది.
చిట్కా: జీతం వచ్చిన రోజే మీ పొదుపును ఆటోమేట్ చేయండి. డబ్బు రోజువారీ ఖర్చులలో మాయం కాకముందే, మీ జీతం క్రెడిట్ అయిన 24 గంటలలోపు మీ నెలవారీ పొదుపు లక్ష్యాన్ని వేరే ఖాతాకు ఆటో-బదిలీ చేయండి.
పెద్ద కొనుగోళ్లకు ముందు ఎమర్జెన్సీ ఫండ్ (అత్యవసర నిధి)ను ఏర్పాటు చేసుకోండి
యువ సంపాదనపరులు తరచుగా చేసే ఒక పొరపాటు ఏమిటంటే, ఎలాంటి సేఫ్టీ నెట్ (భద్రతా వలయం) లేకుండా నేరుగా పెట్టుబడులు లేదా పెద్ద కొనుగోళ్లలోకి దూకడం. మీ మొదటి ₹1 లక్ష సంపదను పెంచే నిధిగా మారడానికి ముందు, దానిలో కొంత భాగం అత్యవసర కుషన్ వలె పనిచేయాలి.
దీర్ఘకాలిక పెట్టుబడులలో డబ్బును లాక్ చేయడానికి ముందు, కనీసం 3 నెలల అవసరమైన ఖర్చులను సులభంగా అందుబాటులో ఉండే సేవింగ్స్ ఖాతాలో లేదా లిక్విడ్ ఫండ్లో ఉంచడం మంచి నియమం. ఇది వైద్య ఖర్చు లేదా ఉద్యోగ విరామం అనుకోకుండా వస్తే పెట్టుబడులను విరమించుకోవడం లేదా రుణం తీసుకోవడం నుండి మిమ్మల్ని రక్షిస్తుంది.
మీ మొదటి ₹1 లక్షను ఆదా చేయడానికి దశలవారీ గైడ్
ఈ నెలాఖరు నుండి మీరు అనుసరించగల సరైన క్రమం ఇక్కడ ఉంది.
1. మీ వాస్తవ నెలవారీ మిగులును లెక్కించండి. మీ జీతాన్ని జాబితా చేయండి, స్థిర ఖర్చులను (అద్దె, బిల్లులు, ఈఎంఐలు) తీసివేయండి మరియు నిజంగా మిగిలింది ఏమిటో చూడండి.
2. మీ గడువును ఎంచుకోండి. ఆకట్టుకునేలా అనిపించే దానిపై కాకుండా, మీరు లెక్కించిన మిగులు ఆధారంగా 12, 18 లేదా 24 నెలలను ఎంచుకోండి.
3. బదిలీని ఆటోమేట్ చేయండి. స్టాండింగ్ ఇన్స్ట్రక్షన్ను సెటప్ చేయండి, తద్వారా మీరు ఖర్చు చేయడానికి ముందే జీతం రోజున మీ పొదుపు మొత్తం బదిలీ అవుతుంది.
4. మీ అత్యవసర నిధిని వేరు చేయండి. మొదటి 3 నెలల ఖర్చులను ఏదైనా పెట్టుబడి నుండి వేరుగా, సులభంగా అందుబాటులో ఉండే లిక్విడ్ ఖాతాలో ఉంచండి.
5. నెలవారీ పురోగతిని ట్రాక్ చేయండి. మీ నెలవారీ సహకారాలు ₹1 లక్ష వైపు ఎలా పెరుగుతున్నాయో చూడటానికి ఒక సాధారణ ట్రాకర్ లేదా SIP కాలిక్యులేటర్ వంటి సాధనాన్ని ఉపయోగించండి.
6. ప్రతి 3 నెలలకు ఒకసారి సమీక్షించండి. మీ జీతం లేదా ఖర్చులు మారితే, లక్ష్యాన్ని పూర్తిగా విడిచిపెట్టడానికి బదులుగా మీ నెలవారీ మొత్తాన్ని సర్దుబాటు చేయండి.
7. దీన్ని తీయడం మానుకోండి. నిజమైన అత్యవసర పరిస్థితులకు మించి, విచక్షణా ఖర్చుల కోసం కాకుండా ఈ నిధిని తాకకూడదని భావించండి.
₹1 లక్ష లక్ష్యాన్ని ఆలస్యం చేసే సాధారణ పొరపాట్లు
కొన్ని అలవాట్లు చాలా మంది యువ సంపాదనపరుల ఈ లక్ష్యాన్ని నిశ్శబ్దంగా దెబ్బతీస్తాయి:
- మొదట పొదుపు చేసి మిగిలినది ఖర్చు చేయడానికి బదులుగా, నెల చివరలో "మిగిలినది" ఏదైనా సరే ఆదా చేయడం.
- రోజువారీ ఖర్చుల కోసం ఉపయోగించే అదే ఖాతాలో పొదుపులను ఉంచడం, ఇది దానిని సులభంగా ఖర్చు చేయడానికి దారితీస్తుంది.
- ఏదైనా బేస్ సేవింగ్స్ను నిర్మించుకోకుండా, చాలా ముందే అధిక-ప్రమాదకర పెట్టుబడులను వెంబడించడం.
- కాలక్రమాన్ని సర్దుబాటు చేయడానికి బదులుగా, ప్రణాళిక కాని ఖర్చు వచ్చిన ప్రతిసారీ లక్ష్యాన్ని మళ్లీ మొదటి నుండి ప్రారంభించడం.
ఈ అలవాట్లలో కనీసం ఒకటి లేదా రెండింటిని సరిదిద్దడం వల్ల మీరు మీ మొదటి ₹1 లక్షను ఎంత త్వరగా చేరుకోవాలో అర్ధవంతంగా వేగవంతం చేయవచ్చు.
మీ పురోగతిని ట్రాక్ చేయడానికి SIP కాలిక్యులేటర్ను ఉపయోగించడం
మీ అత్యవసర నిధి ఏర్పాటు అయిన తర్వాత మరియు మీ నెలవారీ పొదుపులో కొంత భాగం పెట్టుబడి పెట్టడం ప్రారంభించిన తర్వాత, SIP కాలిక్యులేటర్ చిన్న నెలవారీ మొత్తాలు కాలక్రమేణా ఎలా పెరుగుతాయో ముందుగానే చూడటానికి మీకు సహాయపడుతుంది. మీ నెలవారీ సహకారం, ఊహించిన కాలపరిమితి మరియు ఆశించిన రాబడి రేటును నమోదు చేయడం ద్వారా మీకు స్పష్టమైన అంచనా లభిస్తుంది, ఇది స్థూల మానసిక అంచనా కంటే లక్ష్యాన్ని మరింత స్పష్టంగా కనిపించేలా చేస్తుంది.
ఉదాహరణకు, నెలకు ₹4,000 నుండి ₹5,000కి మారడం వలన వారు ₹1 లక్షను ఎంత త్వరగా చేరుకుంటారో అర్ధవంతంగా మారుతుందో లేదో తెలుసుకోవాలనుకునే యువ నిపుణులకు ఇది ప్రత్యేకంగా ఉపయోగపడుతుంది.
ముగింపు:
మీ మొదటి ₹1 లక్షను ఆదా చేయడం అనేది అదనపు ఆదాయాన్ని కనుగొనడం గురించి కాదు, నిర్మాణం గురించి: వాస్తవిక నెలవారీ లక్ష్యం, పెట్టుబడులకు ముందు అత్యవసర నిధి, మరియు ఖర్చు చేయడానికి ముందు ఆదా చేసే అలవాటు. ఈ క్రమాన్ని నిలకడగా అనుసరించే 21-25 సంవత్సరాల వయస్సు గల చాలా మంది యువకులు 12 నుండి 24 నెలల్లోపు మైలురాయిని చేరుకుంటారు, మరియు మరీ ముఖ్యంగా, మొదటి ₹1 లక్ష పూర్తయిన తర్వాత కూడా కాంపౌండింగ్ అవుతూ ఉండే పొదుపు అలవాటుతో బయటపడతారు.
లాభ్గ్రో (LabhGrow) లో ఈ ఎడ్యుకేషనల్ గైడ్ / బ్లాగ్ వర్గీకరణ క్రింద ప్రచురించబడిన కంటెంట్ పూర్తిగా సాధారణ విద్య మరియు సమాచార ప్రయోజనాల కోసం మాత్రమే ఉద్దేశించబడింది. ఇది బహిరంగంగా అందుబాటులో ఉన్న సమాచారంపై ఆధారపడి ఉంటుంది మరియు వ్యక్తిగత ఆర్థిక భావనలు, కాలిక్యులేటర్లు మరియు డబ్బు నిర్వహణ పద్ధతులపై పాఠకులకు అవగాహన కల్పించడానికి సరళీకృత పద్ధతిలో ప్రదర్శించబడుతుంది. ఈ కంటెంట్ వృత్తిపరమైన, చట్టકીయ, పన్ను, ఆర్థిక లేదా విద్యాపరమైన సలహా కాదు మరియు అర్హత కలిగిన నిపుణుల మార్గదర్శకత్వానికి ప్రత్యామ్నాయంగా పరిగణించరాదు. లాభ్గ్రో సెబీ (SEBI) నమోదు చేసుకున్న పెట్టుబడి సలహాదారు కాదు, మరియు ఈ విభాగంలోని ఏదీ కూడా ఏ ఆర్థిక ఉత్పత్తినైనా కొనడానికి, విక్రయించడానికి లేదా ఉంచడానికి సిఫార్సుగా అర్థం చేసుకోకూడదు. సమాచారాన్ని ఖచ్చితంగా మరియు తాజాగా ఉంచడానికి ప్రతి ప్రయత్నం చేసినప్పటికీ, ఆర్థిక నిబంధనలు మరియు మార్గదర్శకాలు నోటీసు లేకుండా మారవచ్చు. ఇక్కడ భాగస్వామ్యం చేసిన ఏవైనా సమాచారాలపై చర్య తీసుకునే ముందు పాఠకులు స్వతంత్రంగా వాస్తవాలను ధృవీకరించుకోవాలని మరియు అర్హత కలిగిన ఆర్థిక సలహాదారుని లేదా సంబంధిత నిపుణులను సంప్రదించాలని సూచించబడ్డారు. ఈ కంటెంట్పై ఆధారపడటం వల్ల జరిగే ఏవైనా నష్టాలు, నష్టం లేదా అసౌకర్యాలకు లాభ్గ్రో బాధ్యత వహించదు.

కంటెంట్ హెడ్ & ప్రధాన రచయిత
భారతీయ ప్రభుత్వ పథకాలు, మార్కెట్ రేట్లు మరియు బ్యాంకింగ్ విధానాలలో నిపుణులైన సీనియర్ రచయిత.
lakshyabhardwaj.hoc@labhgrow.in
సీనియర్ రీసెర్చ్ అనలిస్ట్ (ఫాక్ట్ చెకర్)
ప్రభుత్వ మరియు అధికారిక వనరుల నుండి 100% ఖచ్చితత్వాన్ని పరిశోధించి ధృవీకరించే నిపుణుడు.
harshitsharma.sra@labhgrow.in