SBI மற்றும் அஞ்சலக நிலையான வைப்பு நிதி வட்டி விகிதங்கள் 2026: எதில் முதலீடு செய்வது லாபகரமானது?
கண்ணோட்டம் (Overview)
2026-ஆம் ஆண்டிற்கான எஸ்பிஐ (SBI) மற்றும் அஞ்சலக (Post Office) நிரந்தர வைப்பு நிதி (FD) வட்டி விகிதங்களை அவற்றின் காலம், பாதுகாப்பு, வரி மற்றும் பணத்தை திரும்பப் பெறும் விதிகள் ஆகியவற்றின் அடிப்படையில் ஒப்பிட்டு, எது உங்களுக்குச் சிறந்தது என்பதைக் கண்டறியுங்கள்.

முழுமையான கட்டுரையின் சுருக்கம்
பங்குச் சந்தையை விட நிலையான வைப்புத் திட்டங்களை (Fixed Deposit - FD) அதிகம் நம்பும் முதலீட்டாளர்களுக்கு, எப்போதுமே இரண்டு விருப்பங்கள் தான் முன்னணியில் இருக்கும்: ஒன்று ஸ்டேட் பேங்க் ஆஃப் இந்தியா (SBI), மற்றொன்று தபால் அலுவலகம் (Post Office). இவை இரண்டுமே அரசு நிறுவனங்கள் என்பதால், பாதுகாப்பான முதலீட்டுத் தேர்வுகள் என்று கருதப்படுகின்றன. இருப்பினும், இவற்றின் வட்டி விகிதங்கள், விதிகள் மற்றும் வரி விதிப்பு முறையில் உள்ள நுணுக்கமான வேறுபாடுகளைப் புரிந்துகொள்வது அவசியம். குறிப்பாக, நீங்கள் ஒரு லட்சம் அல்லது அதற்கு மேல் முதலீடு செய்யத் திட்டமிட்டிருந்தால், இந்த ஒப்பீடு உங்களுக்கு மிகவும் உதவும்.
2026-ஆம் ஆண்டின் நடுப்பகுதியில் இவை இரண்டிற்கும் இடையிலான ஒப்பீடு இதோ.
SBI FD வட்டி விகிதங்கள்: கால அளவு வாரியாக
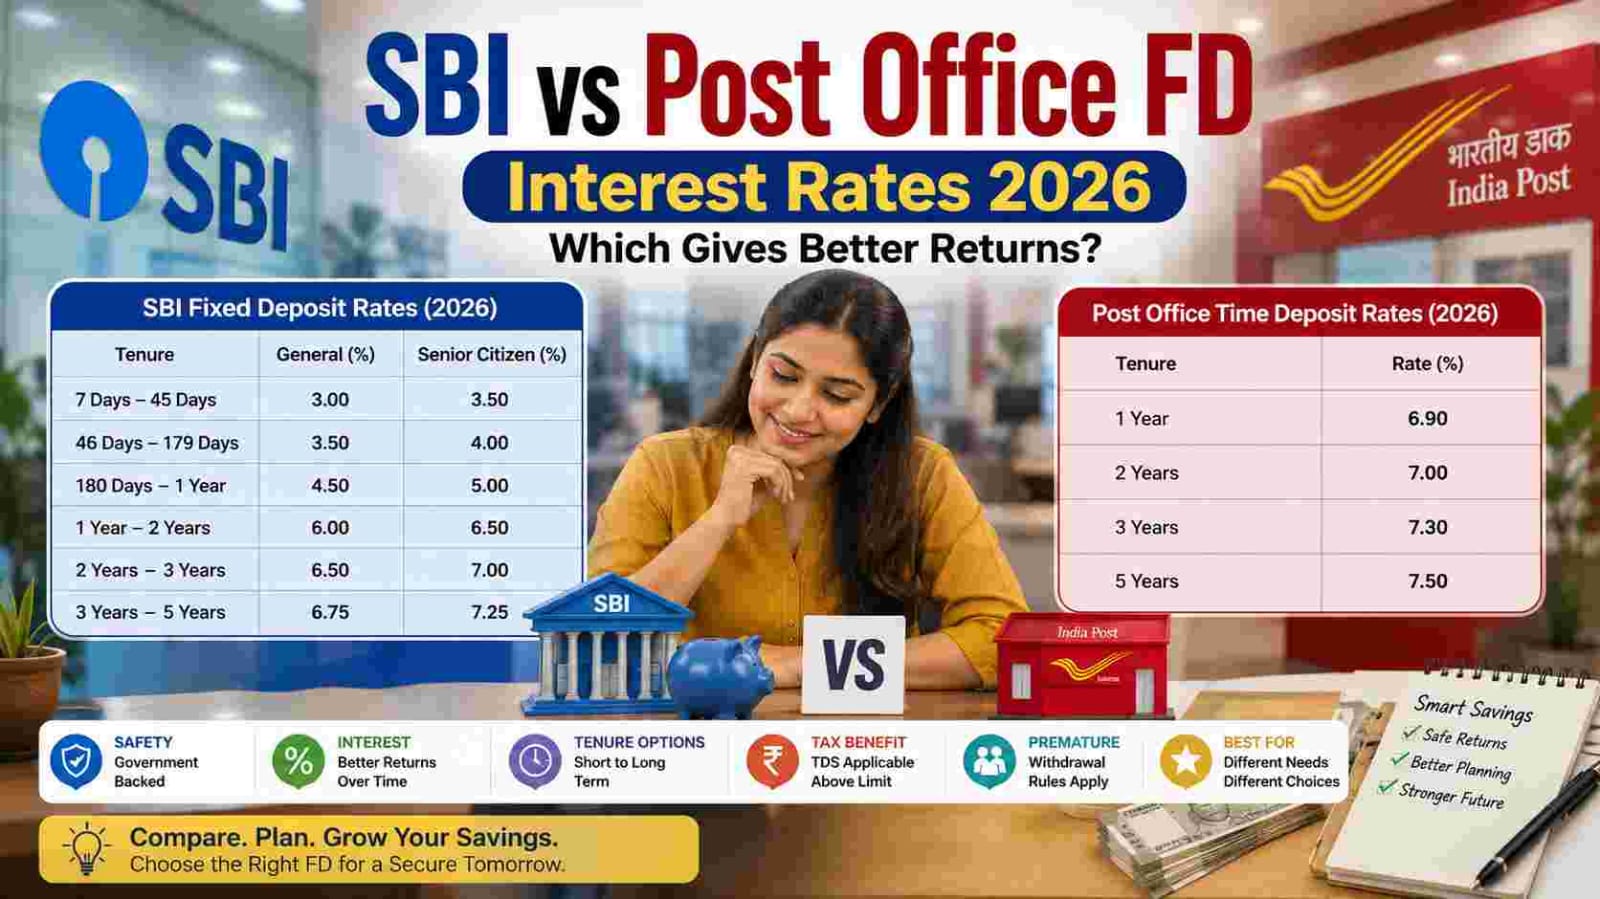
டிசம்பர் 15, 2025 முதல் நடைமுறைக்கு வந்த, ₹3 கோடிக்கும் குறைவான டெபாசிட்டுகளுக்கான SBI வட்டி விகிதங்கள் (பொதுமக்கள் மற்றும் மூத்த குடிமக்கள்):
- 7 முதல் 45 நாட்கள்: 3.05% / 3.55%
- 46 முதல் 179 நாட்கள்: 4.90% / 5.40%
- 180 முதல் 210 நாட்கள்: 5.65% / 6.15%
- 211 நாட்கள் முதல் 1 ஆண்டிற்குள்: 5.90% / 6.40%
- 1 ஆண்டு முதல் 2 ஆண்டுகளுக்குள்: 6.25% / 6.75%
- 2 ஆண்டுகள் முதல் 3 ஆண்டுகளுக்குள்: 6.40% / 6.90%
- 3 ஆண்டுகள் முதல் 5 ஆண்டுகளுக்குள்: 6.30% / 6.80%
- 5 ஆண்டுகள் முதல் 10 ஆண்டுகள்: 6.05% / 7.05% (மூத்த குடிமக்களுக்கான விகிதத்தில் வி-கேர் (WeCare) பிரீமியம் சேர்க்கப்பட்டுள்ளது)
- 444-நாள் அம்ரித் விருஷ்டி சிறப்புத் திட்டம்: 6.45% / 6.95%
SBI-இன் 444-நாள் அம்ரித் விருஷ்டி திட்டம் தற்போது அதிகப்படியான வட்டி விகிதத்தை வழங்குகிறது. அதேபோல், 2 முதல் 3 ஆண்டுகால முதலீட்டுக்கும் நல்ல வட்டி கிடைக்கிறது.
தபால் அலுவலக கால வைப்பு நிதி (Post Office Time Deposit) விகிதங்கள்
தபால் அலுவலக கால வைப்பு நிதிகள் நிதி அமைச்சகத்தால் காலாண்டுக்கு ஒருமுறை அறிவிக்கப்படுகின்றன. இதில் நான்கு கால அளவுகள் மட்டுமே உள்ளன. வயது வரம்பின்றி அனைவருக்கும் ஒரே மாதிரியான வட்டி வழங்கப்படுகிறது. ஜூலை-செப்டம்பர் 2026 காலாண்டுக்கான விகிதங்கள் வருமாறு:
- 1 ஆண்டு: 6.90%
- 2 ஆண்டுகள்: 7.00%
- 3 ஆண்டுகள்: 7.10%
- 5 ஆண்டுகள்: 7.50%
SBI போலன்றி, தபால் அலுவலகத்தில் மூத்த குடிமக்களுக்கு எனத் தனி அல்லது கூடுதல் வட்டி வழங்கப்படுவதில்லை. அவர்கள் மூத்த குடிமக்கள் சேமிப்புத் திட்டத்தில் (Senior Citizen Savings Scheme - SCSS) முதலீடு செய்தால் 8.2% வரை வட்டி பெறலாம்.
₹1 லட்சம் ஒப்பீடு: எங்கு முதலீடு செய்தால் லாபம் அதிகம்?
ஒவ்வொரு நிறுவனத்தின் வட்டி கணக்கீட்டு முறையின்படி, ₹1 லட்சம் முதலீடு செய்தால் கிடைக்கும் தோராயமான வருமானம்:
- 1-ஆண்டு SBI FD (பொது, 6.25%): சுமார் ₹1,06,400 — வட்டி மட்டும் தோராயமாக ₹6,400
- 1-ஆண்டு தபால் அலுவலக TD (6.90%): சுமார் ₹1,07,100 — வட்டி மட்டும் தோராயமாக ₹7,100
- 5-ஆண்டு SBI FD (பொது, 6.05%): சுமார் ₹1,35,000 — வட்டி மட்டும் தோராயமாக ₹35,000
- 5-ஆண்டு SBI FD (மூத்த குடிமக்களுக்கான வி-கேர், 7.05%): சுமார் ₹1,41,800 — வட்டி மட்டும் தோராயமாக ₹41,800
- 5-ஆண்டு தபால் அலுவலக TD (7.50%): சுமார் ₹1,45,000 — வட்டி மட்டும் தோராயமாக ₹45,000
இவை தோராயமான புள்ளிவிவரங்கள். தபால் அலுவலகத் திட்டம் பெரும்பாலான கால அளவுகளில் SBI-யை விட சற்று கூடுதல் பலனை அளிக்கிறது.
பாதுகாப்பு: இரண்டிற்கும் அரசு உத்தரவாதம் உண்டு
தபால் அலுவலக வைப்புத் தொகைக்கு இந்திய அரசின் முழுமையான இறையாண்மை உத்தரவாதம் (Sovereign Guarantee) உண்டு, இதில் பாதுகாப்புக்கு உச்ச வரம்பு இல்லை. SBI-இல் DICGC காப்பீடு மூலம் ஒரு வைப்புதாரருக்கு ₹5 லட்சம் வரை மட்டுமே பாதுகாப்பு உள்ளது. பெரும் தொகையை முதலீடு செய்யும் போது, பாதுகாப்பின் அடிப்படையில் தபால் அலுவலகம் சற்று மேலோங்கி நிற்கிறது.
நீங்கள் ₹5 லட்சத்திற்கும் அதிகமாக முதலீடு செய்யப் போகிறீர்கள் என்றால், தபால் அலுவலகம் அதிகப் பாதுகாப்பை வழங்குகிறது.
வரி விதிப்பு
இரண்டிலும் கிடைக்கும் வட்டிக்கு உங்கள் வருமான வரி வரம்பின்படி வரி செலுத்த வேண்டும்.
- SBI-இன் 5-ஆண்டு வரி சேமிப்பு FD, வருமான வரிச் சட்டம் 80C பிரிவின் கீழ் ₹1.5 லட்சம் வரை வரி விலக்கு அளிக்கிறது. இதில் 5 ஆண்டு முடக்க காலம் உண்டு.
- தபால் அலுவலகத்தின் 5-ஆண்டு கால வைப்பு நிதிக்கும் அதே 80C பலன் உண்டு, ஆனால் 1, 2, 3 ஆண்டு வைப்புகளுக்கு இந்தப் பலன் கிடைக்காது.
இரண்டிற்கும் TDS வரி பொருந்தும். ஆண்டு வட்டி ₹40,000-க்கு (மூத்த குடிமக்களுக்கு ₹50,000) மேல் இருந்தால் 10% TDS பிடிக்கப்படும்.
காலத்திற்கு முன்னரே பணத்தை எடுப்பது (Premature Withdrawal)
SBI முன்கூட்டியே பணத்தை எடுக்க அனுமதிக்கிறது, ஆனால் 0.50% முதல் 1% வரை அபராதம் வசூலிக்கப்படுகிறது.
தபால் அலுவலகத்தில் 6 மாதங்கள் வரை பணம் எடுக்க முடியாது. 6 மாதம் முதல் 1 ஆண்டு வரை சேமிப்புக் கணக்கிற்கான வட்டி மட்டுமே கிடைக்கும். 1 ஆண்டிற்கு மேல் எடுத்தால், வட்டி விகிதத்தில் 2% வரை அபராதம் பிடிக்கப்படும்.
மூத்த குடிமக்கள் எதைத் தேர்ந்தெடுக்க வேண்டும்?
SBI மூத்த குடிமக்களுக்கு கூடுதல் வட்டி வழங்குகிறது. தபால் அலுவலகத்தில் அந்த வசதி இல்லை. ஆனால் மூத்த குடிமக்கள் சேமிப்புத் திட்டத்தில் (SCSS) 8.2% வட்டி கிடைப்பதால், அதுவே சிறந்த தேர்வாகும்.
சுருக்கமாகச் சொன்னால், மூத்த குடிமக்களுக்கு SBI-இன் வி-கேர் (WeCare) திட்டம் ஒரு நல்ல வாய்ப்பு.
முடிவு
சாதாரண முதலீட்டாளர்களுக்கு, தபால் அலுவலகம் அதிக வட்டி மற்றும் அரசு உத்தரவாதத்தை வழங்குகிறது. முன்கூட்டியே பணத்தை எடுக்கும் வசதி மற்றும் கால அவகாசம் (flexibility) முக்கியமென்றால், SBI சிறந்த தேர்வாகும்.
இறுதி கருத்து
இரண்டுமே பாதுகாப்பான முதலீடுகள் தான். உங்கள் முதலீட்டுத் தொகை, வயது மற்றும் பணத்தேவையைப் பொறுத்து நீங்கள் சிறந்த முடிவை எடுக்கலாம்.
மேலும் தகவலுக்கு -
இந்தியா போஸ்ட் - தபால் அலுவலகம் vs SBI FD ஒப்பீடு 2026 | சிறந்த வட்டி விகிதங்கள்
> மறுப்பு: LabhGrow-வில் வழங்கப்படும் தகவல்கள் கல்வி நோக்கத்திற்காக மட்டுமே. நாங்கள் SEBI-யில் பதிவுசெய்யப்பட்ட முதலீட்டு ஆலோசகர்கள் அல்ல. முதலீடு செய்வதற்கு முன் தகுதியான நிதியியல் ஆலோசகரை அணுகவும்.

உள்ளடக்கத் தலைவர் & முதன்மை எழுத்தாளர்
இந்திய அரசு திட்டங்கள் மற்றும் சந்தை நிலவரங்களில் நிபுணத்துவம் பெற்ற முதன்மை எழுத்தாளர்.
lakshyabhardwaj.hoc@labhgrow.in
மூத்த ஆராய்ச்சி ஆய்வாளர் (உண்மை சரிபார்ப்பாளர்)
அரசு மற்றும் அதிகாரப்பூர்வ ஆதாரங்களில் இருந்து தகவல்களை ஆய்வு செய்து சரிபார்க்கும் உண்மை ஆய்வாளர்.
harshitsharma.sra@labhgrow.in