25 வயதில் ரூ.1 லட்சம் சேமிக்க எளிய வழிகள்: 2026 வழிகாட்டி
கண்ணோட்டம் (Overview)
25 வயதுக்குள் முதல் 1 லட்சம் சேமிக்கணுமா? சிறந்த வழிகள் மற்றும் அவசர நிதி திட்டங்களுடன் கூடிய எளிய சேமிப்பு வழிகாட்டி. இன்றே உங்கள் செல்வத்தை பெருக்குங்கள்!
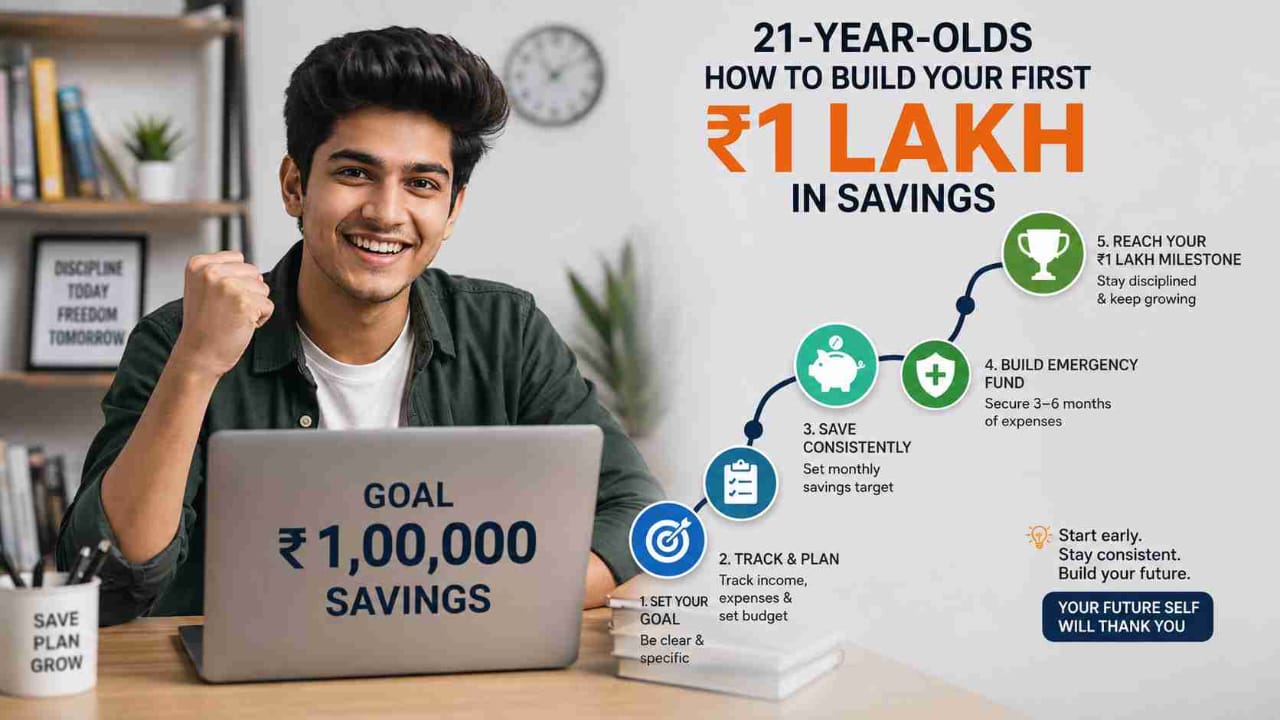

21 வயதை எட்டுவது என்பது பொதுவாக உங்கள் முதல் சம்பளப் பட்டியல், சுதந்திரத்தின் முதல் அனுபவம் மற்றும் வரும் தசாப்தங்களுக்கு உங்களை வழிநடத்தும் பணப் பழக்கங்களை உருவாக்குவதற்கான முதல் உண்மையான வாய்ப்பைக் குறிக்கிறது. அதே நேரத்தில் இது ஒரு பொதுவான கேள்வியையும் எழுப்புகிறது: வாடகை, EMI-கள், வெளியே செல்லுதல் மற்றும் குடும்பச் செலவுகள் ஏற்கனவே உங்கள் சம்பளத்தை உறிஞ்சிக் கொண்டிருக்கும் போது, உங்கள் முதல் ₹1 லட்சத்தை எவ்வாறு உண்மையில் சேமிப்பது?
நல்வாய்ப்பாக, ₹1 லட்சம் என்பது நீங்கள் நினைப்பது போல் தூரமான இலக்கு அல்ல. சரியான கட்டமைப்போடு, பெரும்பாலான 21-25 வயதுடையவர்கள் நடுத்தர சம்பளத்தில் கூட 12 முதல் 24 மாதங்களுக்குள் இந்த மைல்கல்லை அடைய முடியும். இந்தக் வழிகாட்டியானது "அதிகமாக சேமிக்கவும்" போன்ற தெளிவற்ற அறிவுரைகளுக்குப் பதிலாக, இலக்கை எளிய, நடைமுறைச் செயல்களாகப் பிரித்துக் காட்டுகிறது.
உங்கள் 20களின் தொடக்கம் ஏன் தொடங்குவதற்கான சிறந்த நேரம்
இளைய சம்பாதிப்பவர்களிடம் உள்ள ஒரே அனுகூலம் நேரம் மட்டுமே, இது வேறு யாரிடமும் இல்லை. கூட்டு வட்டி (Compounding) செயல்படும் விதம் காரணமாக, 31 வயதில் சேமிக்கப்படும் பணத்தை விட, 21 வயதில் சேமிக்கப்பட்டு முதலீடு செய்யப்படும் பணம் வளர்வதற்கு மிக நீண்ட காலம் கிடைக்கிறது.
கணிப்புக்கு அப்பால், உங்கள் 20-களில் தான் செலவு செய்யும் பழக்கவழக்கங்கள் உருவாகின்றன. ஒவ்வொரு சம்பளத்திலும் 20 சதவீதத்தைச் சேமிக்கும் பழக்கத்தை நீங்கள் உருவாக்கினாலும் சரி அல்லது மாதத்தின் 25-ஆம் தேதிக்குள் அனைத்தையும் செலவழித்தாலும் சரி, அந்த முறையை நீங்கள் உணர்வுபூர்வமாக மாற்றாத வரை பல ஆண்டுகளுக்கு அதுவே தொடரும். உங்கள் முதல் ₹1 லட்சத்தை வெறும் எண்களாகப் பார்க்காமல், ஒரு பழக்கத்தை உருவாக்கும் பயிற்சியாகக் கருதினால் இந்தச் செயல்முறை மிகவும் நிலையானதாக மாறும்.
யதார்த்தமான மாதாந்திர சேமிப்பு இலக்கை நிர்ணயிக்கவும்
"₹1 லட்சம் சேமிக்கவும்" என்ற இலக்கு, அதை மாதாந்திர எண்களாகப் பிரிக்கும் வரை ஒரு கற்பனையாகவே தோன்றும்.
- 12 மாதங்களில் ₹1 லட்சத்தை அடைய, நீங்கள் மாதத்திற்கு தோராயமாக ₹8,300 சேமிக்க வேண்டும்.
- 18 மாதங்களில் அதை அடைய, இலக்கு மாதத்திற்கு சுமார் ₹5,550 ஆகக் குறைகிறது.
- 24 மாதங்களில், அது மாதத்திற்கு மிகவும் எளிதாக நிர்வகிக்கக்கூடிய ₹4,150 ஆக மாறுகிறது.
অন্যவர்களின் இலக்கைப் பின்பற்றுவதற்குப் பதிலாக, உங்கள் உண்மையான வருமானத்தின் அடிப்படையில் ஒரு காலக்கெடுவைத் தேர்ந்தெடுப்பது 21-25 வயதுடையவர்களுக்கான சேமிப்புத் திட்டத்தை மன அழுத்தத்திற்கு ஆளாக்காமல் யதார்த்தமானதாக மாற்றுகிறது. உங்கள் சம்பளம் மாதம் ₹20,000 முதல் ₹35,000 வரை இருந்தால், ஒரே ஆண்டில் அவசரப்படுவதை விட 18 முதல் 24 மாத காலக்கெடு பொதுவாக மிகவும் நிலையானதாக இருக்கும்.
விரைவான குறிப்பு: சம்பள நாளன்றே உங்கள் சேமிப்பைத் தானியக்கமாக்குங்கள் (Automate). சம்பளம் வரவு வைக்கப்பட்டு 24 மணி நேரத்திற்குள், தினசரி செலவுகளில் பணம் கரையும் முன்பே, உங்கள் மாதாந்திர சேமிப்பு இலக்கை மற்றொரு தனி கணக்கிற்கு தானாக மாற்றும் வசதியை (Auto-transfer) அமைக்கவும்.
பெரிய வாங்குதல்களுக்கு முன் ஒரு அவசர கால நிதியை (Emergency Fund) உருவாக்குங்கள்
இளம் சம்பாதிப்பவர்கள் அடிக்கடி செய்யும் ஒரு தவறு என்னவென்றால், எந்தவித பாதுகாப்பு வலையும் இல்லாமல் நேராக முதலீடுகள் அல்லது பெரிய வாங்குதல்களில் குதிப்பதாகும். உங்கள் முதல் ₹1 லட்சம் செல்வத்தை உருவாக்கும் நிதியாக மாறுவதற்கு முன்பு, அதன் ஒரு பகுதி அவசர கால பாதுகாப்புத் தலையணையாக செயல்பட வேண்டும்.
நீண்ட கால முதலீடுகளில் பணத்தைப் பூட்டுவதற்கு முன், அத்தியாவசிய செலவுகளில் குறைந்தது 3 மாதத் தொகையை எளிதில் அணுகக்கூடிய சேமிப்புக் கணக்கில் அல்லது லிக்யூத் ஃபண்டில் (Liquid Fund) வைத்திருப்பது ஒரு நல்ல வழிமுறையாகும். எதிர்பாராத மருத்துவச் செலவு அல்லது வேலை இடைவெளி ஏற்படும் போது முதலீடுகளை உடைக்க வேண்டிய அவசியத்திலிருந்தோ அல்லது கடன் வாங்க வேண்டிய நிலையிலிருந்தோ இது உங்களைப் பாதுகாக்கும்.
உங்கள் முதல் ₹1 லட்சத்தைச் சேமிப்பதற்கான படிப்படியான வழிகாட்டி
இந்த மாதத்திலிருந்து நீங்கள் வரிசையாகப் பின்பற்றக்கூடிய எளிய வழிமுறை இதோ.
1. உங்கள் உண்மையான மாதாந்திர உபரியைக் கணக்கிடுங்கள். உங்கள் சம்பளத்தைக் குறிப்பிட்டு, நிலையான செலவுகளை (வாடகை, பில்கள், EMI-கள்) கழித்து, உண்மையில் எவ்வளவு மீதமுள்ளது என்பதைப் பார்க்கவும்.
2. உங்கள் காலக்கெடுவைத் தேர்ந்தெடுக்கவும். கவர்ச்சிகரமாகத் தோன்றுவதை விட, நீங்கள் கணக்கிட்ட உபரியின் அடிப்படையில் 12, 18 அல்லது 24 மாதங்களைத் தேர்ந்தெடுக்கவும்.
3. பரிமாற்றத்தைத் தானியக்கமாக்குங்கள். சம்பள நாளன்று உங்கள் சேமிப்புத் தொகை வெளியேறும் வகையில் நிலையான கட்டளையை (Standing Instruction) அமைக்கவும், நீங்கள் செலவழிப்பதற்கு முன்பு இது நடக்கும்.
4. அவசர கால நிதியைத் தனித்தனியாக வையுங்கள். எந்தவொரு முதலீட்டிலிருந்தும் தனித்து, முதல் 3 மாத செலவுகளை லிக்யூடாக, எளிதில் அணுகக்கூடிய கணக்கில் வைத்திருங்கள்.
5. மாதாந்திர முன்னேற்றத்தைக் கண்காணிக்கவும். எளிய டிராக்கர் அல்லது SIP கால்குலேட்டர் போன்ற கருவியைப் பயன்படுத்தி, உங்கள் மாதாந்திர பங்களிப்புகள் ₹1 லட்சத்தை நோக்கி எவ்வாறு கூடுகின்றன என்பதைப் பார்க்கவும்.
6. ஒவ்வொரு 3 மாதங்களுக்கும் மதிப்பாய்வு செய்யவும். இலக்கை முற்றிலுமாகக் கைவிடுவதற்குப் பதிலாக, உங்கள் சம்பளம் அல்லது செலவுகள் மாறினால் மாதாந்திர தொகையைச் சரிசெய்யவும்.
7. அதிலிருந்து பணம் எடுப்பதைத் தவிர்க்கவும். இந்த நிதியை உண்மையான அவசரநிலைகளுக்கு மட்டுமே பயன்படுத்த வேண்டும், ஆடம்பர செலவுகளுக்குத் தொடக்கூடாது.
₹1 லட்சம் இலக்கை தாமதப்படுத்தும் பொதுவான தவறுகள்
பல இளம் சம்பாதிப்பவர்களின் இந்த இலக்கை சில பழக்கவழக்கங்கள் அமைதியாகத் திசை திருப்புகின்றன:
- முதலில் சேமித்துவிட்டு மீதமுள்ளதைச் செலவழிப்பதற்குப் பதிலாக, மாத இறுதியில் "மீதமுள்ளதை" சேமிப்பது.
- தினசரி செலவுகளுக்குப் பயன்படுத்தப்படும் அதே கணக்கில் சேமிப்பை வைத்திருப்பது, இது எளிதில் பணம் எடுக்க வழிவகுக்கும்.
- அடிப்பட சேமிப்பை உருவாக்குவதற்கு முன்பு, மிக விரைவாக அதிக ஆபத்துள்ள முதலீடுகளைத் துரத்துவது.
- காலக்கெடுவைச் சரிசெய்வதற்குப் பதிலாக, திட்டமிடப்படாத செலவு ஏற்படும் போதெல்லாம் இலக்கை முதலிலிருந்து தொடங்குவது.
இந்தப் பழக்கங்களில் ஒன்று அல்லது இரண்டைத் திருத்தினாலும் கூட, உங்கள் முதல் ₹1 லட்சத்தை நீங்கள் எவ்வளவு விரைவாக அடைய முடியும் என்பதை அது அர்த்தமுள்ள வகையில் துரிதப்படுத்தும்.
உங்கள் முன்னேற்றத்தைக் கண்காணிக்க SIP கால்குலேட்டரைப் பயன்படுத்துதல்
உங்கள் அவசர கால நிதி தயாராகி, உங்கள் மாதாந்திர சேமிப்பின் ஒரு பகுதியை முதலீடு செய்யத் தொடங்கியவுடன், சிறிய மாதாந்திர தொகைகள் காலப்போக்கில் எவ்வாறு வளர்கின்றன என்பதை முன்கூட்டியே பார்க்க SIP கால்குலேட்டர் உங்களுக்கு உதவும். உங்கள் மாதாந்திர பங்களிப்பு, எதிர்பார்க்கப்படும் காலக்கெடு மற்றும் அனுமானிக்கப்பட்ட லாப விகிதத்தை உள்ளிடுவது உங்களுக்குத் தெளிவான கணிப்பைத் தரும், இது இலக்கை வெறும் தோராயமான மனக் கணக்கை விட மிகவும் உறுதியானதாக மாற்றும்.
மாதத்திற்கு ₹4,000 என்பதிலிருந்து ₹5,000 ஆக மாற்றுவது எவ்வளவு சீக்கிரம் ₹1 லட்சத்தை அடைய உதவுகிறது என்பதை அறிய விரும்பும் இளம் தொழில் வல்லுநர்களுக்கு இது மிகவும் பயனுள்ளதாக இருக்கும்.
முடிவுரை:
உங்கள் முதல் ₹1 லட்சத்தைச் சேமிப்பது என்பது கூடுதல் வருமானத்தைக் கண்டுபிடிப்பதை விட கட்டமைப்பைப் பற்றியது: யதார்த்தமான மாதாந்திர இலக்கு, முதலீடுகளுக்கு முந்தைய அவசர கால நிதி, மற்றும் செலவழிப்பதற்கு முன்பு சேமிக்கும் பழக்கம். இந்த வரிசையைத் தொடர்ந்து பின்பற்றும் பெரும்பாலான 21-25 வயதுடையவர்கள் 12 முதல் 24 மாதங்களுக்குள் இந்த மைல்கல்லை அடைகிறார்கள், மேலும் முக்கியமாக, முதல் ₹1 லட்சம் முடிவடைந்த பிறகும் நீண்ட காலத்திற்கு தொடர்ந்து வளரும் சேமிப்புப் பழக்கத்துடன் வெளியேறுகிறார்கள்.
LabhGrow-ல் இந்த கல்வி வழிகாட்டி / வலைப்பதிவு வகையின் கீழ் வெளியிடப்பட்ட உள்ளடக்கம் முற்றிலும் பொதுவான கல்வி மற்றும் தகவல் நோக்கங்களுக்காக மட்டுமே. இது பொதுவில் கிடைக்கும் தகவல்களை அடிப்படையாகக் கொண்டது மற்றும் தனிப்பட்ட நிதி கருத்துக்கள், கால்குலேட்டர்கள் மற்றும் பண மேலாண்மை நடைமுறைகள் பற்றிய விழிப்புணர்வை வாசகர்கள் வளர்க்க உதவும் வகையில் எளிமைப்படுத்தப்பட்ட முறையில் வழங்கப்படுகிறது. இந்த உள்ளடக்கம் தொழில்முறை, சட்ட, வரி, நிதி அல்லது கல்விசார் ஆலோசனையைக் கொண்டிருக்கவில்லை, மேலும் தகுதிபெற்ற நிபுணரின் வழிகாட்டுதலுக்கு மாற்றாகக் கருதப்படக்கூடாது. LabhGrow என்பது SEBI-ல் பதிவு செய்யப்பட்ட முதலீட்டு ஆலோசகர் அல்ல, மேலும் இந்தப் பிரிவில் உள்ள எதுவும் எந்தவொரு நிதிப் பொருளையும் வாங்க, விற்க அல்லது வைத்திருக்க பரிந்துரைப்பதாகப் புரிந்து கொள்ளப்படக்கூடாது. தகவலைத் துல்லியமாகவும் புதுப்பித்தਤுடனும் வைத்திருக்க அனைத்து முயற்சிகளும் மேற்கொள்ளப்பட்டாலும், நிதி விதைகளும் வழிகாட்டுதல்களும் முன்னறிவிப்பின்றி மாறலாம். வாசகர்கள் இங்கு பகிரப்படும் எந்தவொரு தகவலின் அடிப்படையிலும் செயல்படும் முன், உண்மைகளைத் தாமாகவே சரிபார்த்து, தகுதிவாய்ந்த நிதி ஆலோசகர் அல்லது தொடர்புடைய நிபுணரை அணுகுமாறு அறிவுறுத்தப்படுகிறார்கள். இந்த உள்ளடக்கத்தை நம்புவதால் ஏற்படும் எந்தவொரு இழப்பு, சேதம் அல்லது சிரமத்திற்கும் LabhGrow பொறுப்பேற்காது.

உள்ளடக்கத் தலைவர் & முதன்மை எழுத்தாளர்
இந்திய அரசு திட்டங்கள் மற்றும் சந்தை நிலவரங்களில் நிபுணத்துவம் பெற்ற முதன்மை எழுத்தாளர்.
lakshyabhardwaj.hoc@labhgrow.in
மூத்த ஆராய்ச்சி ஆய்வாளர் (உண்மை சரிபார்ப்பாளர்)
அரசு மற்றும் அதிகாரப்பூர்வ ஆதாரங்களில் இருந்து தகவல்களை ஆய்வு செய்து சரிபார்க்கும் உண்மை ஆய்வாளர்.
harshitsharma.sra@labhgrow.in