प्रधानमंत्री जन धन योजना: जीरो बैलेंस के अलावा मिलने वाले असली फायदे
अवलोकन (Overview)
जीरो बैलेंस से परे: जानें कि कैसे पीएम जन धन योजना 2026 में रुपे इंश्योरेंस, ओवरड्राफ्ट और डीबीटी के जरिए महिलाओं और ग्रामीण परिवारों को सशक्त बना रही है।
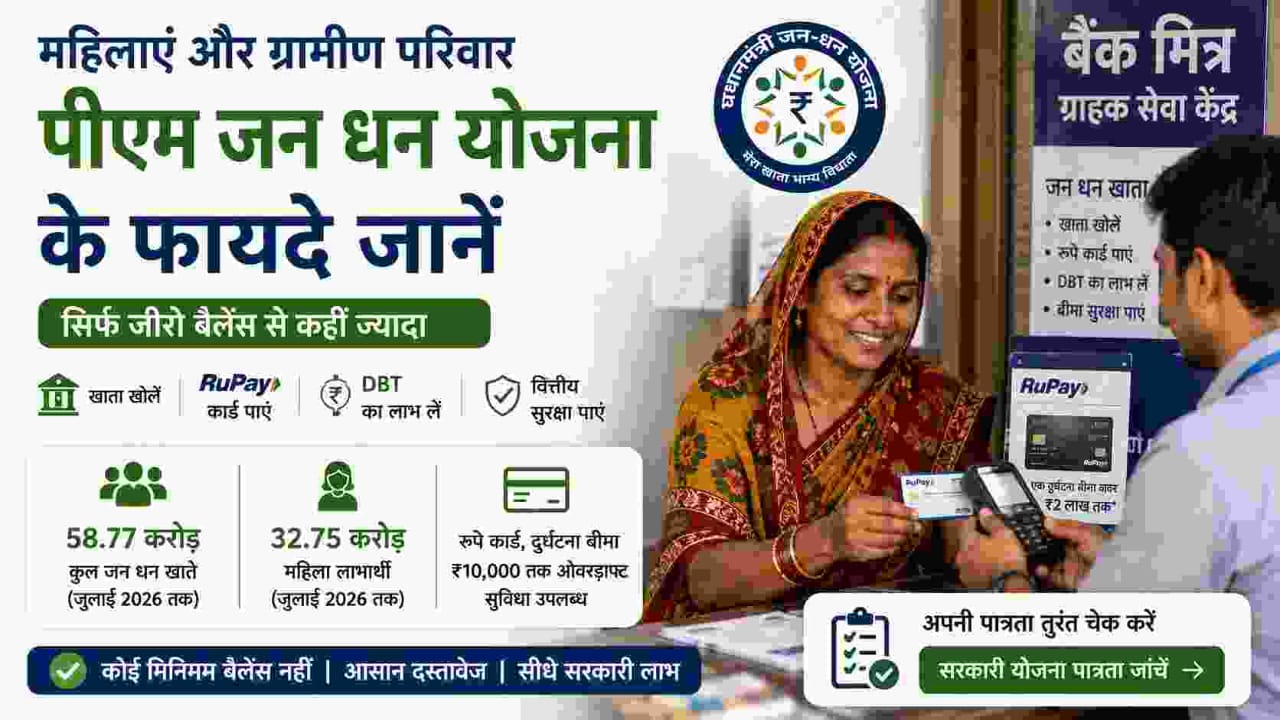

भारत के गांवों और छोटे शहरों में रहने वाली करोड़ों महिलाओं के लिए, 'प्रधानमंत्री जन धन योजना' (PMJDY) औपचारिक बैंकिंग प्रणाली में प्रवेश का सबसे सशक्त माध्यम बन गई है। अधिकतर लोग इसे केवल "जीरो बैलेंस अकाउंट" के रूप में जानते हैं। लेकिन बहुत कम लोग जानते हैं कि इसमें मुफ्त बीमा, आपातकालीन ओवरड्राफ्ट सुविधा और सरकारी योजनाओं का सीधा लाभ (DBT) पाने जैसी कई महत्वपूर्ण सुविधाएं भी शामिल हैं, वह भी बिना किसी छिपे हुए शुल्क के।
नवीनतम सरकारी आंकड़ों के अनुसार, अगस्त 2014 में शुरू हुई इस योजना के तहत अब तक खुले कुल 58.77 करोड़ खातों में से लगभग 32.75 करोड़ खाते महिलाओं के नाम पर हैं। वित्तीय समावेशन (Financial Inclusion) के उद्देश्य से शुरू की गई इस योजना की सफलता का यह आंकड़ा प्रमाण है। जन धन योजना ने उन महिलाओं तक बैंकिंग पहुंच बनाई है, जिनका पहले कभी अपना बैंक खाता नहीं था।
जन धन खाता सामान्य बचत खाते से कैसे अलग है?
सामान्य बचत खाते में न्यूनतम बैलेंस (Minimum Balance) बनाए रखना अनिवार्य होता है, ऐसा न करने पर बैंक जुर्माना लगाते हैं। इसके विपरीत, प्रधानमंत्री जन धन खाता पूरी तरह से अलग है—इसमें कोई न्यूनतम बैलेंस की आवश्यकता नहीं है। आपका खाता लंबे समय तक शून्य राशि पर भी रह सकता है और बैंक इस पर कोई अतिरिक्त शुल्क नहीं काटता।
प्रत्येक PMJDY खाते के साथ एक मुफ्त RuPay डेबिट कार्ड मिलता है, जो केवल भुगतान का साधन ही नहीं है, बल्कि इसमें दुर्घटना बीमा (Accidental Insurance) भी शामिल है। इतना ही नहीं, इस खाते को सरकारी योजनाओं से जोड़ा जा सकता है, जिससे पेंशन, सब्सिडी और स्कॉलरशिप जैसी धनराशि सीधे आपके खाते में (Direct Benefit Transfer - DBT) आती है, जिससे बिचौलियों का कोई हस्तक्षेप नहीं रहता।
पात्रता और आवश्यक KYC दस्तावेज
10 वर्ष या उससे अधिक आयु का कोई भी भारतीय नागरिक बैंक शाखा या बैंक मित्र के पास जाकर अपना जन धन खाता खुलवा सकता है। यह प्रक्रिया बेहद सरल है, खासकर ग्रामीण क्षेत्रों में रहने वालों के लिए जहां दस्तावेजों की जटिलता अक्सर बाधा बनती थी।
खाता खोलने के लिए आमतौर पर निम्नलिखित दस्तावेजों की आवश्यकता होती है:
- आधार कार्ड (यह अनिवार्य है क्योंकि यह DBT और ओवरड्राफ्ट के लिए जरूरी है)
- आधार न होने पर कोई अन्य वैध सरकारी आईडी (वोटर आईडी, पैन कार्ड, ड्राइविंग लाइसेंस या मनरेगा जॉब कार्ड)
- हाल ही की पासपोर्ट साइज फोटो
यदि किसी के पास कोई वैध दस्तावेज नहीं है, तो बैंक 'स्मॉल अकाउंट' खोल सकते हैं जो स्व-घोषणा (self-declaration) पर आधारित होता है। दस्तावेज जमा होने पर इसे पूर्ण बैंक खाते में बदला जा सकता है।
RuPay कार्ड बीमा: क्या-क्या कवर होता है?
जन धन खाते के साथ मिलने वाले RuPay डेबिट कार्ड में दुर्घटना बीमा मिलता है, लेकिन इसके कुछ नियम समझना आवश्यक है:
- यह कवर केवल दुर्घटना के कारण मृत्यु या विकलांगता पर मिलता है—बीमारी, सामान्य मृत्यु या खुद से की गई चोट इसमें शामिल नहीं है।
- बीमा सक्रिय रखने के लिए, कार्डधारक को दुर्घटना से पहले की एक निश्चित अवधि के भीतर कम से कम एक बार RuPay कार्ड का उपयोग (ATM, POS या ऑनलाइन ट्रांजेक्शन) करना अनिवार्य है।
- हम सलाह देते हैं कि आप 'प्रधानमंत्री जीवन ज्योति बीमा योजना' (PMJJBY) और 'प्रधानमंत्री सुरक्षा बीमा योजना' (PMSBY) में भी नामांकन करें, जो नाममात्र प्रीमियम पर अधिक व्यापक बीमा सुरक्षा प्रदान करती हैं।
यह फर्क समझना बहुत जरूरी है, ताकि आप गलतफहमी में न रहें कि RuPay कार्ड ही आपकी पूर्ण जीवन बीमा सुरक्षा है।
ओवरड्राफ्ट सुविधा: एक सुरक्षा कवच
जन धन योजना की एक बेहद उपयोगी सुविधा है 'ओवरड्राफ्ट'। इसके जरिए पात्र खाताधारक शून्य बैलेंस होने पर भी ₹10,000 तक निकाल सकते हैं। यह बिना किसी गारंटी (collateral-free) वाली ऋण सुविधा है।
इसकी मुख्य शर्तें:
- पात्रता के आधार पर ₹10,000 तक की ओवरड्राफ्ट सीमा।
- यह सुविधा प्रति परिवार एक सदस्य को मिलती है, और महिलाओं को प्राथमिकता दी जाती है।
- कम से कम 6 महीने तक खाते का संतोषजनक संचालन और आधार लिंक होना आवश्यक है।
- कोई प्रोसेसिंग शुल्क नहीं है, जो इसे साहूकारों के चंगुल से बचने का एक बेहतर विकल्प बनाता है।
ग्रामीण परिवारों के लिए यह आपातकाल में वित्तीय मदद का एक सुरक्षित और सस्ता तरीका है।
महिलाओं और ग्रामीण परिवारों के लिए यह क्यों महत्वपूर्ण है?
इसका सबसे बड़ा फायदा है- महिला सशक्तिकरण। जब सरकारी सब्सिडी और पेंशन सीधे महिला के खाते में आती है, तो परिवार की वित्तीय स्थिति पर उनका नियंत्रण बढ़ता है। नियमित बैंकिंग से उनका क्रेडिट स्कोर भी बनता है, जो भविष्य में बड़े लोन लेने में मदद कर सकता है।
बिना किसी जमा पूंजी या गारंटी के, जन धन खाता गरीब परिवारों के लिए एक मजबूत आर्थिक सुरक्षा कवच तैयार करता है।
यदि आप अपनी पात्रता जांचना चाहते हैं, तो LabhGrow के सरकारी योजना पात्रता चेकर (Eligibility Checker) का उपयोग करें और तुरंत जानें कि आप किन योजनाओं के हकदार हैं।
निष्कर्ष
प्रधानमंत्री जन धन योजना केवल शून्य बैलेंस का खाता नहीं है, बल्कि यह देश के वित्तीय सिस्टम का मुख्य आधार है। 32 करोड़ से अधिक महिलाओं के खाते में होने से, इसकी बीमा और ओवरड्राफ्ट जैसी सुविधाएं अब कागज के अलावा व्यावहारिक रूप में काम आ रही हैं। इन सुविधाओं के बारे में सही जानकारी रखें ताकि आप इनका पूरा लाभ ले सकें।
अधिक जानकारी के लिए -
https://financialservices.gov.in/pradhan-mantri-jan-dhan-yojana-pmjdy
> अस्वीकरण: LabhGrow पर उपलब्ध जानकारी केवल शैक्षिक और सूचनात्मक उद्देश्यों के लिए है। हम SEBI पंजीकृत निवेश सलाहकार नहीं हैं। कोई भी निवेश या वित्तीय निर्णय लेने से पहले कृपया किसी प्रमाणित वित्तीय सलाहकार से परामर्श करें। इस जानकारी के उपयोग से होने वाली किसी भी हानि के लिए LabhGrow जिम्मेदार नहीं है।

कंटेंट हेड एवं मुख्य लेखक
भारतीय सरकारी योजनाओं, बाजार भाव और बैंकिंग नीतियों के विशेषज्ञ वरिष्ठ वित्तीय एवं समाचार लेखक।
lakshyabhardwaj.hoc@labhgrow.in
सीनियर रिसर्च एनालिस्ट (तथ्य परीक्षक)
सरकारी और वित्तीय डेटा स्रोतों से 100% प्रामाणिकता और तथ्यों की पुष्टि करने वाले समर्पित शोधकर्ता व विश्लेषक।
harshitsharma.sra@labhgrow.in