केसीसी 2026: मात्र 4% ब्याज दर पर ₹3 लाख का कृषि ऋण
अवलोकन (Overview)
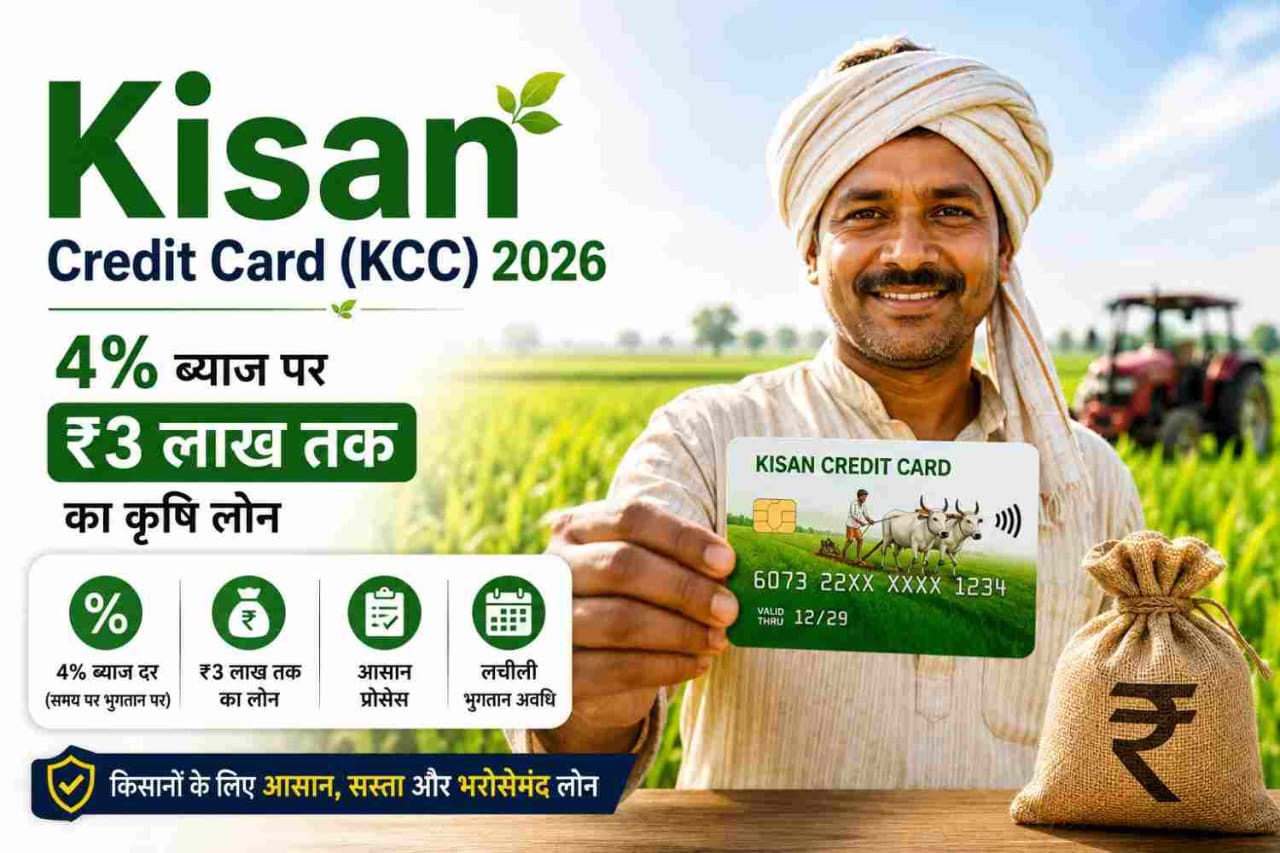
किसान क्रेडिट कार्ड 2026: किसान बिना किसी गारंटी के ₹1.60 लाख तक का ऋण और कुल ₹3 लाख तक का लोन केवल 4% की ब्याज दर पर प्राप्त कर सकते हैं। पात्रता, आवश्यक दस्तावेज और आवेदन करने की पूरी प्रक्रिया यहां जानें।

भारत के लाखों किसानों के लिए हर फसल सीजन की शुरुआत में सबसे बड़ी चुनौती समय पर पैसों का इंतजाम करना होती है। बीज, खाद और सिंचाई का खर्च तो समय पर आ जाता है, लेकिन फसल कटाई और उससे होने वाली कमाई में अभी कई महीने बाकी होते हैं। किसान क्रेडिट कार्ड (KCC) योजना को इसी गैप को भरने के लिए डिज़ाइन किया गया था, और 2026 में भी यह भारतीय किसानों के लिए उपलब्ध सबसे सुलभ और किफायती क्रेडिट लाइनों में से एक बनी हुई है।
सरकारी आंकड़ों के अनुसार, देश भर में 7.75 करोड़ से अधिक सक्रिय KCC खाते हैं और इस योजना के तहत कुल संवितरण (disbursals) ₹10 लाख करोड़ को पार कर गया है। ये आंकड़े बताते हैं कि KCC एक साधारण बैंकिंग उत्पाद से बढ़कर भारत की कृषि ऋण प्रणाली का एक मुख्य स्तंभ बन गया है।
आपको कितना लोन मिल सकता है और किस ब्याज दर पर?
अल्पकालिक KCC ऋणों पर आधार ब्याज दर 7% प्रति वर्ष तय की गई है। इसके अलावा, सरकार बैंकों को 1.5% की ब्याज सहायता (Interest Subvention) प्रदान करती है। जो किसान समय पर अपना कर्ज चुकाते हैं, उन्हें 3% तक का प्रॉम्प्ट रिपेमेंट इंसेंटिव (समय पर भुगतान प्रोत्साहन) भी मिलता है। इन दोनों लाभों को मिलाकर, समय पर भुगतान करने वाले किसानों के लिए प्रभावी ब्याज दर घटकर मात्र 4% रह जाती है।
यह रियायती दर ₹3 लाख तक के ऋणों पर लागू होती है। इसमें से ₹1.60 लाख तक का लोन पूरी तरह से कोलेटरल-फ्री (बिना किसी गारंटी) मिलता है, जबकि इससे अधिक राशि के लिए बैंक जमीन के कागजात या अन्य सुरक्षा मांग सकते हैं। पशुपालन और मत्स्य पालन जैसी सहायक गतिविधियों के लिए, ₹2 लाख तक की अलग सीमा पर ब्याज लाभ उपलब्ध है। केंद्रीय बजट 2025-26 में इस सीमा को ₹5 लाख तक बढ़ाने की घोषणा की गई थी, लेकिन चालू वित्त वर्ष के लिए प्रभावी सीमा अभी भी ₹3 लाख है, इसलिए किसानों को योजना बनाने से पहले अपने बैंक से नवीनतम लागू सीमा की पुष्टि कर लेनी चाहिए।
KCC के लिए कौन पात्र है?
यह योजना किसानों की एक विस्तृत श्रृंखला को कवर करती है, जिसमें शामिल हैं:
- भूमि के मालिक छोटे और सीमांत किसान
- बटाईदार किसान और मौखिक पट्टे (oral lease) पर खेती करने वाले
- संयुक्त देयता समूहों (Joint Liability Groups) के अंतर्गत संगठित भूमिहीन किसान
- पशुपालन, डेयरी और मत्स्य पालन में लगे किसान
संक्षेप में, पात्रता केवल जमीन के मालिकों तक सीमित नहीं है — बटाईदार, पट्टेदार और यहां तक कि सहायक गतिविधियों में लगे भूमिहीन किसान भी आवेदन कर सकते हैं। जो किसान पहले से ही पीएम किसान सम्मान निधि योजना के लाभार्थी हैं, उन्हें KCC जारी करने में प्राथमिकता दी जाती है, और बैंकों को निर्देश दिया गया है कि वे ऐसे लाभार्थियों को सक्रिय रूप से KCC जारी करें जिनके पास अभी तक यह नहीं है।
आवेदन के लिए आवश्यक दस्तावेज
KCC के लिए आवेदन करना एक सरल प्रक्रिया है, लेकिन कुछ दस्तावेज तैयार रखने की आवश्यकता होती है:
- पासपोर्ट साइज फोटो के साथ भरा हुआ आवेदन पत्र
- आधार, वोटर आईडी या ड्राइविंग लाइसेंस जैसे पहचान प्रमाण
- पता प्रमाण (एड्रेस प्रूफ)
- राजस्व अधिकारी द्वारा प्रमाणित भूमि रिकॉर्ड (खतौनी)
- उगाई जाने वाली फसलों और कृषि क्षेत्र का विवरण
- सुरक्षा-संबंधी दस्तावेज, यदि ऋण राशि ₹1.60 लाख से अधिक हो
जिन किसानों के पास औपचारिक भूमि दस्तावेज नहीं हैं, वे अभी भी खेती की स्व-घोषणा के माध्यम से आवेदन कर सकते हैं, जिसे स्थानीय राजस्व अधिकारी या बैंक अधिकारी द्वारा सत्यापित किया जाता है।
आवेदन कैसे करें — ऑनलाइन और ऑफलाइन
आवेदन करने के दो सीधे तरीके हैं। पहला, निकटतम बैंक शाखा, सहकारी बैंक या क्षेत्रीय ग्रामीण बैंक में जाकर व्यक्तिगत रूप से फॉर्म भरना। दूसरा, तेज़ तरीका है कि आप किसान ऋण पोर्टल (Kisan Rin Portal) या जन समर्थ पोर्टल के माध्यम से ऑनलाइन आवेदन करें, जहाँ आप आवेदन की स्थिति को रियल-टाइम में ट्रैक भी कर सकते हैं। पीएम किसान लाभार्थी अपने पीएम किसान पंजीकरण नंबर का उपयोग करके प्रक्रिया को और भी तेज़ कर सकते हैं। आधार को बैंक खाते से लिंक करना अनिवार्य है, क्योंकि इसके बिना ब्याज सहायता का लाभ नहीं उठाया जा सकता।
समय पर भुगतान क्यों महत्वपूर्ण है?
KCC का सबसे बड़ा लाभ 4% की रियायती ब्याज दर है — लेकिन यह लाभ तभी मिलता है जब किसान निर्धारित समय-सीमा के भीतर पुनर्भुगतान (रिपेमेंट) कर दें। एक दिन की देरी भी प्रॉम्प्ट रिपेमेंट इंसेंटिव को खत्म कर सकती है, जिससे प्रभावी दर वापस 7% पर पहुंच जाती है। यही कारण है कि बैंक अधिकारी और कृषि विशेषज्ञ हमेशा किसानों को समय पर भुगतान को प्राथमिकता देने की सलाह देते हैं। KCC आमतौर पर वार्षिक समीक्षा के साथ पांच वर्षों के लिए वैध होता है, जिसका अर्थ है कि निरंतर और अनुशासित उपयोग से किसान की जरूरतों के साथ उसकी क्रेडिट सीमा भी बढ़ सकती है।
KCC अनौपचारिक साहूकारों से बेहतर क्यों है?
कई गांवों में, किसान अभी भी फसल के मौसम में साहूकारों से उधार लेने के लिए मजबूर हैं, जहां ब्याज दरें 24% से लेकर 60% सालाना तक हो सकती हैं। इस पृष्ठभूमि में, KCC की 4% प्रभावी दर किसान की खेती की लागत में बहुत बड़ा अंतर लाती है। जो लोग पुनर्भुगतान की शर्तों और आवेदन प्रक्रिया को समझते हैं और समय पर भुगतान करते हैं, उनके लिए KCC खेती के वित्तीय बोझ को कम करने का सबसे विश्वसनीय साधन बना हुआ है।
निष्कर्ष
किसान क्रेडिट कार्ड (KCC) योजना 2026 में भी भारतीय किसानों के लिए कृषि ऋण के सबसे किफायती और भरोसेमंद स्रोतों में से एक बनी हुई है। मात्र 4% ब्याज पर ₹1.60 लाख तक का कोलेटरल-फ्री लोन और कुल ₹3 लाख तक का क्रेडिट, खेती की लागत को काफी कम कर देता है। मुख्य बात सही दस्तावेजों के साथ आवेदन करना और समय पर भुगतान करना है, ताकि किसान इस रियायती ब्याज दर का पूरा लाभ उठा सकें।
> डिस्क्लेमर: LabhGrow पर उपलब्ध सामग्री केवल शैक्षिक और सूचनात्मक उद्देश्यों के लिए है। हम SEBI-पंजीकृत निवेश सलाहकार नहीं हैं। कृपया कोई भी निवेश या वित्तीय निर्णय लेने से पहले एक योग्य वित्तीय सलाहकार से परामर्श लें। LabhGrow इस जानकारी के उपयोग से होने वाले किसी भी नुकसान के लिए जिम्मेदार नहीं है।

कंटेंट हेड एवं मुख्य लेखक
भारतीय सरकारी योजनाओं, बाजार भाव और बैंकिंग नीतियों के विशेषज्ञ वरिष्ठ वित्तीय एवं समाचार लेखक।
lakshyabhardwaj.hoc@labhgrow.in
सीनियर रिसर्च एनालिस्ट (तथ्य परीक्षक)
सरकारी और वित्तीय डेटा स्रोतों से 100% प्रामाणिकता और तथ्यों की पुष्टि करने वाले समर्पित शोधकर्ता व विश्लेषक।
harshitsharma.sra@labhgrow.in