25 की उम्र तक ₹1 लाख की बचत कैसे करें: 2026 गाइड
अवलोकन (Overview)
25 की उम्र से पहले 1 लाख कैसे बचाएं? स्मार्ट बचत के तरीके और इमरजेंसी फंड प्लान जानें। आज ही अपनी वेल्थ बढ़ाना शुरू करें!
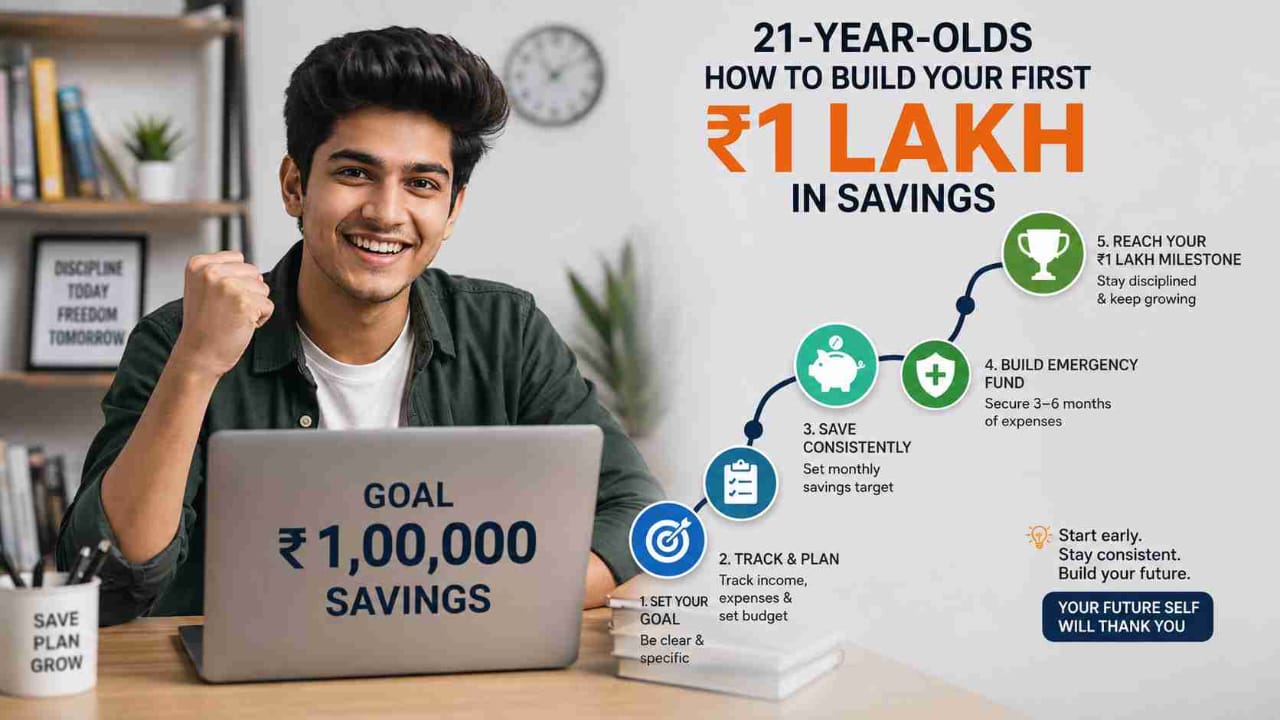

21 साल की उम्र होने का आमतौर पर मतलब होता है आपकी पहली सैलरी, आज़ादी का पहला अहसास, और ऐसे पैसे बचाने की आदतें बनाने का पहला असली मौका जो दशकों तक आपके काम आएँ। इसका मतलब एक बहुत आम सवाल भी है: जब किराया, ईएमआई, बाहर घूमना-फिरना और घर के खर्चे पहले ही आपकी सैलरी पर भारी पड़ रहे हों, तो आप असल में अपना पहला ₹1 लाख कैसे बचा सकते हैं?
अच्छी खबर यह है कि ₹1 लाख उतनी दूर नहीं है जितना यह लगता है। सही प्लानिंग के साथ, 21-25 साल की उम्र के ज्यादातर युवा मामूली सैलरी में भी 12 से 24 महीनों के भीतर इस मुकाम को हासिल कर सकते हैं। यह गाइड "और ज्यादा बचत करें" जैसी अस्पष्ट सलाह के बजाय इस लक्ष्य को आसान और व्यावहारिक चरणों में बांटती है।
आपके शुरुआती 20s बचत शुरू करने का सबसे अच्छा समय क्यों हैं
समय वह इकलौता फायदा है जो युवा कमाने वालों के पास होता है और किसी के पास नहीं। 21 साल की उम्र में बचाया और निवेश किया गया पैसा, 31 साल की उम्र में बचाए गए पैसों की तुलना में बहुत तेजी से बढ़ता है, ऐसा केवल कम्पाउंडिंग (चक्रवृद्धि ब्याज) की ताकत के कारण होता है।
गणित से परे, आपके 20 के दशक में ही खर्च करने की आदतें बनती हैं। क्या आप हर सैलरी का 20 प्रतिशत बचाने की आदत डालते हैं या महीने की 25 तारीख तक सब उड़ा देते हैं, जब तक आप खुद इस सिलसिले को नहीं रोकते, यह आदत सालों-साल चलती रहती है। अपने पहले ₹1 लाख को सिर्फ एक नंबर नहीं बल्कि आदत बनाने की एक प्रक्रिया के रूप में देखना इस सफर को बहुत आसान बना देता है।
एक वास्तविक मासिक बचत का लक्ष्य निर्धारित करें
"₹1 लाख बचाएं" जैसा लक्ष्य तब तक धुंधला लगता है जब तक आप इसे मासिक अंकों में नहीं बांटते।
- 12 महीनों में ₹1 लाख तक पहुँचने के लिए, आपको हर महीने लगभग ₹8,300 बचाने होंगे।
- इसे 18 महीनों में पूरा करने के लिए, लक्ष्य घटकर लगभग ₹5,550 प्रति माह रह जाता है।
- 24 महीनों में, यह और भी आसान होकर ₹4,150 प्रति माह हो जाता है।
किसी और के लक्ष्य की नकल करने के बजाय अपनी वास्तविक आय के आधार पर समय सीमा चुनना ही 21-25 वर्ष के युवाओं के लिए बचत योजना को तनावपूर्ण बनाने के बजाय व्यावहारिक बनाता है। यदि आपकी सैलरी ₹20,000 और ₹35,000 के बीच है, तो एक साल में जल्दी करने की कोशिश करने के बजाय 18 से 24 महीने की समय सीमा आमतौर पर अधिक टिकाऊ होती है।
त्वरित टिप: सैलरी वाले दिन ही अपनी बचत को ऑटोमेट (स्वचालित) कर लें। सैलरी आने के 24 घंटे के भीतर अपने मासिक बचत लक्ष्य को एक अलग खाते में ऑटो-ट्रांसफर करने के लिए सेट करें, इससे पहले कि पैसे रोजाना के खर्चों में गायब होने का मौका मिले।
बड़ी खरीदारी से पहले इमरजेंसी फंड बनाएं
युवा कमाने वाले अक्सर यह गलती करते हैं कि वे बिना किसी सेफ्टी नेट (सुरक्षा कवच) के सीधे निवेश या महंगी खरीदारी में कूद जाते हैं। इससे पहले कि आपका पहला ₹1 लाख एक धन-सृजन (वेल्थ-बिल्डिंग) फंड बने, इसका एक हिस्सा इमरजेंसी कुशन (आपातकालीन कोष) के रूप में काम करना चाहिए।
एक अच्छा नियम यह है कि पैसे को लंबी अवधि के निवेश में लॉक करने से पहले कम से कम 3 महीने के जरूरी खर्चों को आसानी से उपलब्ध बचत खाते या लिक्विड फंड में रखें। यह आपको अचानक चिकित्सा खर्च या नौकरी छूटने की स्थिति में निवेश तोड़ने या लोन लेने से बचाता है।
अपना पहला ₹1 लाख बचाने के लिए चरण-दर-चरण गाइड
यहाँ एक सरल क्रम दिया गया है जिसका पालन आप इस महीने से शुरू कर सकते हैं।
1. अपनी वास्तविक मासिक बचत की गणना करें। अपनी सैलरी की सूची बनाएं, फिक्स खर्चों (किराया, बिल, ईएमआई) को घटाएं, और देखें कि असल में क्या बचा है।
2. अपनी समय सीमा चुनें। जो प्रभावशाली लगे उसके आधार पर नहीं, बल्कि अपनी गणना की गई बचत के आधार पर 12, 18 या 24 महीने चुनें।
3. ट्रांसफर को ऑटोमेट करें। एक स्टैंडिंग इंस्ट्रक्शन सेट करें ताकि आपके खर्च करने से पहले, सैलरी वाले दिन ही आपकी बचत की राशि ट्रांसफर हो जाए।
4. अपने इमरजेंसी फंड को अलग रखें। खर्चों के पहले 3 महीनों को किसी भी निवेश से अलग, एक लिक्विड, आसानी से सुलभ खाते में रखें।
5. मासिक प्रगति को ट्रैक करें। यह देखने के लिए कि आपका मासिक योगदान ₹1 लाख की ओर कैसे बढ़ रहा है, एक साधारण ट्रैकर या SIP कैलकुलेटर जैसे टूल का उपयोग करें।
6. हर 3 महीने में समीक्षा करें। लक्ष्य को पूरी तरह से छोड़ने के बजाय, यदि आपकी सैलरी या खर्चे बदलते हैं तो अपनी मासिक राशि को समायोजित करें।
7. इसमें से पैसे निकालने से बचें। इस फंड को वास्तविक आपात स्थितियों को छोड़कर किसी भी फालतू खर्च के लिए अछूत मानें।
आम गलतियाँ जो ₹1 लाख के लक्ष्य में देरी करती हैं
कुछ आदतें कई युवा कमाने वालों के इस लक्ष्य को चुपचाप पटरी से उतार देती हैं:
- पहले बचत करने और बाकी खर्च करने के बजाय महीने के अंत में जो "बच गया" उसे बचाना।
- दैनिक खर्चों के लिए उपयोग किए जाने वाले उसी खाते में बचत रखना, जिससे उसमें से पैसे निकालना आसान हो जाता है।
- कोई भी बुनियादी बचत बनाए बिना, बहुत जल्दी उच्च-जोखिम वाले निवेशों के पीछे भागना।
- समय सीमा को समायोजित करने के बजाय, हर बार अनियोजित खर्च आने पर लक्ष्य को फिर से शुरू करना।
इनमें से एक या दो आदतों को सुधारने से भी आप अपने पहले ₹1 लाख तक कितनी जल्दी पहुँचते हैं, इसमें काफी तेजी आ सकती है।
अपनी प्रगति को ट्रैक करने के लिए SIP कैलकुलेटर का उपयोग करना
एक बार जब आपका इमरजेंसी फंड बन जाता है और आप अपनी मासिक बचत का कुछ हिस्सा निवेश करना शुरू कर देते हैं, तो SIP कैलकुलेटर आपको यह देखने में मदद कर सकता है कि छोटी मासिक राशि समय के साथ कैसे बढ़ती है। अपना मासिक योगदान, अपेक्षित समय सीमा और रिटर्न की अनुमानित दर दर्ज करने से आपको एक स्पष्ट अनुमान मिलता है, जिससे लक्ष्य सिर्फ एक मोटे मानसिक अनुमान की तुलना में बहुत अधिक वास्तविक महसूस होता है।
यह युवा पेशेवरों के लिए विशेष रूप से उपयोगी है जो यह देखना चाहते हैं कि क्या उदाहरण के लिए, ₹4,000 से ₹5,000 प्रति माह पर जाने से इस बात में कोई सार्थक बदलाव आता है कि वे कितनी जल्दी ₹1 लाख तक पहुँचते हैं।
निष्कर्ष:
अपना पहला ₹1 लाख बचाना अतिरिक्त आय खोजने के बारे में कम और स्ट्रक्चर (संरचना) के बारे में ज्यादा है: एक वास्तविक मासिक लक्ष्य, निवेश से पहले एक इमरजेंसी फंड, और खर्च करने से पहले बचत करने की आदत। 21-25 वर्ष के अधिकांश युवा जो लगातार इस क्रम का पालन करते हैं, वे 12 से 24 महीनों के भीतर इस मुकाम पर पहुँच जाते हैं, और सबसे महत्वपूर्ण बात यह है कि वे बचत की ऐसी आदत के साथ बाहर निकलते हैं जो पहले ₹1 लाख के पूरा होने के बहुत बाद तक कम्पाउंड होती रहती है।
LabhGrow पर इस शैक्षिक गाइड / ब्लॉग श्रेणी के अंतर्गत प्रकाशित सामग्री पूरी तरह से सामान्य शैक्षिक और सूचनात्मक उद्देश्यों के लिए है। यह सार्वजनिक रूप से उपलब्ध जानकारी पर आधारित है और पाठकों को पर्सनल फाइनेंस की अवधारणाओं, कैलकुलेटर और धन-प्रबंधन प्रथाओं के बारे में जागरूक करने के लिए सरल तरीके से प्रस्तुत की गई है। यह सामग्री पेशेवर, कानूनी, कर, वित्तीय या शैक्षणिक सलाह नहीं है, और इसे किसी योग्य विशेषज्ञ के मार्गदर्शन के विकल्प के रूप में नहीं माना जाना चाहिए। LabhGrow सेबी-पंजीकृत निवेश सलाहकार नहीं है, और इस खंड में कुछ भी किसी भी वित्तीय उत्पाद को खरीदने, बेचने या रखने की सिफारिश के रूप में नहीं समझा जाना चाहिए। हालांकि जानकारी को सटीक और अद्यतित रखने के लिए हर संभव प्रयास किया जाता है, लेकिन वित्तीय नियम और दिशा-निर्देश बिना किसी सूचना के बदल सकते हैं। पाठकों को सलाह दी जाती है कि वे यहाँ साझा की गई किसी भी जानकारी पर कार्रवाई करने से पहले स्वतंत्र रूप से तथ्यों की पुष्टि करें और एक योग्य वित्तीय सलाहकार या संबंधित विशेषज्ञ से परामर्श लें। LabhGrow इस सामग्री पर निर्भरता से उत्पन्न होने वाले किसी भी नुकसान, क्षति या असुविधा के लिए उत्तरदायी नहीं होगा।

कंटेंट हेड एवं मुख्य लेखक
भारतीय सरकारी योजनाओं, बाजार भाव और बैंकिंग नीतियों के विशेषज्ञ वरिष्ठ वित्तीय एवं समाचार लेखक।
lakshyabhardwaj.hoc@labhgrow.in
सीनियर रिसर्च एनालिस्ट (तथ्य परीक्षक)
सरकारी और वित्तीय डेटा स्रोतों से 100% प्रामाणिकता और तथ्यों की पुष्टि करने वाले समर्पित शोधकर्ता व विश्लेषक।
harshitsharma.sra@labhgrow.in