बेस्ट ज़ीरो बैलेंस स्टूडेंट अकाउंट गाइड 2026: पात्रता और फायदे
अवलोकन (Overview)
2026 के सर्वश्रेष्ठ स्टूडेंट सेविंग्स अकाउंट की तुलना करें। जीरो बैलेंस, RBI नियम और DICGC बीमा कवर की जानकारी पाएं। अभी आवेदन करें!
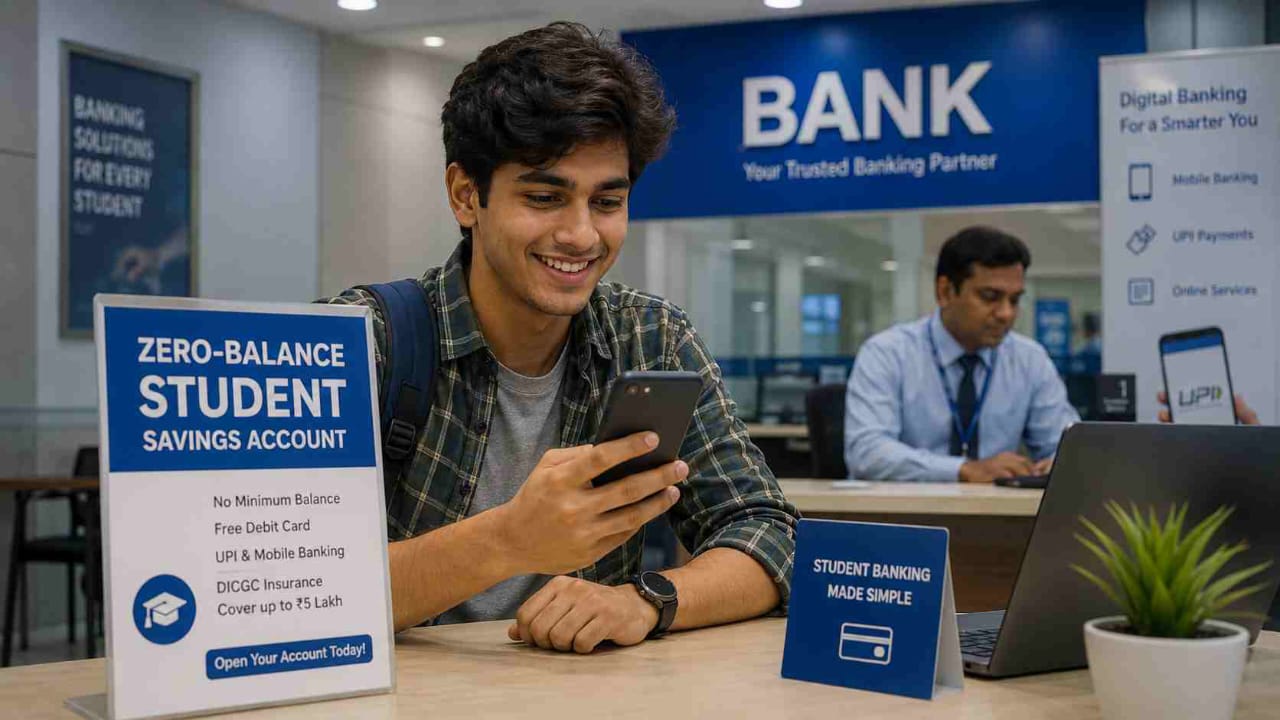

अधिकांश कॉलेज के छात्रों के लिए, पहला बैंक खाता बड़े निवेश के बारे में नहीं होता है। यह पॉकेट मनी, छात्रवृत्ति (स्कॉलरशिप) ट्रांसफर, या उस पहली इंटर्नशिप के stipend को प्राप्त करने के लिए एक सुरक्षित जगह है, बिना इस डर के कि बैंक न्यूनतम बैलेंस न होने पर चुपचाप शुल्क काट लेगा। यही वह कमी है जिसे ज़ीरो बैलेंस स्टूडेंट सेविंग्स अकाउंट (Zero Balance Student Savings Account) पूरा करता है, और 2026 में, इसके विकल्प वास्तव में और भी बेहतर हो गए हैं।
ज़ीरो-बैलेंस स्टूडेंट सेविंग्स अकाउंट क्या है?
ज़ीरो-बैलेंस अकाउंट एक ऐसा बचत खाता है जिसमें न्यूनतम मासिक शेष (Minimum Monthly Balance) बनाए रखने की कोई आवश्यकता नहीं होती है। यदि आपके खाते में ₹0 भी हो जाते हैं, तो भी आप पर कोई जुर्माना नहीं लगाया जाएगा, और आप यूपीआई (UPI), डेबिट कार्ड और फंड ट्रांसफर जैसी अधिकांश मुख्य बैंकिंग सेवाओं का उपयोग जारी रख सकते हैं।
एक समय में ₹0 से ₹10,000 के बीच प्रबंधन करने वाले छात्रों के लिए, यह ढांचा बैलेंस से जुड़ी कटौतियों की निरंतर चिंता को दूर करता है जो अक्सर छोटीचोरी बचतों को खत्म कर देती हैं।
RBI का BSBDA ढांचा: ज़ीरो-बैलेंस खाते क्यों मौजूद हैं?
भारत में प्रत्येक ज़ीरो-बैलेंस खाता भारतीय रिजर्व बैंक (RBI) के बेसिक सेविंग्स बैंक डिपॉजिट अकाउंट (BSBDA) ढांचे से जुड़ा हुआ है। इस नियम के तहत, भारत में काम करने वाले प्रत्येक बैंक को बिना किसी न्यूनतम बैलेंस की आवश्यकता के एक बचत खाता प्रदान करना होगा, साथ ही कई मुफ्त बुनियादी सेवाएं भी देनी होंगी।
RBI ने हाल ही में इस ढांचे को और अधिक मजबूत किया है। संशोधित BSBDA निर्देश 1 अप्रैल, 2026 से प्रभावी होने वाले हैं, जो इन खातों पर उपलब्ध मुफ्त सेवाओं की सूची का विस्तार करते हैं। इसमें मुफ्त एटीएम-सह-डेबिट कार्ड, मुफ्त चेकबुक, मुफ्त डिजिटल बैंकिंग और हर महीने नकद निकासी की एक निश्चित न्यूनतम संख्या शामिल है। महत्वपूर्ण बात यह है कि UPI, NEFT, RTGS और IMPS लेनदेन इन निकासी सीमाओं में नहीं जोड़े जाएंगे, जो उन छात्रों के लिए एक अच्छी खबर है जो डिजिटल भुगतान पर अधिक निर्भर हैं।
ध्यान रखने योग्य एक शर्त: आप एक समय में सभी बैंकों में केवल एक BSBDA-प्रकार का ज़ीरो-बैलेंस खाता रख सकते हैं, इसलिए खाता खोलने से पहले अपने विकल्पों की तुलना करना बुद्धिमानी होगी।
ICICI बैंक स्टूडेंट सेविंग्स अकाउंट: वे विशेषताएं जो आपको जाननी चाहिए
ICICI बैंक एक समर्पित स्टूडेंट सेविंग्स अकाउंट प्रदान करता है, जिसे अक्सर बचत, डीमैट और ट्रेडिंग सुविधाओं को मिलाकर 3-इन-1 खाते के रूप में बंडल किया जाता है, हालांकि छात्र केवल बचत घटक का विकल्प भी चुन सकते हैं।
यहाँ बताया गया है कि यह छात्रों के लिए क्यों उपयोगी है:
- पात्र छात्र खातों के लिए न्यूनतम बैलेंस की कोई आवश्यकता नहीं
- UPI भुगतान, फंड ट्रांसफर और बैलेंस चेक के लिए iMobile Pay ऐप का उपयोग
- पात्र छात्रों के लिए बिना किसी जॉइनिंग या वार्षिक शुल्क के क्रेडिट कार्ड का विकल्प
- ग्रेजुएशन पूरी करने और कमाई शुरू करने के बाद नियमित या सैलरी अकाउंट में आसानी से अपग्रेड करने का रास्ता
छात्र-विशिष्ट लाभों का लाभ उठाने के लिए आमतौर पर छात्रों को किसी मान्यता प्राप्त संस्थान में नामांकित होना आवश्यक होता है, इसलिए पात्रता के बारे में अपने कॉलेज या बैंक शाखा से पुष्टि करना उचित है। आप सीधे बैंक के आधिकारिक पेज पर जाकर खाता विवरण देख सकते हैं: ICICI बैंक सेविंग्स अकाउंट.
छात्रों के लिए कोटक ज़ीरो-बैलेंस खाता: क्या है खास ऑफर
कोटक महिंद्रा बैंक की 811 डिजिटल अकाउंट श्रृंखला भारत में सबसे लोकप्रिय ज़ीरो-बैलेंस विकल्पों में से एक है, मुख्य रूप से क्योंकि इसे बिना किसी शाखा में गए, केवल पैन और आधार का उपयोग करके पूरी तरह से ऑनलाइन खोला जा सकता है।
विशेष रूप से छात्रों के लिए, कोटक UNI स्टूडेंट अकाउंट भी संचालित करता है, जिसे वीडियो KYC-आधारित खाता खोलने की सुविधा के साथ एक डिजिटल-फर्स्ट बैंकिंग उत्पाद के रूप में बनाया गया है, ताकि बैंक शाखा जाने की बिल्कुल आवश्यकता न पड़े।
यदि आप किसी प्रचार या रेफरल लिंक के माध्यम से खाता खोल रहे हैं तो एक छोटी सी बात ध्यान रखें: कुछ कोटक खाता वेरिएंट खोलने के समय लगभग ₹2,000 की शुरुआती जमा राशि मांग सकते हैं। यह राशि कोई शुल्क नहीं है - यह आपके अपने बैलेंस के रूप में आपके खाते में रहती है, और कई रेफरल ऑफ़र जॉइनिंग बोनस के रूप में इसी सटीक राशि को वापस क्रेडिट कर देते हैं। आगे बढ़ने से पहले हमेशा खाता खोलते समय दिखाई जाने वाली विशिष्ट शर्तों को जरूर पढ़ें।
कोटक बैंक ज़ीरो बैलेंस खाता खोलें
त्वरित टिप: यदि आप एक ऐसे छात्र हैं जो मुख्य रूप से UPI के माध्यम से लेन-देन करते हैं और शायद ही कभी शाखा जाते हैं, तो कोटक 811 या ICICI के मोबाइल-फर्स्ट स्टूडेंट अकाउंट जैसे पूरी तरह से डिजिटल खाते पारंपरिक शाखा-आधारित खाते की तुलना में आपके लिए अधिक बेहतर साबित होंगे।
ICICI बनाम कोटक: छात्रों को किसे चुनना चाहिए?
दोनों बैंक थोड़ा अलग जरूरतों को पूरा करते हैं। निर्णय लेने में आपकी मदद के लिए यहाँ एक सरल तुलना दी गई है:
| सुविधा | ICICI स्टूडेंट सेविंग्स अकाउंट | कोटक 811 / UNI स्टूडेंट अकाउंट |
|---|---|---|
| न्यूनतम बैलेंस | ज़ीरो (पात्र छात्रों के लिए) | ज़ीरो (कुछ रेफरल ऑफर्स के लिए ₹2,000) |
| खाता खोलना | शाखा या पात्र संस्थान के टाई-अप के माध्यम से | पूरी तरह ऑनलाइन, आधार-आधारित |
| सबसे अच्छा किसके लिए | निवेश उपकरण (डीमैट/ट्रेडिंग) चाहने वाले छात्र | पूरी तरह से डिजिटल, शाखा-मुक्त खाता चाहने वाले छात्र |
| क्रेडिट कार्ड | पात्र छात्रों के लिए कोई जॉइनिंग/वार्षिक शुल्क नहीं | मुख्य विशेषता नहीं |
| मोबाइल ऐप | iMobile Pay | Kotak811 ऐप |
यदि आप अपने दैनिक UPI बैलेंस से बचे हुए अतिरिक्त फंड के लिए सेविंग्स अकाउंट और फिक्स्ड डिपॉजिट (FD) के बीच अभी भी असमंजस में हैं, तो LabhGrow का मुफ़्त सेविंग्स और FD कैलकुलेटर अतिरिक्त पैसे को कहाँ पार्क करना है, यह तय करने से पहले आपको रिटर्न की जल्दी तुलना करने में मदद कर सकता है।
आपका पैसा कितना सुरक्षित है? DICGC बीमा को समझें
आप चाहे जो भी बैंक चुनें, आपकी जमा राशि जमा बीमा और क्रेडिट गारंटी निगम (DICGC) के तहत सुरक्षित है, जो RBI की पूर्ण स्वामित्व वाली सहायक कंपनी है। बचत खातों सहित प्रत्येक पात्र बैंक जमा, मूलधन और ब्याज दोनों को कवर करते हुए, प्रति बैंक प्रति जमाकर्ता ₹5 लाख तक बीमित होती है।
इसलिए बैंक के किसी मुश्किल में पड़ने की दुर्लभ स्थिति में भी, आपके छात्र बचत खाते का बैलेंस, जब तक यह ₹5 लाख के भीतर है, सुरक्षित रहता है। ₹0 से ₹10,000 का प्रबंधन करने वाले अधिकांश छात्रों के लिए, यह आपकी जरूरत से कहीं अधिक कवरेज है, लेकिन यह जानना आश्वस्त करने वाला है कि सुरक्षा कवच मौजूद है।
चरण-दर-चरण मार्गदर्शिका: ऑनलाइन ज़ीरो-बैलेंस स्टूडेंट अकाउंट कैसे खोलें
1. अपना बैंक और खाता प्रकार चुनें अपनी बैंकिंग पसंद के आधार पर शाखा-सहायता प्राप्त छात्र खाते (जैसे ICICI का) या पूरी तरह से डिजिटल विकल्प (जैसे Kotak 811 या UNI स्टूडेंट अकाउंट) के बीच निर्णय लें।
2. अपने दस्तावेज़ तैयार रखें आपको आमतौर पर छात्र-विशिष्ट खातों के लिए अपने पैन कार्ड, आधार कार्ड, हाल ही में खींची गई पासपोर्ट साइज फोटो और कॉलेज आईडी या प्रवेश प्रमाण की आवश्यकता होगी।
3. ऑनलाइन आवेदन शुरू करें बैंक की आधिकारिक वेबसाइट पर जाएं या उसका ऐप डाउनलोड करें, फिर छात्र या ज़ीरो-बैलेंस सेविंग्स अकाउंट विकल्प चुनें।
4. आधार-आधारित सत्यापन पूरा करें अपना आधार नंबर दर्ज करें और अपने आधार से जुड़े मोबाइल नंबर पर आए OTP का उपयोग करके सत्यापित करें।
5. वीडियो KYC पूरा करें अधिकांश डिजिटल खातों के लिए वास्तविक समय में आपकी पहचान सत्यापित करने के लिए बैंक प्रतिनिधि के साथ एक छोटी वीडियो कॉल की आवश्यकता होती है। इस चरण के दौरान अपना मूल पैन कार्ड अपने पास रखें।
6. अपने खाते में पैसे जमा करें (यदि आवश्यक हो) कुछ खाता वेरिएंट को शुरुआती जमा राशि की आवश्यकता हो सकती है। खाता खोलते समय दिखाई गई सटीक शर्तों की जांच करें, खासकर यदि आप किसी रेफरल या प्रचार लिंक का उपयोग कर रहे हैं।
7. बैंकिंग शुरू करें एक बार आपका खाता सक्रिय हो जाने के बाद, आप वर्चुअल डेबिट कार्ड जेनरेट कर सकते हैं, UPI सेटअप कर सकते हैं और तुरंत मोबाइल बैंकिंग का उपयोग करना शुरू कर सकते हैं।
मुख्य बातें (Key Takeaways)
- ज़ीरो-बैलेंस स्टूडेंट अकाउंट न्यूनतम बैलेंस बनाए रखने के दबाव को दूर करते हैं और साथ ही पूर्ण डिजिटल बैंकिंग एक्सेस प्रदान करते हैं।
- 1 अप्रैल, 2026 से RBI के संशोधित BSBDA नियम मुफ्त डेबिट कार्ड, चेकबुक और असीमित डिजिटल लेनदेन सहित अधिक मुफ्त सेवाएं जोड़ते हैं।
- ICICI उन छात्रों के अनुकूल है जो बैंकिंग के साथ-साथ निवेश उपकरण चाहते हैं; कोटक उन छात्रों के लिए उपयुक्त है जो पूरी तरह से डिजिटल, शाखा-मुक्त अनुभव चाहते हैं।
- आप कोई भी बैंक चुनें, सभी पात्र जमा राशि DICGC बीमा के तहत ₹5 लाख तक सुरक्षित हैं।
- आप बैंकों में एक समय में केवल एक BSBDA-प्रकार का ज़ीरो-बैलेंस खाता रख सकते हैं, इसलिए खोलने से पहले तुलना जरूर करें।
निष्कर्ष
2026 में ज़ीरो-बैलेंस स्टूडेंट सेवings अकाउंट चुनना अब केवल पेनल्टी शुल्क से बचने के बारे में नहीं है, बल्कि एक ऐसा बैंक चुनने के बारे में है जो छात्र के रूप में आपके पैसे के वास्तविक उपयोग के अनुकूल हो: मुख्य रूप से UPI के माध्यम से, कभी-कभार डेबिट कार्ड के माध्यम से, और शायद ही कभी भौतिक शाखा के माध्यम से। ICICI और कोटक दोनों ही ठीक इसी प्रकार के उपयोग के लिए बनाए गए ठोस, RBI-समर्थित ज़ीरो-बैलेंस विकल्प प्रदान करते हैं, और आपकी जमा राशि का समर्थन करने वाले DICGC बीमा के साथ, जब आप कॉलेज पर ध्यान केंद्रित करते हैं तो दोनों में से कोई भी विकल्प आपकी बचत को सुरक्षित रखता है।
LabhGrow पर बैंक योजनाओं श्रेणी के तहत प्रदान की जाने वाली सामग्री केवल शैक्षिक और सूचनात्मक उद्देश्यों के लिए है, जिसका उद्देश्य पाठकों को बाजार में उपलब्ध बैंक योजनाओं, ब्याज दरों, प्रस्तावों और वित्तीय उत्पादों की सामान्य समझ देना है। LabhGrow कोई बैंक, NBFC या SEBI-पंजीकृत निवेश सलाहकार नहीं है, और इस लेख में उल्लिखित किसी भी बैंक या वित्तीय संस्थान से संबद्ध, समर्थित या उसका प्रतिनिधित्व नहीं करता है। LabhGrow किसी भी संस्थान की ओर से किसी भी बैंकिंग या वित्तीय उत्पाद को बेचता, प्रचारित या सुविधा प्रदान नहीं करता है। यहाँ उल्लिखित ब्याज दरें, योजना की शर्तें और पात्रता शर्तें प्रकाशन के समय सार्वजनिक रूप से उपलब्ध जानकारी पर आधारित हैं और बिना पूर्व सूचना के संबंधित बैंक या भारतीय रिजर्व बैंक (RBI) द्वारा परिवर्तन के अधीन हैं। कृपया कोई भी निवेश, जमा, ऋण या अन्य वित्तीय निर्णय लेने से पहले आधिकारिक बैंक शाखा, ग्राहक सेवा, या अधिकृत प्रतिनिधि और एक योग्य वित्तीय सलाहकार से परामर्श करें। LabhGrow इस जानकारी के उपयोग से होने वाले किसी भी नुकसान या क्षति के लिए जिम्मेदार नहीं है।

कंटेंट हेड एवं मुख्य लेखक
भारतीय सरकारी योजनाओं, बाजार भाव और बैंकिंग नीतियों के विशेषज्ञ वरिष्ठ वित्तीय एवं समाचार लेखक।
lakshyabhardwaj.hoc@labhgrow.in
सीनियर रिसर्च एनालिस्ट (तथ्य परीक्षक)
सरकारी और वित्तीय डेटा स्रोतों से 100% प्रामाणिकता और तथ्यों की पुष्टि करने वाले समर्पित शोधकर्ता व विश्लेषक।
harshitsharma.sra@labhgrow.in